Conductor sin seguro vs seguro insuficiente en Texas
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 8 de octubre de 2026
Sin seguro quiere decir que el que te pegó no traía póliza. Seguro insuficiente quiere decir que sí traía, pero no alcanzó para pagar lo que te costó el choque. Tu póliza de Texas responde a las 2 situaciones con una sola línea, UM/UIM, y casi nadie que la perdió lo hizo a propósito. La ley obliga a tu aseguradora a ofrecértela. Solo sale de la póliza si alguien firma un rechazo por escrito.
¿Cuál es la diferencia entre un conductor sin seguro y uno con seguro insuficiente?
La cobertura contra conductor sin seguro paga cuando el culpable no tiene póliza de responsabilidad civil. La de seguro insuficiente paga cuando sí tiene, pero sus límites no cubren tus daños. Las 2 salen de tu propia póliza, no de la de él. En Texas se venden juntas como UM/UIM.
En la hoja de declaraciones aparecen en un solo renglón, y por eso la gente las trata como si fueran lo mismo. No lo son. El Departamento de Seguros de Texas explica la cobertura en su guía del seguro de auto y repite que las compañías tienen que ofrecértela. Responde a los 2 casos. Lo que cambia es lo que tienes que hacer para cobrarla.
El segundo caso es el que la gente subestima. El mínimo de Texas es 30/60/25: $30,000 por cada persona lesionada, hasta $60,000 por accidente para todas las lesiones, y $25,000 para daños a la propiedad. Alguien con exactamente eso va completamente legal y aun así no alcanza para un choque con lesiones de verdad. Legal y suficiente no son la misma palabra, y el mínimo del estado se escribió para proteger al que tú atropelles, no a ti.
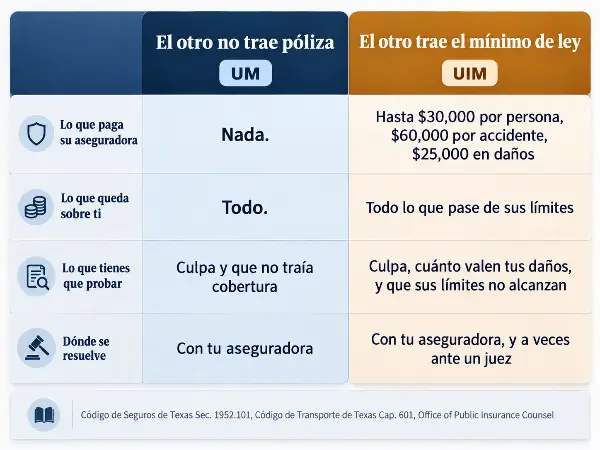
Dos choques, dos resultados distintos
Mismo choque, mismas lesiones. Lo único que cambia es el papeleo del otro conductor.
| Situación | El otro no trae póliza | El otro trae el mínimo de ley |
|---|---|---|
| Cobertura que responde | Conductor sin seguro, UM | Seguro insuficiente, UIM |
| Lo que paga su aseguradora | Nada | Hasta $30,000 por persona y $60,000 por accidente en lesiones, $25,000 en daños |
| Lo que queda sobre ti | Todo | Todo lo que pase de sus límites |
| Lo que tienes que probar primero | Que él tuvo la culpa y no traía cobertura | Que él tuvo la culpa, cuánto valen tus daños, y que sus límites no alcanzan |
| Dónde se resuelve el reclamo | Con tu propia aseguradora | Con tu propia aseguradora, y en Texas a veces ante un juez |
Sin UM/UIM en tu póliza, el tercer renglón eres tú en los 2 casos, y tu única otra opción es cobrarle a alguien que ya no podía pagar un seguro.
La columna de la derecha es la más común de las 2 y casi nadie lo dice. El Insurance Research Council, en un estudio publicado el 17 de febrero de 2025 con datos de 2023, encontró que «One in three drivers (33.4%) were either uninsured or underinsured» a nivel nacional: 1 de cada 3 conductores va sin seguro o con seguro insuficiente. La mitad de seguro insuficiente de ese problema es más grande que la mitad sin seguro, y se lleva una fracción de la atención.
Cuántos conductores manejan sin póliza en Texas, de dónde sale ese número y por qué las cifras que circulan no se pueden comparar entre sí, lo cubrimos aparte en nuestra guía sobre si Texas es un estado sin culpa.
La ley de Texas obliga a ofrecerte la cobertura, no a comprarla
Esta es la parte que sorprende a la gente en el mostrador. La Sección 1952.101 del Código de Seguros de Texas dice que una aseguradora «may not deliver or issue for delivery in this state an automobile liability insurance policy» sin incluir cobertura contra conductor sin seguro o con seguro insuficiente, dentro de la póliza o como suplemento. En español: no puede entregarte una póliza de responsabilidad civil de auto en Texas sin esa cobertura. Solo desaparece si un asegurado nombrado la rechaza por escrito.
Léelo otra vez, porque cada palabra hace trabajo. La obligación es de la aseguradora, que tiene que ponerla enfrente de ti. La decisión es tuya, y tiene que quedar en papel. Si hoy tu póliza no trae UM/UIM, existe un rechazo firmado con tu nombre en algún archivo.
Esos rechazos los veo más seguido en pólizas compradas por internet con prisa, donde alguien andaba buscando un pago mensual y pasó por encima de una forma. Nadie amanece queriendo menos cobertura. Quería pagar menos, y esta es una de las líneas que mueve el precio.
Hay una segunda parte del estatuto que vale la pena conocer. La Sección 1952.102 trata un vehículo como si no tuviera seguro cuando la aseguradora del culpable no puede pagar por insolvencia. Que la compañía del otro quiebre te deja en el mismo lugar que si nunca hubiera tenido póliza, y la misma cobertura responde.
El seguro insuficiente es el reclamo que en Texas puede terminar ante un juez
Esta es la diferencia de fondo entre las 2 coberturas, y no la encontré en ninguna página para consumidores en este tema.
Con casi cualquier cobertura, tú presentas el reclamo y tu aseguradora lo evalúa. El seguro insuficiente en Texas no funciona así. En Brainard v. Trinity Universal Insurance Co., resuelto el 22 de diciembre de 2006, la Corte Suprema de Texas sostuvo que «the UIM insurer is under no contractual duty to pay benefits until the insured obtains a judgment establishing the liability and underinsured status of the other motorist». Es decir: tu aseguradora no tiene obligación contractual de pagarte hasta que una sentencia establezca la responsabilidad del otro conductor y que su cobertura no alcanzaba. Presentar el reclamo no arranca el reloj. Demandar a tu propia aseguradora tampoco.
En 2021 la corte abrió una segunda vía. Una decisión de la Corte Suprema de Texas de mayo de ese año, expediente 19-0885, sostuvo que el asegurado puede usar la Ley Uniforme de Sentencias Declarativas «to establish the prerequisites to recovery in a UM/UIM case», con honorarios de abogado disponibles a criterio del juez. No tumbó la regla de 2006. Le puso una segunda puerta al mismo cuarto.
Por qué esto cambia lo que compras hoy
Soy agente de seguros, no abogada, y quien esté en medio de un reclamo necesita a uno de esos y no a mí. La razón por la que esto va en un artículo sobre la diferencia entre 2 coberturas es más simple que la jurisprudencia.
El seguro insuficiente no es una bolsa de dinero esperando a cubrir la diferencia. Es una cobertura que tienes que probar para poder usarla. Eso es un argumento para cargar más límite del que crees que necesitas, y para ponerla en la póliza mucho antes de que pase algo, porque lo único que tú controlas es si el renglón está ahí.
Probar cuánto valen tus daños tampoco es un trámite. Son facturas médicas, comprobantes del ingreso que dejaste de ganar, el avalúo del vehículo y el expediente completo del choque. Todo eso se junta mucho mejor la primera semana que 8 meses después, así que las fotos del lugar, el reporte de policía y los nombres y teléfonos de los testigos valen más de lo que parecen el día del accidente.
Casi todo el mundo trata el seguro insuficiente como la versión suave del conductor sin seguro. En el papeleo, es la difícil.
¿Qué paga UM/UIM que tu cobertura contra choque no paga?
Paga lo que te pasó a ti, no solo lo que le pasó al carro. La cobertura contra choque arregla tu vehículo sin importar de quién fue la culpa. La cobertura amplia responde por granizo, robo y cosas así. Ninguna de las 2 pone un peso en tus gastos médicos, en el ingreso que dejaste de ganar, ni en el dolor y sufrimiento. UM/UIM sí.
El Departamento de Seguros de Texas tiene una página sobre esta cobertura en español donde detalla qué entra. Vale la pena leerla antes de rechazar nada.
Lo mismo aplica al revés para quien maneja por trabajo. Una póliza personal no te sigue a un trabajo, y eso es otra conversación, la del seguro de auto comercial. Y cuando tus límites de responsabilidad civil ya están por encima del mínimo, la siguiente pregunta suele ser si te conviene un seguro paraguas encima, porque los límites del paraguas y los de UM/UIM se fijan por separado y la gente supone que uno cubre al otro.
¿Cubre UM un choque y fuga en Texas?
Sí. El Departamento de Seguros de Texas incluye el choque y fuga dentro de lo que responde esta cobertura, cuando al otro conductor no se le puede identificar para que pague el daño.
Este es el reclamo donde el papeleo pesa más, porque no hay otro conductor al que preguntarle nada. Reporta el choque a la policía el mismo día y avisa a tu aseguradora enseguida. Un reclamo contra un conductor desconocido se apoya en ese reporte, y sin él la conversación se pone cuesta arriba. Si hay cámaras de un negocio en la esquina, pide el video antes de que se borre, que en muchos sistemas es cosa de días.
Si el choque ya pasó, empieza por los pasos de nuestra guía sobre qué hacer después de un accidente automovilístico en Texas.
Qué preguntar cuando subes tus límites en 2026
Pide la cotización de las 2 formas, con tus límites actuales y con un escalón más arriba. Los números se comparan solos y la diferencia suele ser menor de lo que la gente espera.
Las 2 preguntas para tu agente
- ¿Su compañía amarra el límite de UM/UIM al de responsabilidad civil? Por lo que veo con las compañías donde yo escribo, sí. Eso quiere decir que subir UM/UIM normalmente obliga a subir primero la responsabilidad civil, y el precio se mueve en las 2 líneas al mismo tiempo. Saberlo antes de comparar precios importa, porque 2 cotizaciones con límites distintos no son el mismo producto.
- ¿Cómo cambia con mi código postal? En Houston las tarifas se mueven por zona. Un promedio sacado de un comparador en línea te dice muy poco sobre tu propia póliza. Pide el número para tu vehículo, tu dirección y tu historial.
Cómo volver a ponerla en tu póliza
No necesitas esperar la renovación, cambiar de compañía, ni dar explicaciones. Agregar la cobertura contra conductor sin seguro y con seguro insuficiente a una póliza de auto de Texas es una llamada, y el papeleo toma minutos. En Houston la tarjeta nueva sale el mismo día.
Si te dijeron que no puedes asegurarte sin licencia de Texas, eso tampoco es cierto, y lo explicamos en nuestra guía de seguro de auto sin licencia. Si prefieres que alguien revise tu hoja de declaraciones contigo, tráela a la oficina o mándanos una foto. Lo hacemos en español todos los días, y puedes empezar por nuestra página de seguro de autos o por la agencia de seguros completa.
La diferencia entre conductor sin seguro y seguro insuficiente se reduce a una pregunta: cuando el otro no puede pagar, ¿quién paga? Pásate por la oficina en 5901 Bellaire Blvd suite C, escríbenos por WhatsApp, o pide tu cotización en línea. Abrimos de lunes a viernes de 9:00 am a 6:00 pm y sábados de 10:00 am a 4:00 pm, y puedes contactar la oficina aquí.
Preguntas frecuentes
¿Cuál es la diferencia entre conductor sin seguro y seguro insuficiente en Texas?
La cobertura contra conductor sin seguro paga cuando el culpable no tiene póliza de responsabilidad civil. La de seguro insuficiente paga cuando sí tiene una, pero sus límites no alcanzan para tus daños. En Texas las 2 se venden como una sola cobertura UM/UIM en tu propia póliza, y tu aseguradora está obligada a ofrecértela bajo la Sección 1952.101 del Código de Seguros de Texas.
¿Es obligatoria la cobertura contra conductor sin seguro en Texas?
No, pero la oferta sí. La Sección 1952.101 del Código de Seguros de Texas prohíbe que una aseguradora entregue una póliza de responsabilidad civil de auto en el estado sin incluir UM/UIM, dentro de la póliza o como suplemento. La cobertura solo desaparece si un asegurado nombrado la rechaza por escrito.
¿Tengo que demandar antes de que mi propia aseguradora pague un reclamo por seguro insuficiente?
En Texas la aseguradora no tiene obligación contractual de pagar hasta que se establezcan la responsabilidad y los daños. La Corte Suprema de Texas sostuvo en 2006 que eso requiere una sentencia, y en 2021 que una acción declarativa puede establecerlo. Es una pregunta legal para un abogado y no para un agente, y es la razón para fijar tus límites antes de un choque y no después.
¿Cubre la cobertura contra conductor sin seguro un choque y fuga en Texas?
Sí. El Departamento de Seguros de Texas incluye el choque y fuga cuando al otro conductor no se le puede identificar para que responda por el daño. Reporta el accidente a la policía y a tu aseguradora lo antes posible, porque el reclamo contra un conductor desconocido se apoya en ese reporte.
¿Qué pasa si la aseguradora del culpable quiebra?
La Sección 1952.102 del Código de Seguros de Texas trata ese vehículo como si no tuviera seguro. Si la compañía del otro conductor no puede pagar por insolvencia, tu cobertura UM responde igual que si nunca hubiera traído póliza.
¿Necesito UM/UIM si ya tengo cobertura amplia y contra choque?
Sí. La cobertura contra choque arregla tu carro y la amplia responde por granizo, robo y pérdidas parecidas, pero ninguna paga tus gastos médicos, tu ingreso perdido ni el dolor y sufrimiento. UM/UIM es la única cobertura de una póliza personal de auto en Texas que te paga a ti por las lesiones que causó alguien que no puede responder.
¿Puedo subir el límite de UM/UIM sin tocar el resto de la póliza?
Normalmente no. Las compañías suelen amarrar el límite de UM/UIM al de responsabilidad civil, así que subir uno obliga a subir el otro y el precio se mueve en las 2 líneas. Pregúntale a tu agente cómo lo maneja tu compañía antes de comparar cotizaciones, porque 2 cotizaciones con límites distintos no son el mismo producto.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.