Seguro de casa pagada: qué cambia cuando ya no hay hipoteca
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 16 de septiembre de 2026
Ninguna ley de Texas le obliga a tener seguro de casa pagada. Ninguna ley de ningún estado lo hace. Y eso ya era cierto antes de que usted diera el último pago. La ley nunca se lo exigió. Se lo exigía el banco.
Entonces la pregunta real no es si todavía necesita cobertura. Es qué pasa ahora que nadie está revisando. El día que se libera el gravamen, cinco tareas que su compañía hipotecaria hacía en silencio pasan a sus manos, y casi nadie se entera hasta que presenta un reclamo.
Llevo 15 años escribiendo pólizas personales y comerciales en Houston, en una agencia de seguros de Bellaire Blvd, y todos los días leo páginas de declaraciones. Esto es lo que veo cuando alguien termina de pagar su casa.
El seguro de casa pagada es la misma póliza que usted tenía con hipoteca, pero sin el banco. Ninguna ley estatal lo exige. Sin la cláusula del acreedor hipotecario, usted elige los límites, usted le paga la prima directo a la aseguradora, y cualquier cheque de reclamo llega a su nombre.
¿La ley de Texas exige el seguro de casa pagada?
No. Texas no tiene ninguna ley que exija seguro de casa, con hipoteca o sin ella. El Departamento de Seguros de Texas pone el requisito donde va. En su guía del seguro de propietario de vivienda, el TDI explica que «su compañía hipotecaria o persona con derecho de retención (lienholder, por su nombre en inglés) usarán esta fecha para asegurarse que usted tenga un seguro en su propiedad.»
La compañía hipotecaria. No el estado.
Esto no es un caso raro en Houston. El Censo de Estados Unidos reportó en enero de 2026 que el 39.4% de las casas ocupadas por sus dueños no tenían hipoteca en la Encuesta Americana de la Comunidad de 2020 a 2024, contra 34.4% una década antes. Texas está más arriba. Un análisis de la Asociación Nacional de Constructores de Vivienda sobre datos de 2023 encontró que el distrito 34 de Texas tiene el porcentaje más alto de dueños sin hipoteca de todo el país, y que el distrito 29, que cubre el este del condado de Harris, está en 56.7%.
Más de la mitad de los dueños de casa en algunas zonas de esta ciudad ya no tienen banco. Y nadie les manda una carta sobre su póliza.
Las páginas en español citan una ley de España, no de Texas
Si usted buscó «¿es obligatorio el seguro de casa?» en español, lo más probable es que las primeras respuestas hayan venido de otro país.
Ocho de los primeros nueve resultados en español para esa pregunta son de bancos y aseguradoras de España. Citan el Real Decreto 716/2009, una ley española sobre hipotecas en España. En Texas no aplica nada de eso.
Hay un segundo error que circula en sitios en español de Estados Unidos: que el seguro de casa es obligatorio si usted dio menos del 20% de enganche. Eso confunde dos productos distintos. El seguro hipotecario privado, el PMI, protege al banco si usted deja de pagar el préstamo, y sí depende del enganche. El seguro de casa protege la casa, y el banco lo exige sin importar cuánto haya dado de enganche.
Si le dijeron cualquiera de las dos cosas, le hablaron de otro producto o de otro país.
Lo que hacía su banco y ahora le toca a usted
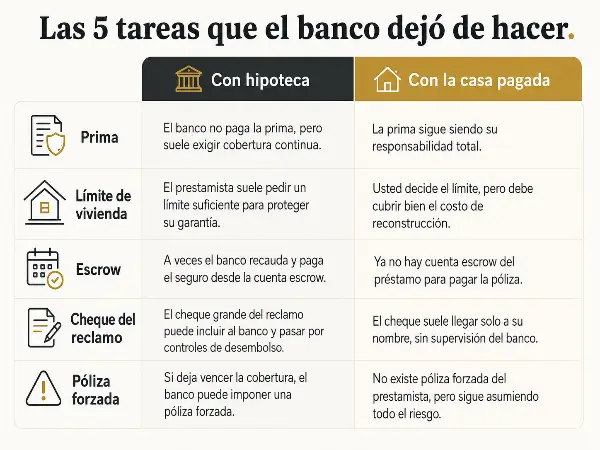
Cinco cosas. Cobraba la prima, fijaba la cobertura mínima, guardaba su escrow, controlaba el dinero de sus reclamos, y estaba listo para comprarle una póliza si la suya se cancelaba.
| Tarea | Con hipoteca | Con la casa pagada |
|---|---|---|
| Pagar la prima | El banco la paga del escrow | Usted le paga directo a la aseguradora, o la póliza se cancela |
| Fijar el límite de la vivienda | El banco exige costo de reemplazo | Usted decide la cantidad |
| Guardar el escrow | El banco lo administra | Le devuelven el saldo en 20 días hábiles |
| El cheque del reclamo | Sale a nombre suyo y del banco, y se libera por partes después de inspección | Sale a su nombre, completo, sin inspección |
| Póliza forzada de respaldo | El banco compra una si la suya se cancela | Nadie. No hay respaldo |
¿Quién paga la prima ahora?
Usted, y aquí es donde la mayoría de las casas pagadas se quedan sin seguro. El banco pagaba esa cuenta del escrow cada año sin preguntarle. Eso se acaba. Si usted no arregla el pago directo con la aseguradora, la póliza se cancela por falta de pago y usted no se entera hasta que la necesita.
Nadie tomó esa decisión. Fue un paso que se saltó. Ponga pago automático o ACH la misma semana en que se cierra el préstamo.
Su reembolso de escrow tiene fecha límite
La regla federal le pone un plazo fijo al banco. La sección 1024.34 del Reglamento X le da al administrador de su hipoteca 20 días, sin contar sábados, domingos ni días festivos federales, para devolverle lo que quede en la cuenta de escrow después de que el préstamo quede pagado por completo.
Son 20 días hábiles, casi un mes en el calendario. Si no ha llegado, llame y cite la regla por número.
Usted decide cuánta cobertura lleva
Su banco exigía cobertura a costo de reemplazo. La guía de venta de Fannie Mae obliga a que la póliza cubra sobre esa base. Pero la cantidad se fijó el año en que usted cerró, y reconstruir en Houston cuesta más hoy.
El TDI marca la diferencia que casi nadie explica: «El costo de reemplazo es distinto al valor en el mercado y no incluye el valor de su terreno.» Un incendio no se lleva el terreno.
En Sharpstown, en Gulfton o en Spring Branch, el precio en que se vendería su casa incluye el terreno. Lo que cuesta reconstruirla, no. Si usted asegura la casa por lo que valdría vendida, está pagando cada año por una parte de cobertura que nunca va a poder cobrar. Al revés es peor: un límite fijado hace diez años hoy se queda corto, y la diferencia la pone usted.
Pida un estimado de costo de reemplazo. Cualquier agente lo saca en unos minutos, y es la primera línea que yo reviso en una página de declaraciones.
El cheque del reclamo llega a su nombre
Esta es la parte que nadie escribe, y es la mejor noticia del artículo.
Con hipoteca, la aseguradora emite el pago bajo la cláusula estándar del acreedor hipotecario y el banco controla el dinero. La guía de administración de Fannie Mae establece reglas para cómo los administradores hipotecarios manejan ciertos reclamos de seguro. En esos casos, el primer desembolso puede limitarse a la mayor de tres cifras: $40,000, el 33% del total del reclamo, o el monto que exceda el saldo del préstamo, según las condiciones aplicables del préstamo y del reclamo.
Con la casa pagada, nada de eso aplica. Después de un reclamo por granizo, el cheque lleva un solo nombre. El suyo. Completo, la semana en que se libera, sin calendario de desembolsos y sin que nadie inspeccione su techo antes de soltar el resto.
¿Le pueden quitar su casa pagada en una demanda en Texas?
En casi ningún caso, y la advertencia que usted lee en los blogs de seguros no aplica igual en este estado.
La sección 41.001 del Código de Propiedad de Texas dice que el homestead está exento de embargo por reclamos de acreedores, salvo por gravámenes fijados correctamente sobre la propiedad. Las excepciones son una lista corta y específica: el dinero de la compra, los impuestos de propiedad, mejoras contratadas por escrito, partición, préstamos refinanciados, crédito con garantía hipotecaria bajo la constitución del estado, y las hipotecas revertidas. La sección 41.002 fija el homestead urbano en hasta 10 acres. Una demanda por una caída en su propiedad no está en esa lista.
Así que ignore a quien le diga que una visita que se resbala se puede quedar con su casa.
Lo que sí alcanza una sentencia es otra cosa, y es la razón real para llevar responsabilidad civil: sus ahorros, sus cuentas de inversión, una propiedad de renta, cualquier bien que quede fuera de la exención. Cuando alguien tiene ahorros o una segunda propiedad, ahí es donde entra una póliza umbrella personal, que se monta arriba de los límites de la casa. Y usted paga su propio abogado desde la primera hora, gane o pierda. Yo soy agente de seguros, no abogada. Si le ponen una demanda, hable con uno.
¿Necesita cobertura de viento y granizo en Houston?
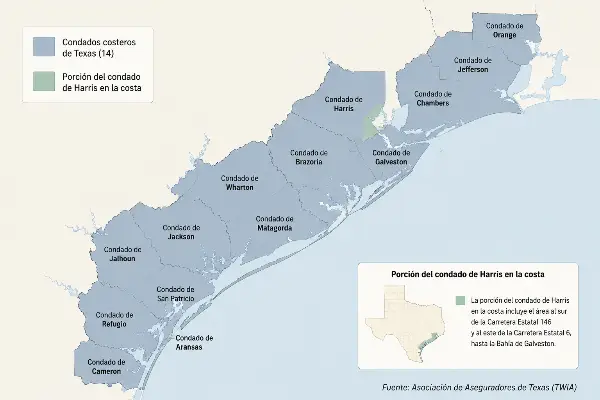
En partes del condado de Harris, el viento y el granizo nunca estuvieron dentro de la póliza estándar, con hipoteca o sin ella.
El TDI lo dice sin rodeos: «La mayoría de las pólizas de propietario de vivienda no cubren los daños causados por tormentas y granizo si usted vive en cualquiera de los 14 condados en la costa o en partes del Condado de Harris.» Dentro de ese territorio, la Asociación de Seguros contra Huracanes de Texas, TWIA, es el respaldo. TWIA reportó 252,433 pólizas vigentes y aproximadamente $4.3 mil millones en fondos disponibles para la temporada de huracanes al 12 de agosto de 2026.
La inundación va aparte en todo Texas. El TDI dice que «las pólizas de propietario de vivienda normalmente no cubren los daños que son causados por inundaciones,» y pagar la casa no cambia eso. Si quiere ver qué entra y qué no entra por clima, revise qué cubre el seguro ante daños por clima en Texas.
Lo que sí cambia: si su banco lo obligaba a llevar seguro contra inundación porque la casa está en zona inundable, ese requisito se fue con el gravamen. El agua no se fue.
Por qué se cancelan pólizas en Texas en 2026, y qué dicen los datos
El costo es la razón que la gente da. Pero el movimiento más grande que se puede medir es el de las aseguradoras saliéndose, no el de los dueños cancelando.
El Instituto Kinder de la Universidad Rice publicó un análisis de las primas de Texas el 10 de agosto de 2026. La prima anual promedio de seguro de vivienda en Texas llegó a aproximadamente $3,000 en 2024, según el análisis del Instituto Kinder de la Universidad Rice. Las primas se llevaron el 4.6% del ingreso familiar promedio en el condado típico de Texas, contra 2.9% en 2009. La prima mediana por condado subió 18% en 2023 y otro 16% en 2024.
Esa presión es real, y pega más fuerte en quien ya no tiene pago de hipoteca, porque cancelar parece el único gasto de la casa que uno puede recortar.
Los números del otro lado cuentan otra historia. La Asociación Nacional de Comisionados de Seguros publicó 7 años de datos del mercado el 5 de agosto de 2026: las no renovaciones iniciadas por las compañías subieron entre 96% y 216% según la región. Que los dueños cancelan es lo que se repite. Que las aseguradoras se van es lo que está en los registros.
Y las familias con más probabilidad de quedarse sin póliza son justamente las de este artículo. La Consumer Federation of America, con datos de la Encuesta Americana de Vivienda del Censo de 2021 en un estudio presentado a la NAIC, encontró que el 7.4% de los dueños de casa no tenía ningún seguro. Entre dueños hispanos era 14%, casi el doble. Entre quienes heredaron su casa, 29%.
Una casa heredada casi siempre es una casa pagada. Si sus padres le dejaron una casa en Denver Harbor o en Magnolia Park y nadie ha tocado la póliza desde entonces, ese es el expediente de más riesgo que vemos. Hacer el cambio de título de propiedad en Texas y volver a escribir la póliza a su nombre son dos trámites distintos, y el segundo se olvida.
Qué hacer esta semana si su casa ya está pagada
Cinco cosas, y cuatro se resuelven con una llamada.
- Saque su página de declaraciones y revise si el banco sigue apareciendo como acreedor hipotecario. Pida a su aseguradora que lo quite.
- Ponga pago automático o ACH con la aseguradora. No espere una cuenta que antes salía del escrow.
- Confirme que llegó el reembolso del escrow. Veinte días hábiles desde que terminó de pagar.
- Pida un estimado de costo de reemplazo de la vivienda y compárelo con el límite que trae hoy.
- Averigüe si su dirección cae en el territorio de TWIA o en zona inundable, y quién carga ese riesgo ahora que el banco ya no está.
Una respuesta directa mientras está aquí: nosotros no vendemos paquetes combinados, así que no le voy a decir que pasar su aseguranza de auto con nosotros es la solución. Subir el deducible y corregir un límite de vivienda inflado son las dos primeras cosas que reviso, y hay otras formas de bajar el costo del seguro de casa sin cancelar nada.
Si en la casa pagada vive alguien más, un hijo, una hija, un inquilino, sus pertenencias no están cubiertas por la póliza de usted. Necesitan su propio seguro para inquilinos en Texas. Y si el plan es que la casa pase a sus hijos, un seguro de vida en Houston es lo que evita que la tengan que vender para pagar impuestos.
Revisamos su seguro de casa pagada en Houston
Traiga su página de declaraciones a nuestra oficina en Houston, en el 5901 Bellaire Blvd Suite C, o mándenos una foto por WhatsApp. Le decimos cómo debería verse la póliza en su dirección y cuánto debería costar, en español o en inglés, y le decimos también si su póliza actual ya está bien como está. Abrimos de lunes a viernes de 9:00 a 6:00 y sábados de 10:00 a 4:00.
Llame al (832) 804-9286 o pida una cotización en línea. Dejar bien puesto el seguro de casa pagada es una conversación de 15 minutos y empieza con la página de declaraciones que usted ya tiene, así que tráigala antes de andar comparando precios. En nuestra página de seguro de casa en Houston puede ver qué incluye una póliza estándar.
Preguntas frecuentes
¿Es obligatorio el seguro de casa pagada en Texas?
No. Ningún estado, incluyendo Texas, exige el seguro de casa por ley. El requisito siempre vino del banco protegiendo su garantía, y por eso el Departamento de Seguros de Texas lo explica como algo que revisa «su compañía hipotecaria o persona con derecho de retención.» Cuando se libera el gravamen, la decisión es suya.
¿Qué pasa con mi cuenta de escrow cuando termino de pagar la hipoteca?
Se cierra, y el banco le debe lo que quede adentro. El Reglamento X federal le da 20 días, sin contar sábados, domingos ni días festivos, desde que el préstamo queda pagado por completo, o sea casi un mes de calendario. Arregle el pago directo con su aseguradora esa misma semana, porque el banco deja de pagar esa prima.
¿Baja la prima cuando la casa queda pagada?
Por sí sola, no. Algunas aseguradoras dan un crédito por pago anual completo, y cambiar a facturación directa puede modificar los cargos por mensualidad, pero terminar de pagar no es un factor de tarifa. El cambio grande viene de corregir un límite de vivienda que ya no corresponde a lo que cuesta reconstruir su casa.
¿Necesito seguro de casa pagada si tengo ahorros?
Legalmente puede auto asegurarse, y hay quien tiene el patrimonio para hacerlo. Antes de decidirlo conviene saber con quién se está parando: el 7.4% de los dueños de casa en el país no tiene ninguna póliza, y entre dueños hispanos la cifra sube a 14%, según datos del Censo analizados por la Consumer Federation of America. La parte que casi todos olvidan es la responsabilidad civil, porque los gastos de defensa empiezan el día que le ponen la demanda, gane o pierda.
¿Me pueden quitar mi casa pagada en una demanda en Texas?
La protección de homestead en Texas es de las más fuertes del país. La sección 41.001 del Código de Propiedad exenta el homestead de embargo por reclamos de acreedores, con una lista corta de excepciones: dinero de la compra, impuestos, mejoras contratadas, partición, préstamos refinanciados, crédito con garantía hipotecaria y las hipotecas revertidas. La sección 41.002 fija el homestead urbano en hasta 10 acres. Una demanda por lesiones no está en esa lista, aunque sí puede alcanzar sus ahorros y otros bienes no exentos.
¿A nombre de quién llega el cheque del reclamo si no hay hipoteca?
Al suyo, completo. En una casa con hipoteca el cheque incluye al banco, y la guía de administración de Fannie Mae le da a ese banco la tarea de aprobar el plan de reparación, inspeccionar el trabajo conforme avanza y soltar el pago por partes. Sin gravamen nada de eso aplica: usted recibe el pago completo y nadie retiene el resto ni le condiciona la reparación.
¿Una casa pagada en Houston necesita seguro de viento y granizo aparte?
Depende de su dirección, no de si tiene préstamo. El TDI señala que la mayoría de las pólizas no cubren daños por tormenta y granizo en los 14 condados de la costa ni en partes del condado de Harris, donde esa cobertura la escribe TWIA. TWIA reportó 252,433 pólizas vigentes al 12 de agosto de 2026. La inundación va en póliza aparte en todo Texas.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.