Seguro de inundación en Houston, TX
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 1 de octubre de 2026
Tu póliza de casa no cubre inundación. La de inquilinos tampoco. En Texas la inundación se asegura aparte, con una póliza propia, y la mayoría de las casas del condado de Harris no la tiene.
Los números son de FEMA. En el condado de Harris hay 206,279 pólizas residenciales de inundación vigentes, sobre 1,245,880 viviendas. Eso es 16.56 por ciento. Dentro de la zona que FEMA ya marca como de alto riesgo, la cobertura llega apenas al 48.37 por ciento. Más de la mitad de las casas que el gobierno considera en riesgo no tienen nada.
Y hay algo que casi nadie dice: 151,515 de esas pólizas, el 73.5 por ciento, están fuera de la zona de alto riesgo. La gente que sí compró el seguro de inundación en Houston, en su mayoría, no estaba obligada a comprarlo.
Este artículo explica cómo funciona la cobertura, qué están haciendo los mapas nuevos de FEMA, y qué decisiones cambian en 2026.
¿Qué es el seguro de inundación? Es una póliza separada que paga el daño causado por agua que entra desde afuera: desbordes de bayous, acumulación de lluvia, marea de tormenta o drenaje que no dio abasto. La mayoría se compra a través del Programa Nacional de Seguro contra Inundaciones, que administra FEMA. Tu póliza de casa no la incluye.
¿El seguro de casa cubre inundación en Texas?
No. Ninguna póliza estándar de casa o de inquilinos en Texas cubre inundación, y no es letra chiquita: es una exclusión de diseño.
La confusión viene de que ambas pólizas sí cubren agua, pero agua de otro tipo. Si revienta una tubería adentro de tu casa, o si el techo se abre en una tormenta y entra lluvia por arriba, eso normalmente sí entra en tu seguro de casa en Houston. Si el agua llega caminando desde afuera, por el piso, eso es inundación y necesita su propia póliza.
La regla práctica: mira de dónde vino el agua.
| De dónde vino el agua | Qué póliza responde |
|---|---|
| Tubería reventada adentro de la casa | Póliza de casa |
| Lluvia que entra por un techo dañado en la tormenta | Póliza de casa |
| Agua que sube desde la calle o del patio | Póliza de inundación |
| Bayou o canal de drenaje desbordado | Póliza de inundación |
| Marea de tormenta en un huracán | Póliza de inundación |
| Drenaje que no dio abasto en una lluvia fuerte | Póliza de inundación |
| Tu carro bajo el agua en la entrada | Cobertura comprensiva del auto |
| El edificio del apartamento que rentas | Póliza del dueño, no la tuya |
Esa última fila del carro sorprende a mucha gente, porque la póliza federal de inundación no cubre vehículos de ninguna manera. Lo explicamos completo en si el seguro de auto cubre daños por inundación.
Vale aclarar un mito de paso. Circula mucho que Texas es el estado número 1 del país en reclamos de inundación. No lo es. En el registro histórico del programa federal, Luisiana va primero con 484,979 reclamos, Florida segundo con 448,425, y Texas tercero con 393,669. Texas sí es segundo en pólizas vigentes, detrás de Florida. Sigue siendo muchísimo, pero si una página te da ese dato mal, revisa qué más te está dando mal.
Quién necesita seguro de inundación en Houston, y quién está obligado
Estás obligado si tu casa está en una Zona Especial de Riesgo de Inundación y tienes una hipoteca respaldada por el gobierno federal. En ese caso el banco lo exige y normalmente lo mete en tu escrow. Si estás comprando tu primera casa, esta es una de las sorpresas del cierre, y la tratamos junto con las demás en la guía para cotizar seguro de vivienda siendo comprador primerizo.
Fuera de esa obligación, no hay ley que te obligue. Texas no lo exige. Y ahí es donde la mayoría de la gente decide que no le toca.
Considéralo en serio si:
- Vives cerca de un bayou, un canal de drenaje, un lago o un embalse
- Tu calle acumula agua cuando llueve fuerte, aunque el agua no haya entrado a la casa
- Tu casa es de los años 60, 70 u 80 y está a nivel de calle, sin elevación
- Compraste hace poco y no sabes si la casa se inundó antes
- Tu vecino de la misma cuadra tiene póliza de inundación y tú no
FEMA publica que, entre 2014 y 2024, casi un tercio de los reclamos del programa federal, el 29 por ciento, vino de zonas fuera de las áreas marcadas como de alto riesgo. En el condado de Harris esa proporción es mucho más alta: 73.5 por ciento de las pólizas locales están fuera de la zona de alto riesgo, y esa gente la compró por algo.
Un dato que ordena la discusión: el condado de Harris acumula 170,803 reclamos del programa federal a lo largo de su historia, y FEMA tiene marcadas 19,905 propiedades del condado con pérdidas múltiples, de las cuales 16,613 están clasificadas como de pérdida repetitiva y 3,720 como pérdida repetitiva severa. Son casas que se han inundado más de una vez, y muchas de ellas se ven exactamente como la tuya.
Los mapas nuevos de Harris County en 2026: qué dicen y qué no
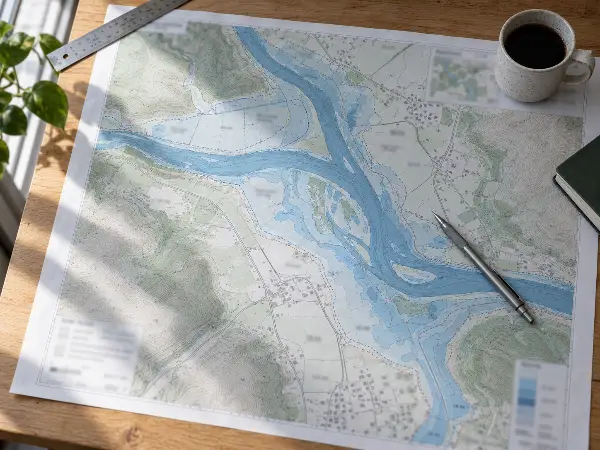
Los mapas nuevos existen, pero son un borrador y hoy no cambian nada de tu seguro. Esto es lo primero que hay que entender, porque la cobertura noticiosa dio a entender lo contrario.
MAAPnext, el proyecto oficial del Distrito de Control de Inundaciones del Condado de Harris, lo dice con todas sus letras en su propio sitio: «MAAPnext flood maps are currently in draft form and are being shared for informational and educational purposes only.» Y remata: «Draft maps are not final, cannot be used for insurance or regulatory decisions, and are not open for public comment at this time.»
El Distrito de Control de Inundaciones publicó lo mismo en febrero de 2026: son mapas de borrador para revisión técnica de los administradores de llanuras de inundación, no son regulatorios, y nada cambia todavía en requisitos de seguro ni en reglas de construcción. La razón del rediseño es que las tasas de lluvia subieron más de 30 por ciento respecto a lo que suponían los mapas anteriores, que son de 2007.
Lo que sigue: FEMA tiene que publicar los mapas preliminares, y después abre un periodo formal de revisión pública y apelaciones. Esa fecha no está anunciada.
Cuando pasen a ser oficiales, el cambio es grande. La Universidad Rice analizó los datos del borrador en junio de 2026 y calculó que alrededor de 175,000 viviendas del condado entrarían a una llanura de inundación donde antes no estaban, y unas 60,000 saldrían. La llanura de 100 años pasaría de 301 a 445 millas cuadradas.
No es la misma noticia para todos. En el área de Cypress el análisis de Rice calcula un aumento neto de unas 24,500 casas unifamiliares y 6,100 unidades multifamiliares. En Alief, en cambio, saldrían cerca de 9,300 unidades residenciales netas del mapa. Dos colonias de la misma ciudad, resultados opuestos.
¿Los mapas nuevos van a subir tu prima?
No, y esta es la parte que más se está contando al revés. Desde octubre de 2021 la prima federal no se calcula por la zona del mapa. Se calcula por tu edificio.
FEMA lo explica así en su hoja informativa del sistema actual: antes «the NFIP rating methodology primarily considered flood zones and elevations,» y bajo el sistema nuevo «the rating is specific to the building (rather than a blanket rate based on a flood map).» Lo que pesa ahora es la distancia a la fuente de agua, la frecuencia con que se inunda esa ubicación, la elevación de tu estructura, el tipo de construcción y el costo de reconstruirla.
Así que salir o entrar del mapa no cambia, por sí solo, el riesgo de tu casa ni el precio que refleja ese riesgo.
Lo que sí cambia cuando un mapa se vuelve oficial:
- Si tu banco te obliga a comprarla. Entrar a la zona de alto riesgo con hipoteca federal activa el requisito. Salir de la zona lo quita.
- Si el pago entra a tu escrow, que para muchas familias es el cambio que más se siente en el recibo mensual.
- A qué descuentos calificas. Y aquí está el que casi nadie menciona.
FEMA aplica un descuento llamado Newly Mapped a las propiedades que pasan de zona B, C o X a una zona especial de riesgo. Según el portal de FEMA para agentes, es «a 70% premium discount applied to the first $35,000 of building coverage and to the first $10,000 of contents purchased,» y aplica si compras o renuevas «within the first 12 months after the map update.» Después se va retirando poco a poco, con aumentos que no pueden pasar de 18 por ciento al año.
Ese descuento no existe todavía en Harris County, porque el mapa no es oficial. Pero cuando lo sea, la ventana es de 12 meses y se pierde sola. Vale la pena saberlo ahora y no enterarse después.
¿Cuánto cuesta el seguro de inundación en Houston?
Depende de tu dirección, y cualquier página que te dé un precio fijo para todo Houston te está adivinando. Bajo el sistema actual el precio se arma estructura por estructura.
Lo que mueve el número:
- Qué tan cerca estás de la fuente de agua y qué tan seguido se inunda ese punto
- La elevación de tu piso más bajo
- Cómo está construida la casa y cuánto costaría reconstruirla
- Cuánta cobertura de edificio y de contenido eliges
- El deducible que aceptes
FEMA publica que, con el sistema actual, la mayoría de los aumentos anuales está topada en 18 por ciento y que 96 por ciento de los asegurados ven bajadas o subidas de no más de 20 dólares al mes. Si tu recibo de casa también viene subiendo, ese es otro tema y lo explicamos en cómo la inflación afecta tu seguro de casa en Houston.
Una advertencia sobre las páginas que comparan precios: varias todavía anuncian la Preferred Risk Policy, la póliza económica de zonas de bajo riesgo. Ya no existe. FEMA la eliminó: «under Risk Rating 2.0, FEMA… will no longer offer the Preferred Risk Policy (PRP) insurance product.» Dejó de venderse en octubre de 2021 y las que quedaban se convirtieron en las renovaciones a partir de abril de 2022. Si una página te la ofrece, esa página lleva 5 años sin actualizarse.
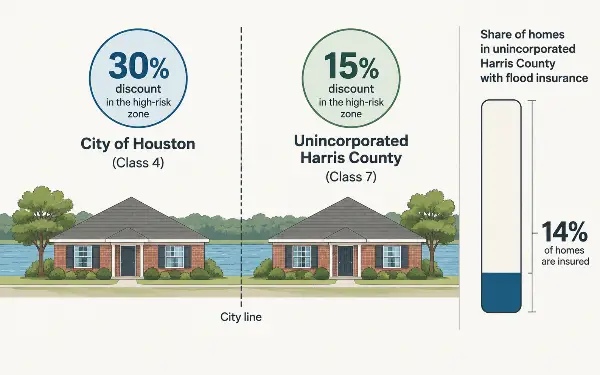
El descuento que depende de una línea en el mapa municipal. FEMA le da a cada comunidad una clase en el Sistema de Clasificación Comunitaria, y esa clase se traduce en un descuento para todas las pólizas federales de ese lugar. Esto es lo que dice el registro de comunidades de FEMA, actualizado el 18 de septiembre de 2026:
| Dónde está la casa | Clase | Descuento dentro de la zona de alto riesgo | Descuento fuera de la zona |
|---|---|---|---|
| Ciudad de Houston, desde el 1 de octubre de 2026 | 4 | 30 por ciento | 10 por ciento |
| Condado de Harris no incorporado, sin cambio desde 2014 | 7 | 15 por ciento | 5 por ciento |
Dos casas idénticas, en el mismo bayou, con el mismo riesgo, pueden tener el doble de descuento una que otra según de qué lado de los límites de la ciudad estén. Casi nadie revisa eso antes de comprar casa. Si estás comparando colonias, como Meyerland, esa línea vale dinero real todos los años.
El período de espera de 30 días, y sus 4 excepciones
Una póliza nueva de inundación entra en vigor 30 días después de la compra. No puedes comprarla el día antes de un huracán.
Casi todas las páginas se detienen ahí, y ahí es donde le cuestan un cierre a alguien. FEMA publica 4 excepciones, textuales:
- «There is no wait if you buy flood insurance while making, increasing, extending or renewing a mortgage.»
- «There is no wait if you change your flood insurance coverage while renewing your policy.»
- «There is a one-day wait if your property is in a newly-designated high-risk flood zone and you buy a policy within 12 months of the update.»
- «There is a one-day waiting period if a flood is caused or worsened by a wildfire on federal land and you buy a policy within 60 days of the wildfire containment date.»
La tercera es la que va a importar en Harris County cuando los mapas se vuelvan oficiales: un solo día de espera, no 30, si compras dentro de la ventana. Puedes leer las 4 en la página de FEMA sobre cómo comprar una póliza.
Si estás en proceso de compra de casa, la primera excepción es la que te aplica y conviene mencionarla antes del cierre, junto con la cobertura mientras la casa está en venta.
Qué cubre y qué no cubre la póliza federal
La póliza federal se divide en 2 coberturas que se compran por separado: el edificio y el contenido. Se pueden comprar juntas o solo una.
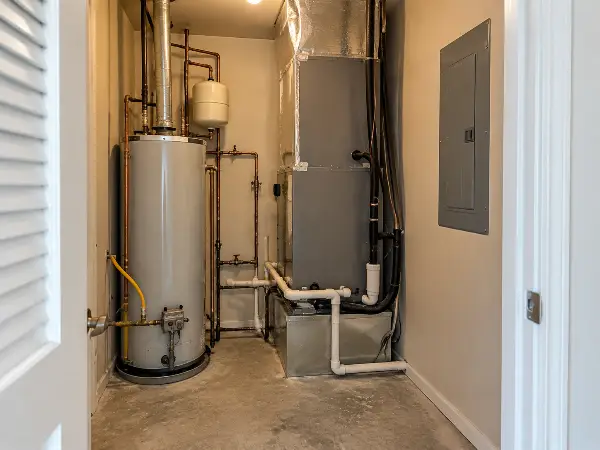
El edificio incluye la estructura y sus sistemas: cimientos, paredes, instalación eléctrica, plomería, calentador de agua, sistema de aire y los aparatos que vienen instalados en la casa. El contenido es lo que se saca en una mudanza: muebles, ropa, electrodomésticos sueltos y electrónica.
Estos son los topes que publica FEMA:
| Quién compra | Edificio | Contenido |
|---|---|---|
| Dueño de casa | 250,000 dólares | 100,000 dólares |
| Inquilino | No aplica, el edificio es del dueño | 100,000 dólares |
| Negocio | 500,000 dólares | 500,000 dólares |
Los artículos de valor dentro del contenido tienen un tope aparte de 2,500 dólares. Y esos topes son del programa, no de tu aseguradora, así que si reconstruir tu casa cuesta más de 250,000 dólares, la póliza federal sola no te deja completo.
Lo que la gente descubre tarde es lo que no está adentro, y son 3 huecos.
No paga tu hospedaje mientras arreglan la casa. El propio material de FEMA lo dice sin rodeos: «The NFIP does not cover ALE,» es decir, gastos adicionales de vivienda. Si tu póliza de casa te pagaría un hotel después de un incendio, la de inundación no hace lo mismo después de una inundación. Ese hueco es la razón número 1 por la que vale la pena mirar también el mercado privado.
No paga tu carro. La póliza federal asegura edificios y su contenido, nunca vehículos. Eso corre por la cobertura comprensiva de tu póliza de auto.
No paga el terreno ni casi nada de lo que está afuera. Jardines, árboles, cercas, albercas y el patio en general quedan fuera.
Seguro federal o seguro privado: en qué se diferencian
La federal está disponible en más lugares y con reglas publicadas. La privada suele dar límites más altos y cubrir cosas que la federal deja fuera. El mercado privado de inundación en Texas creció en los últimos años y ya es una opción real, no una rareza.
| Punto | Programa federal | Aseguradora privada |
|---|---|---|
| Disponibilidad | En cualquier comunidad participante, y casi todas en Houston participan | Depende de que la aseguradora quiera ese código postal ese año |
| Límites | 250,000 de edificio y 100,000 de contenido en una casa | Pueden ser más altos |
| Vivienda temporal | No la cubre | La pueden incluir |
| Período de espera | 30 días, con 4 excepciones publicadas | A veces más corto, lo define el contrato |
| Descuentos comunitarios y Newly Mapped | Sí aplican | No aplican |
| Reglas | Publicadas por FEMA, iguales para todos | Las fija cada aseguradora |
El punto que casi nadie menciona: no son excluyentes. Hay quien compra la federal hasta el tope y encima una póliza privada de exceso para la diferencia. Lo que decide es cuánto costaría reconstruir tu casa, no cuánto pagaste por ella.
Inquilinos y negocios: dónde cambia la respuesta
La regla de fondo es la misma para los 3, pero la póliza que compras y la ley que te protege cambian.
Si rentas, puedes comprar cobertura de contenido solamente, hasta 100,000 dólares, sin asegurar el edificio, que sigue siendo del dueño. Y desde 2022 la ley de Texas obliga al arrendador a avisarte por escrito si sabe que la vivienda está en la llanura de 100 años o si se inundó en los últimos 5 años. Todo eso, con el texto de la ley y qué hacer si no te lo dieron, está en si vale la pena el seguro de inquilinos en Texas y en la página de seguros para apartamentos en Houston.
Si tienes un negocio, los topes suben a 500,000 de edificio y 500,000 de contenido, y aparece un hueco que no existe en la versión residencial: la póliza federal no paga el ingreso que dejas de ganar mientras estás cerrado. Eso, junto con las herramientas en la troca, el food truck y el efecto dominó cuando cierra el cliente al que le das servicio, lo desarmamos en cómo cubre el seguro de negocio los desastres naturales en Texas. Si eres contratista, las pólizas de seguro para contratistas en Houston son el punto de partida.
¿Qué pasa si el Congreso deja expirar el programa federal?
El programa está autorizado hasta el 11 de diciembre de 2026, y ya se ha quedado sin autorización 2 veces en el último año. Conviene saber qué pasa y qué no.
El Servicio de Investigación del Congreso, en su reporte actualizado el 11 de septiembre de 2026, documenta que desde el final del año fiscal 2017 se han aprobado 36 reautorizaciones de corto plazo. El programa estuvo sin autorización del 1 de octubre al 12 de noviembre de 2025, 43 días, el corte más largo de su historia, y otra vez del 1 al 3 de febrero de 2026.
Qué pasa durante un corte:
- No se pueden emitir pólizas nuevas. Esa es la parte que pega.
- Las pólizas ya emitidas siguen vigentes hasta que termine su año de vigencia.
- Los reclamos se siguen pagando con el dinero que entra de las primas.
El efecto real no lo sufre quien ya está asegurado, lo sufre quien está comprando casa. En el corte de junio de 2010 se calcularon más de 1,400 cierres de compraventa cancelados o retrasados por día, porque el comprador no podía conseguir la póliza que el banco exigía.
La conclusión práctica es aburrida y sirve: si ya tienes póliza, renuévala a tiempo y no la dejes caer. Si estás comprando casa cerca de una fecha de vencimiento del programa, habla con tu agente antes y no la semana del cierre.
Cómo revisar tu zona de inundación hoy
Toma 5 minutos y se hace con la dirección, sin dar teléfono ni correo.
- Entra al Centro de Servicios de Mapas de FEMA y escribe tu dirección. Vas a ver tu zona actual: la A o la AE son de alto riesgo, la X es de riesgo moderado o bajo.
- Anota la zona y la fecha del mapa vigente. Para la Ciudad de Houston el mapa vigente es del 29 de enero de 2021, y para el condado de Harris no incorporado es del 15 de noviembre de 2019.
- Averigua si tu dirección está dentro de los límites de la Ciudad de Houston o en área no incorporada del condado. Eso decide si tu descuento comunitario es de 30 por ciento o de 15 por ciento a partir del 1 de octubre de 2026.
- Saca tu página de declaraciones y busca si ya tienes o no una póliza de inundación aparte. Si no aparece como póliza separada, no la tienes.
Si te atoras en cualquiera de los 4 pasos, mándanos tu dirección por WhatsApp y te decimos en qué zona estás, qué dice el mapa vigente y qué descuento comunitario te toca. No tienes que cambiar nada ni cotizar nada para preguntar. También puedes pasar a la oficina en 5901 Bellaire Blvd suite C, en Houston, de lunes a viernes de 9:00 am a 6:00 pm y sábados de 10:00 am a 4:00 pm, o revisar todas las formas de comunicarte.
Lo que no cambia, con mapa nuevo o con mapa viejo: el agua no lee mapas. En este condado, 3 de cada 4 familias que compraron seguro de inundación en Houston lo hicieron estando fuera de la zona de alto riesgo. Sabían algo que el mapa no decía. Aquí estamos, en la agencia de seguros en Houston que lo atiende en español.
Preguntas frecuentes
¿El seguro de casa cubre inundación en Texas?
No. Ninguna póliza estándar de casa o de inquilinos en Texas cubre el daño por inundación, y se necesita una póliza aparte. Tu póliza normal sí cubre agua de otro origen, como una tubería que revienta adentro o lluvia que entra por un techo dañado en una tormenta. La diferencia está en de dónde vino el agua: del suelo hacia adentro es inundación.
¿Necesito seguro de inundación en Houston si no estoy en zona de alto riesgo?
Es tu decisión, pero los números del condado dicen mucho. El 73.5 por ciento de las pólizas de inundación vigentes en el condado de Harris están fuera de la zona de alto riesgo. A nivel nacional, FEMA reporta que entre 2014 y 2024 el 29 por ciento de los reclamos del programa vino de zonas fuera de las áreas de alto riesgo. El mapa marca dónde el banco te obliga, no dónde se puede meter el agua.
¿Los mapas nuevos de FEMA ya cambiaron mi seguro?
Todavía no. Los mapas de Harris County están en borrador y el propio proyecto oficial dice que no son finales, que no pueden usarse para decisiones de seguro ni regulatorias, y que no están abiertos a comentarios ni apelaciones en este momento. FEMA todavía tiene que publicar los mapas preliminares y abrir el periodo formal de revisión. Hasta entonces, nada cambia en tu póliza.
¿Cuánto tarda en entrar en vigor el seguro de inundación?
Normalmente 30 días desde la compra, y por eso no sirve comprarlo con una tormenta en el pronóstico. FEMA publica 4 excepciones: no hay espera si lo compras al tramitar, aumentar, extender o renovar una hipoteca; no hay espera si cambias la cobertura al renovar; hay un solo día de espera si tu propiedad acaba de quedar en una zona de alto riesgo y compras dentro de los 12 meses del cambio de mapa; y un solo día si la inundación viene de un incendio forestal en terreno federal.
¿Por qué mi vecino paga un descuento distinto al mío?
Puede ser el Sistema de Clasificación Comunitaria de FEMA. A partir del 1 de octubre de 2026 la Ciudad de Houston queda en Clase 4, que da 30 por ciento de descuento dentro de la zona de alto riesgo y 10 por ciento fuera. El condado de Harris no incorporado está en Clase 7, con 15 y 5 por ciento, y no ha cambiado desde 2014. La misma casa, de distinto lado de los límites de la ciudad, recibe distinto descuento.
¿Qué pasa si el Congreso no renueva el programa federal de inundación?
El programa está autorizado hasta el 11 de diciembre de 2026 y ya quedó sin autorización 2 veces en el último año, incluidos 43 días entre octubre y noviembre de 2025. Durante un corte no se pueden emitir pólizas nuevas, pero las pólizas ya vigentes siguen y los reclamos se siguen pagando. El problema serio lo tiene quien está comprando casa y necesita la póliza para cerrar.
¿Vale la pena el seguro de inundación en Houston si mi casa nunca se ha inundado?
Es exactamente el perfil de la mayoría de las pólizas del condado. FEMA tiene marcadas casi 20,000 propiedades de Harris con pérdidas múltiples, y esas ya se inundaron más de una vez, pero solo 16.56 por ciento de las viviendas del condado tiene cobertura. Así que la pregunta no es si tu casa es especial, es qué pasa si te toca.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.