¿El seguro de responsabilidad civil cubre daños a la propiedad en Texas? Lo que paga y lo que no
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 15 de octubre de 2026
Sí. El seguro de responsabilidad civil general cubre los daños accidentales que tu negocio le causa a propiedad ajena. No cubre tu edificio, tus herramientas ni tu inventario. Hasta ahí llega casi todo lo que vas a leer en internet, y ahí mismo se detiene.
Lo que decide los reclamos de verdad está adentro de la mitad que sí cubre. Hay 3 exclusiones que sacan daños de la póliza, y 2 de ellas pegan justo en los oficios que aseguramos cada semana en Houston: pintores, instaladores de drywall, plomeros, jardineros y equipos de limpieza. Después de 15 años escribiendo pólizas personales y comerciales en el 5901 de Bellaire Blvd, la llamada nunca es «explícame la responsabilidad civil». Es «rompí algo en casa de un cliente, ¿estoy cubierto?».
¿Qué son los daños a la propiedad en una póliza de responsabilidad civil general? Son el daño físico a bienes tangibles que le pertenecen a otra persona, incluida la pérdida de uso de esos bienes, causado por un accidente durante las operaciones de tu negocio. Se dividen en propiedad inmueble, que es la tierra y lo que está fijo a ella, y propiedad personal, que es todo lo que se mueve. Tu propia propiedad nunca entra.
¿Qué daños a la propiedad cubre la responsabilidad civil general?
Cubre el daño repentino y accidental que tu trabajo le hace a la propiedad de un tercero, más tu defensa legal si te demandan. El Departamento de Seguros de Texas lo divide en 2 mitades en su propia página sobre responsabilidad civil general comercial: premisas y operaciones, que es el daño en tu local o causado por el trabajo que estás haciendo, y productos y operaciones terminadas, que es el daño lejos de tu local causado por el trabajo que ya entregaste o por tu producto.
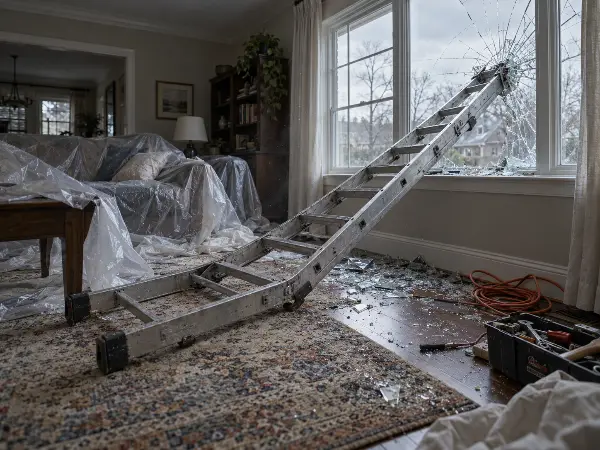
Entonces la escalera que atraviesa la ventana de la sala de un cliente es un reclamo de premisas y operaciones. La soldadura que hiciste en marzo y que se revienta en agosto es un reclamo de operaciones terminadas. Misma póliza, distinto disparador, y se califican por separado. Por eso la solicitud de un contratista pregunta por las 2. Si quieres el producto completo explicado antes de las exclusiones, empieza por responsabilidad civil general.
El daño intencional queda fuera. También cualquier cosa que hiciste a propósito y después lamentaste. La palabra que usa la póliza es «occurrence», y una occurrence es un accidente.
Aquí está el bloque que vale la pena guardar. Son las situaciones que de verdad generan llamadas a la oficina, ordenadas según si la póliza probablemente responde. Probablemente no es una promesa. Cada reclamo depende del texto de tu póliza y de los hechos.
| Situación | ¿Responde la responsabilidad civil? | Por qué |
|---|---|---|
| Tu escalera cae y rompe la ventana del cliente mientras pintas una pared | Sí | Propiedad de un tercero, no la parte en la que estabas trabajando |
| Quiebras el marco de la ventana que te contrataron para pintar | No | Exclusión j(5), la parte en la que estás haciendo operaciones |
| Tu equipo raya el piso de madera del cliente al arrastrar equipo | Casi siempre sí | Daño a otra propiedad, no a tu trabajo |
| Hay que arrancar el drywall que colgaste mal | No | Exclusión j(6) y la exclusión de «your work» |
| El drywall que colgaste mal se cae y arruina el piso de abajo | Pregunta de cobertura, no un no automático | Daño a otra propiedad causado por tu trabajo |
| Mojas la laptop del cliente que moviste para limpiar debajo | Muchas veces no | Exclusión j(4), propiedad personal bajo tu cuidado |
| Tumbas un florero mientras limpias alrededor de él | Casi siempre sí | No estaba bajo tu cuidado ni tu custodia |
| Una zanja corta la línea de riego del vecino | Casi siempre sí | Propiedad de un tercero en la que no estabas trabajando |
| A tu empleado se le cae una herramienta sobre un carro en la entrada | Casi siempre sí | Propiedad de un tercero, y no es un reclamo de auto |
| Tu van de trabajo le pega al portón del cliente en reversa | No | Exclusión de auto, esto es un reclamo de auto comercial |
| Te roban tus propias herramientas de la troca | No | Tu propiedad, no es un reclamo de responsabilidad |
| Un incendio por tu trabajo daña el local que rentas | Se regresa, con un límite aparte | La excepción de premisas rentadas |
| Una granizada hunde el techo de tu propia bodega | No | Tu propiedad, es un reclamo de propiedad comercial |
| Tu empleado se lastima la espalda en el trabajo | No | La lesión de empleados está excluida por diseño |
Fíjate en el patrón. El «no» casi nunca significa «compraste la póliza equivocada». Significa que el reclamo le toca a otra póliza, y casi todas esas pólizas las puede comprar un negocio pequeño de Houston.
La exclusión que decide los reclamos de contratistas: «esa parte en particular»
Olvídate de la línea entre tu propiedad y la del cliente. La que decide los reclamos corre entre la parte de su propiedad en la que estabas trabajando y todo lo demás que tocaste.
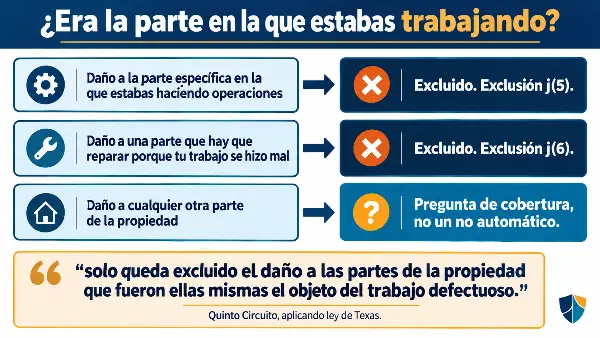
El formulario estándar de responsabilidad civil trae una exclusión marcada como j(5). Le quita cobertura al daño a «esa parte en particular» de la propiedad inmueble en la que tú o tus subcontratistas están haciendo operaciones, cuando el daño sale de esas mismas operaciones. Su gemela, la j(6), le quita cobertura a esa parte en particular de cualquier propiedad que haya que restaurar, reparar o reemplazar porque tu trabajo se hizo mal. El formulario está en inglés y la frase exacta que vas a ver es «that particular part».
Léelo 2 veces, porque el ejemplo que se repite en las páginas que rankean para esta pregunta está mal. Esas páginas le dicen a un pintor que romper la ventana de un cliente mientras trabaja en su propiedad está cubierto. Depende de si la ventana era lo que estabas trabajando. Pintar el marco y quebrar el vidrio es la exclusión. Tumbar una escalera contra una ventana al otro lado del cuarto es un reclamo. Mismo pintor, misma casa, mismo día, respuestas opuestas.
Texas lee esto mejor que casi todos los estados, y a favor del contratista. La Corte de Apelaciones del Quinto Circuito, aplicando ley de Texas en Mid-Continent Casualty Co. v. JHP Development, Inc., resolvió que solo queda excluido el daño a las partes de la propiedad que fueron ellas mismas el objeto del trabajo defectuoso. La corte dijo que esa frase estrecha separa la propiedad que fue objeto del trabajo defectuoso de la otra propiedad dañada que fue objeto de trabajo no defectuoso, o en la que el asegurado ni siquiera trabajó.
Traducido para los contratistas de drywall: la lámina que colgaste mal te la comes tú. El techo, el piso y los gabinetes que se dañaron cuando se vino abajo son una pregunta de cobertura, y la aseguradora no puede llamarle «tu trabajo» a todo el cuarto.
La Corte Suprema de Texas fue en la misma dirección en Lamar Homes v. Mid-Continent Casualty en 2007, al sostener que los alegatos de defectos de construcción no intencionales pueden ser una occurrence, y que el daño a la estructura misma puede ser daño a la propiedad que activa el deber de defender. Las exclusiones siguen decidiendo qué se paga, y por eso la respuesta a una pregunta de cobertura sale del formulario de la póliza y de la lista de endosos, no de un folleto.
¿Cubre la responsabilidad civil las cosas del cliente que están en tus manos?
Casi nunca, y esta es la exclusión que más dinero les cuesta a las compañías de limpieza.
La exclusión j(4) le quita cobertura al daño a propiedad personal que está bajo el cuidado, la custodia o el control del asegurado. Aplica a bienes que se mueven, no a edificios, y depende de la posesión y el control, no de quién es el dueño ni de si hubo dinero de por medio. Si lo levantaste, lo moviste, lo guardaste o te hiciste responsable de eso, es posible que lo hayas sacado de la póliza.
Un equipo de limpieza vive adentro de esta exclusión casi todo el día. También un mecánico móvil, una mudanza, el que instala electrodomésticos y carga el refrigerador de alguien por el pasillo, y el taller que se queda con el equipo de un cliente toda la noche.
La versión práctica: tumbas un florero de una repisa mientras aspiras alrededor, eso es un reclamo. Bajas el florero, lo pones en la barra y se quiebra, la aseguradora puede argumentar que estaba bajo tu custodia. El mismo florero. Esa diferencia no aparece en ninguna página de la competencia, y es la primera pregunta que hacemos cuando una compañía de limpieza llama después de que algo salió mal.
El hueco se arregla antes, no después. Según la aseguradora y el oficio, la solución es un endoso de care, custody and control, una forma de bailee, o un installation floater para el material que tienes guardado para instalar. Cuál te toca depende de qué manejas y cuánto tiempo lo tienes en tus manos, y es una conversación de 5 minutos antes de firmar un contrato en lugar de un pleito después de un reclamo.
Una cosa más que se confunde con esto. Una fianza de limpieza no es seguro de responsabilidad. La fianza le paga al cliente cuando un empleado le roba. La responsabilidad civil paga cuando tu equipo rompe algo. Los administradores de propiedades piden las 2 y la gente llega con una sola.
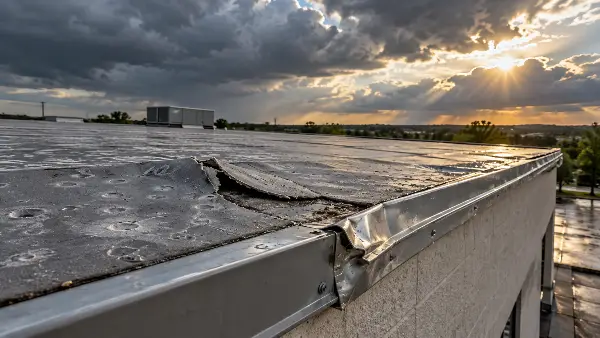
Tu edificio, tus herramientas y tu inventario necesitan otra póliza
Los cubren 3 productos, y ninguno es la responsabilidad civil general.
El seguro de propiedad comercial es el principal. La guía de propiedad comercial del Departamento de Seguros de Texas, actualizada en diciembre de 2025, describe 3 niveles: una forma básica que cubre incendio, vientos, granizo, rayos, explosiones, humo y vandalismo, una forma amplia que agrega fugas de electrodomésticos, colapso estructural, objetos que caen y el peso del hielo y la nieve, y una forma especial que cubre todo menos lo que la póliza enumera como excluido.
Dos exclusiones de Texas pesan más aquí que en cualquier otro estado. La inundación no viene en una póliza estándar de propiedad comercial, y en el condado de Harris eso no es un detalle chiquito. Y en la costa, el viento y el granizo normalmente salen de la póliza estándar y se van a la Texas Windstorm Insurance Association. Revisa las 2 antes de dar por hecho que tu local comercial está cubierto.
Para el equipo que traes en la troca necesitas cobertura de herramientas y equipo. La vas a ver nombrada como inland marine, que es la categoría grande a la que pertenece y no otro nombre para lo mismo. Sigue a las herramientas hasta la obra, cosa que una póliza de edificio parada en la dirección de tu bodega no hace. Si manejas compresores, elevadores o un tráiler lleno de maquinaria, esta es la póliza que la reemplaza.
Una póliza de dueño de negocio, la BOP, junta la responsabilidad civil general y la propiedad comercial en una sola póliza. Es el arreglo normal para un taller, una oficina o un local, y el arreglo equivocado para un contratista cuya única «ubicación» es una troca.
Hay una excepción que conviene conocer si rentas tu espacio. El daño por incendio al local que rentas sí se regresa a la póliza de responsabilidad civil, bajo un límite aparte que viene impreso en tu página de declaraciones, y ese límite normalmente es mucho más chico que el principal. Muchos formularios actuales lo extienden a rayos y explosión. Lee las declaraciones, no el folleto.
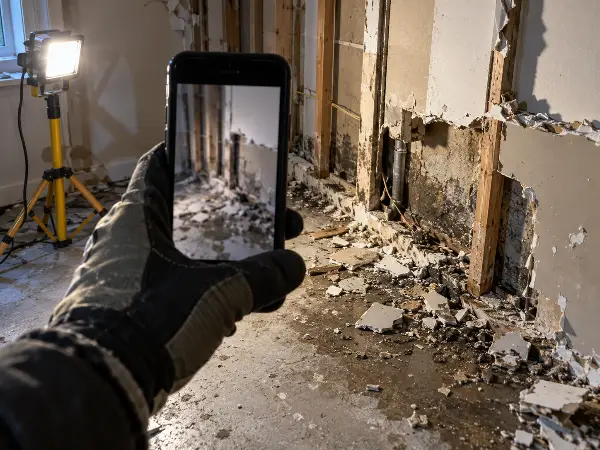
Lo que la responsabilidad civil general nunca va a pagar
Las lesiones de tus empleados, tus vehículos, el daño intencional, los errores profesionales y los incidentes cibernéticos. Cada uno tiene su propia póliza.
La lesión de un empleado va a compensación laboral, o, si eres no suscriptor en Texas, a un plan de accidentes ocupacionales y a una demanda que vas a defender con menos defensas de las normales. Ese lado lo cubrimos en seguro de accidentes laborales. El choque de una troca de trabajo es un reclamo de seguro de auto comercial, no de responsabilidad civil.
La lista completa, con todo lo que TDI enumera en su página y con los casos que sorprenden a los dueños cada año, ya está escrita en qué no cubre el seguro de responsabilidad civil general. Aquí no la repetimos, porque esta página es sobre la mitad que sí cubre y sobre las 3 exclusiones que viven adentro de ella.
¿Cuánto tiempo tiene la aseguradora para pagar un reclamo de daños en Texas?
Texas le pone reloj a tu aseguradora, y casi nadie que vende esta cobertura te dice que el reloj existe. El Capítulo 542 del Código de Seguros de Texas fija los plazos, y TDI los publica en lenguaje sencillo en su Declaración de Derechos del Consumidor para asegurados comerciales.
| Lo que tiene que pasar | Aseguradora estándar | Aseguradora de líneas excedentes |
|---|---|---|
| Acusar recibo del reclamo, empezar a investigar y decirte qué necesita | 15 días desde tu aviso | 30 días hábiles |
| Aceptar o rechazar por escrito, con razones si rechaza | 15 días hábiles después de tener todo lo que pidió | Igual |
| Pagar un reclamo aceptado | 5 días después del aviso de aceptación | 20 días hábiles |
| Tomar una prórroga, explicando las razones | Hasta 45 días | Hasta 45 días |
| Desastre declarado | TDI puede sumar 15 días a cada plazo | Igual |
Esa segunda columna es la que les importa a los contratistas. Buena parte de la responsabilidad civil de contratistas en Texas se escribe por líneas excedentes, o surplus lines, y el estatuto le da a esas compañías 30 días hábiles para acusar recibo en lugar de 15 días, y 20 días hábiles para pagar en lugar de 5. Mismo reclamo, mismo estado, una espera mucho más larga, y nada salió mal. Revisa qué tipo de compañía emitió tu póliza antes de empezar a contar.
De ahí salen 2 cosas prácticas. Mándale a la aseguradora el expediente completo la primera vez, porque el reloj de la aceptación no arranca hasta que tienen cada documento que pidieron. Y apunta la fecha en que reportaste. Casi todas las quejas por demora empiezan con un reclamo que se reportó por teléfono y nunca se confirmó por escrito.
Si se pasan de esos plazos, la aseguradora puede deber intereses y honorarios de abogado encima del reclamo. La tasa depende del tipo de reclamo, así que esa es pregunta para un abogado, no para un agente, y menos para un blog.
Lo que vemos en el mostrador en Houston en 2026
El patrón en el mostrador es el mismo cada año: la gente compra el certificado que le exige el contrato y nunca pregunta qué excluye.
Llegó un cliente que quería limpiar complejos de apartamentos para una compañía grande y no sabía por dónde empezar. Lo aseguramos el mismo día. Hoy da servicio de limpieza en Houston, Austin y Dallas. La conversación de cobertura que de verdad importó no fue el límite de responsabilidad civil en el certificado, fue qué pasa cuando el equipo daña algo adentro de un departamento, porque esa es la pregunta de cuidado, custodia y control y es el reclamo que sí aparece.
Otro cliente pasó años pagándole a la compañía para la que trabajaba por estar en el seguro de ellos, descontado de sus cheques. Pensaba que sacar el suyo estaba fuera de su alcance porque no habla inglés con fluidez. No lo estaba, y en cuanto tuvo su propia póliza el descuento se acabó.
Para seguro comercial casi siempre entregamos el certificado de seguro el mismo día, aunque algunas aseguradoras y algunos endosos tardan más. Para auto es el mismo día, siempre. Cotizamos por teléfono, por WhatsApp o en persona en el 5901 de Bellaire Blvd Suite C, de lunes a viernes de 9:00am a 6:00pm y sábados de 10:00am a 4:00pm. Todo esto vive también en Paga Menos Insurance, incluida la guía completa de responsabilidad civil para contratistas y el resto de lo que escribimos en seguros para negocios.
Qué hacer en las primeras 48 horas después de dañar algo de un cliente
Seis pasos, en orden, y el primero es el que la gente se salta.
Toma fotos de todo antes de que alguien limpie, incluida la parte en la que estabas trabajando y la parte en la que no. Esa diferencia es el reclamo completo. Escribe qué estabas haciendo en el momento en que pasó. Pídele al cliente su versión por escrito o por mensaje mientras está fresca.
No admitas la culpa y no prometas pagar. No porque estés escondiendo algo, sino porque tu póliza te obliga a dejar que la aseguradora investigue, y una promesa que haces en el momento puede complicar lo que te cubran.
Repórtalo con tu agente el mismo día, aunque te parezca chiquito y aunque el cliente te diga que lo olvides. El aviso tardío es una defensa que las aseguradoras usan.
No pagues la reparación de tu bolsa primero para pedir el reembolso después. Ese es el error más caro que vemos, y es común entre dueños que no quieren un reclamo en su historial. Llama y pregunta qué le haría un reclamo a tu renovación antes de decidir.
Así que la respuesta a si el seguro de responsabilidad civil cubre daños a la propiedad en Texas es sí, con 3 exclusiones que deciden casi todos los pleitos y un reloj que corre a tu favor en cuanto reportas. Para saber cómo maneja tu propia póliza la parte en la que estabas trabajando, mándanos la página de declaraciones y la lista de endosos. Pide una cotización o pásate por la oficina, y trae el contrato si un cliente te está pidiendo un certificado.
Preguntas frecuentes
¿El seguro de responsabilidad civil cubre daños a la propiedad?
Sí, cubre el daño accidental que tu negocio le causa a propiedad que es de otra persona, más tu defensa legal si te demandan. No cubre tu edificio, tus herramientas, tu inventario ni tu equipo, y no cubre el daño que causaste a propósito. Además hay 3 exclusiones que sacan ciertos daños a terceros de la póliza, empezando por el daño a la parte en la que estabas trabajando.
¿Cubre el daño a la parte de la propiedad en la que estoy trabajando?
No. La exclusión j(5) le quita cobertura al daño a esa parte en particular de la propiedad inmueble en la que estás haciendo operaciones cuando el daño sale de esas operaciones, y la j(6) le quita cobertura a la parte que hay que reparar porque tu trabajo se hizo mal. Los tribunales de Texas lo leen de forma estrecha. El Quinto Circuito, aplicando ley de Texas en Mid-Continent Casualty v. JHP Development, resolvió que solo quedan excluidas las partes que fueron ellas mismas el objeto del trabajo defectuoso, no la propiedad de alrededor que tu trabajo dañó.
¿Cubre las cosas del cliente que están bajo mi cuidado?
Casi nunca. La exclusión j(4) le quita cobertura a la propiedad personal que está bajo el cuidado, la custodia o el control del asegurado, y depende de si tenías posesión o control, no de quién es el dueño. Las compañías de limpieza, las mudanzas, los mecánicos móviles y los instaladores se topan con esto todo el tiempo. Un endoso de care, custody and control, una forma de bailee o un installation floater pueden cerrar el hueco, según tu oficio y tu aseguradora.
¿El seguro de responsabilidad civil cubre daños a la propiedad de mi bodega por una tormenta en Texas?
No. El viento, el granizo, el incendio, el robo y el daño por agua a tu propio edificio y a su contenido son reclamos de propiedad comercial, no de responsabilidad. El Departamento de Seguros de Texas describe 3 niveles de formulario de propiedad comercial, y la inundación está excluida en los 3. En la costa, el viento y el granizo normalmente se van a la Texas Windstorm Insurance Association en lugar de quedarse en tu póliza estándar.
¿Cuánto tiempo tiene mi aseguradora para pagar un reclamo de daños en Texas?
Una aseguradora estándar tiene 15 días desde tu aviso para acusar recibo, empezar a investigar y decirte qué necesita. En cuanto tiene todo lo que pidió, tiene 15 días hábiles para aceptar o rechazar por escrito con razones, y 5 días para pagar después de aceptar. Una aseguradora de líneas excedentes tiene 30 días hábiles para acusar recibo y 20 días hábiles para pagar, cosa que importa porque mucha cobertura de contratistas en Texas se escribe así.
¿Cuál es la diferencia entre responsabilidad civil general y propiedad comercial?
La responsabilidad civil general paga cuando tú dañas propiedad que es de otra persona. La propiedad comercial paga cuando tu propio edificio, equipo, inventario o instalaciones se dañan por una causa cubierta. Son pólizas distintas que resuelven problemas opuestos, y por eso una póliza de dueño de negocio las junta para talleres, oficinas y locales.
¿Necesito fianza o seguro para un contrato de limpieza?
Muchas veces las 2, y hacen trabajos distintos. La responsabilidad civil paga cuando tu equipo daña la propiedad del cliente. Una fianza de limpieza le reembolsa al cliente si un empleado le roba. Los administradores de propiedades piden las 2 en la misma solicitud de certificado, y casi todos llegan cargando una sola.
Fuentes: Seguro de responsabilidad civil general comercial, Departamento de Seguros de Texas (en inglés), Código de Seguros de Texas, capítulo 542 y Seguros para negocios, Administración de Pequeñas Empresas de EE. UU. (en inglés).
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.