¿Te pueden quitar la casa por una demanda en Texas?
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 12 de octubre de 2026
La mayoría de las agencias venden el seguro paraguas en Texas con una advertencia: una demanda te va a quitar la casa, tus ahorros y tus cheques futuros. En Texas, 2 de esas 3 cosas son falsas, y son falsas por ley. La Constitución de Texas prohíbe el embargo de tu salario corriente por una sentencia común. El Código de Propiedad exime tu casa sin ningún tope de dólares. Eso no quiere decir que no necesites un paraguas. Quiere decir que la razón para comprarlo es más específica de lo que nadie aquí te va a explicar.
Qué es el seguro paraguas, en corto
El seguro paraguas es cobertura de responsabilidad civil extra que paga después de que se agotan los límites de tu póliza de auto, casa o inquilino. Cubre las lesiones y los daños a otros de los que eres responsable, más tu defensa legal. No cubre tu propio carro, tu propia casa ni tus propias lesiones. Texas no lo exige.
El Departamento de Seguros de Texas, que le dice póliza paraguas, explica que la cobertura suele empezar alrededor de $300,000 y llega por lo menos hasta $1 millón, y que cubre a todos los que viven en tu casa.
Si lo que buscas es la explicación completa de qué cubre, quién lo necesita y cómo funciona encima de tus pólizas, eso ya lo escribimos en seguro paraguas en Houston. Este artículo es otra cosa: de qué te protege de verdad en Texas, que es mucho más específico de lo que te venden.
¿Te pueden quitar la casa por una demanda en Texas?
Casi nunca, y esta es la exageración más grande de todo este mercado. La Sección 41.001 del Código de Propiedad de Texas dice que el homestead está exento de embargo por los reclamos de los acreedores, salvo por los gravámenes fijados correctamente sobre la propiedad. La ley enumera cuáles gravámenes cuentan: el dinero de la compra, los impuestos de la propiedad, las mejoras que contrataste por escrito, el owelty de partición, un refinanciamiento, un préstamo constitucional sobre el valor de la casa y una hipoteca revertida.
Una sentencia por un choque no está en esa lista.
La Sección 41.002 limita el homestead por hectáreas, no por dinero. Hasta 10 acres dentro de una ciudad. Hasta 200 acres en zona rural para una familia, 100 para un adulto solo. No hay ningún tope de dólares en todo el capítulo. Una casa pagada en un cuarto de acre por Bellaire está exenta, valga lo que valga.
Hay un detalle que sí conviene saber. Un acreedor todavía puede registrar un abstract of judgment en los registros del condado, y la Sección 52.001 dice que se adhiere a los inmuebles “que no estén exentos de embargo” bajo el Capítulo 41. O sea que no se pega al homestead, pero en la práctica te puede ensuciar el título hasta que registres la declaración jurada de homestead que da la Sección 52.0012. Eso es trabajo de un abogado, no mío. Yo soy agente de seguros, y esto es lo que dice la ley, no un consejo legal sobre tu caso.
¿Te pueden embargar el sueldo en Texas?
Por una demanda, no. El Artículo XVI, Sección 28 de la Constitución de Texas es poco común de tan directo: ningún salario corriente por servicio personal podrá jamás ser embargado, salvo para hacer cumplir manutención de menores o pensión conyugal ordenadas por una corte.
La Sección 63.004 del Código de Práctica Civil y Recursos dice lo mismo en la ley: salvo lo que disponga otra ley estatal o federal, el salario corriente por servicio personal no está sujeto a embargo. La ley federal sí pone sus propias excepciones, y por eso el IRS y los préstamos estudiantiles garantizados por el gobierno sí alcanzan un cheque. El conductor que te demandó después de un choque no entra en ninguna de esas.
He visto agentes decirle a familias trabajadoras que les pueden quitar el cheque de la semana. En Texas eso es un argumento de venta, no la ley.
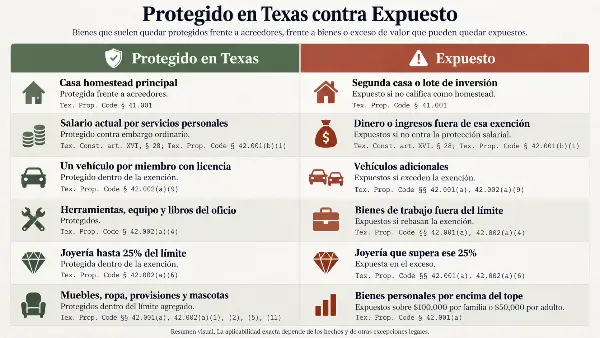
Lo que sí te puede quitar un acreedor en Texas
Tu cuenta de banco, tus inversiones que no son de retiro, cualquier inmueble que no sea tu homestead, los bienes personales por encima de los topes, y los bienes de tu negocio. Esa es la lista completa, y ese es el motivo real para comprar la cobertura.
| Protegido en Texas | Expuesto |
|---|---|
| Tu homestead, limitado por hectáreas y no por valor (Código de Propiedad 41.001, 41.002) | El dinero en tu cuenta de banco, incluido el cheque que acabas de depositar |
| Tu salario corriente (Const. de Texas Art. XVI Sec. 28; CPRC 63.004) | Cuentas de corretaje e inversión que no son de retiro |
| Planes de retiro calificados (Código de Propiedad 42.0021) | Propiedad de renta y cualquier inmueble que no sea tu homestead |
| Bienes personales hasta $100,000 por familia, $50,000 por adulto solo (Código de Propiedad 42.001) | Bienes personales por encima de ese tope |
| Un vehículo por cada conductor con licencia en la casa (Código de Propiedad 42.002) | Un segundo o tercer vehículo más allá de la exención |
| Muebles de casa, herramientas de tu oficio, 2 armas de fuego, mascotas (Código de Propiedad 42.002) | Los bienes del negocio, que un paraguas personal nunca cubre |
La línea de la cuenta de banco es la que más importa y la que nadie escribe. Tu salario está protegido mientras lo tenga tu patrón. El Texas Legal Services Center, que publica TexasLawHelp, lo dice directo: una vez que tú o tu patrón depositan el cheque en una cuenta de banco, ese dinero puede dejar de estar protegido. El escudo se cae en la ventanilla.
Y luego está el tiempo. La Sección 34.001 del Código de Práctica Civil dice que una sentencia queda inactiva si no se emite una orden de ejecución dentro de los 10 años siguientes a dictarse, y cada orden nueva reinicia ese reloj. La Sección 31.006 permite revivir una sentencia inactiva dentro de los 2 años siguientes. Una sentencia puede seguir a alguien por décadas, esperando calladita las cuentas que no están exentas.
Ese es el argumento honesto. No es “te van a quitar la casa”. Se llevan lo que esté líquido, por el tiempo que haga falta.
Lo que el seguro paraguas no hace
No te quita la responsabilidad personal. Todas las páginas que leí mientras preparaba esto dan a entender lo contrario, y una lo dice de frente.
El paraguas paga por ti hasta su propio límite, y ahí se detiene. Si una sentencia pasa de tu límite de auto más el límite del paraguas juntos, el resto sigue siendo tuyo. Comprar la póliza sube el techo. No lo quita. Eso conviene saberlo antes de decidir de cuánto lo contratas, porque lo importante es comprar suficiente.
| Sí cubre | No cubre |
|---|---|
| Lesiones a otras personas de las que eres responsable | Tus propias lesiones o las de tu familia |
| Daños a la propiedad de otros | Tu propio carro, tu propia casa, tus propias cosas |
| Tu defensa legal y los costos de corte | Daño de inundación o tormenta a tu casa, que necesita póliza aparte |
| Reclamos como difamación, calumnia y arresto falso | Actos intencionales y delitos |
| A todos los que viven en tu hogar | Lo que salga de tu negocio, que necesita un paraguas comercial |
Lo de la inundación confunde a medio Houston. El paraguas es responsabilidad civil, no cobertura de propiedad. No paga ni un peso de tu techo.
Quién lo necesita de verdad
Lo necesitas cuando una demanda puede pasar de tus límites de auto y casa y alcanzar bienes que Texas no protege. Lee otra vez la columna de expuestos y reconoce cuáles son tuyos.
- Tienes dinero de verdad en el banco o en inversiones. Este es el principal.
- Tienes propiedad de renta, o cualquier inmueble además de la casa donde vives.
- Hay un conductor adolescente en la casa, o varios conductores.
- Tienes piscina, trampolín o perro. Las lesiones de visitas caen primero sobre tu seguro de casa, y ahí se acaban rápido los límites.
- Tienes lancha, cuatrimotos o una casa en el lago.
- Traes los límites de auto o casa en el mínimo del estado. Eso se sube primero, y es una conversación sobre tu seguro de auto en Houston antes de ser una conversación sobre el paraguas.
Si rentas, tienes poco en el banco y ya cargas buenos límites, probablemente todavía no lo necesitas, y tu cobertura de inquilino alcanza por ahora. Hay clientes a los que les he dicho que se esperen. Ajusta el límite a lo que Texas deja sin proteger, y nada más.
Si manejas por trabajo, traes cuadrilla o tienes taco truck, tu póliza personal se detiene en la puerta del trabajo. Eso necesita un paraguas comercial encima de tu responsabilidad civil general, y es otra conversación.
¿Cuánto cuesta un seguro paraguas en Texas en 2026?
Nadie que publica un precio para esto te puede enseñar de dónde salió, así que no voy a echar otra adivinanza al montón. Todas las páginas de agencias en Texas que revisé dan un rango anual para una póliza de $1 millón sin citar ninguna fuente, y entre ellas se contradicen por un factor de 6. Eso son estimados que se copian, no datos.
Lo que sí tiene fuente es el requisito de abajo, y eso explica casi toda la variación. El Insurance Information Institute señala que casi ninguna aseguradora te vende un paraguas de $1 millón si no traes por lo menos $250,000 de responsabilidad en el auto y $300,000 en la casa. Texas solo exige 30/60/25 en el auto, según el Código de Transporte. Así que quien trae el mínimo del estado casi siempre tiene que subir los límites base primero, y ahí es donde cae la mayor parte de lo que pagas de más. Comparar cotizaciones de paraguas sin comparar los límites de abajo no te dice nada.
Lo demás que mueve tu número: cuántos conductores viven en tu casa, su historial, tu dirección, cuántas propiedades tienes, y si hay piscina, perro o lancha de por medio. Nada de eso se saca de una tabla.
Tráenos las declaraciones de tus pólizas actuales y lo cotizamos de las 2 maneras, con tus límites de hoy y con un escalón más arriba.
Cómo conseguirlo en Houston
Empieza por revisar tus límites actuales y luego pon el paraguas encima. Cotizamos en español y en inglés por teléfono, por WhatsApp o en la oficina en 5901 Bellaire Blvd, Suite C. Hay planes de pago mensual y ACH, y la cobertura de auto puede quedar activa el mismo día. Puedes ver todo lo que manejamos en Paga Menos Insurance.
Preguntas frecuentes
¿Te pueden quitar la casa por una demanda en Texas?
Casi nunca. La Sección 41.001 del Código de Propiedad de Texas exime tu homestead del embargo por reclamos de acreedores, y la 41.002 lo limita por hectáreas y no por valor, hasta 10 acres dentro de una ciudad o 200 acres en zona rural para una familia. Las excepciones son el dinero de la compra, los impuestos, mejoras contratadas por escrito, owelty, refinanciamientos, préstamos sobre el valor de la casa e hipotecas revertidas. Una sentencia por un accidente no está en esa lista.
¿Te pueden embargar el sueldo en Texas después de una sentencia?
No por una demanda civil común. El Artículo XVI, Sección 28 de la Constitución de Texas dice que el salario corriente por servicio personal nunca puede embargarse, con 2 excepciones: manutención de menores y pensión conyugal ordenadas por una corte. La Sección 63.004 del Código de Práctica Civil y Recursos lo repite. La ley federal agrega sus propias excepciones, como los cobros del IRS. Una vez que tu cheque cae en la cuenta del banco, esa protección puede dejar de aplicar.
¿Qué te puede quitar de verdad un acreedor en Texas?
El dinero en cuentas de banco, las cuentas de inversión que no son de retiro, la propiedad de renta y cualquier inmueble que no sea tu homestead, los bienes personales por encima de los topes de la Sección 42.001 del Código de Propiedad, y los bienes de tu negocio. Los planes de retiro están exentos bajo la 42.0021. Bajo la Sección 34.001 del Código de Práctica Civil, una sentencia se puede ejecutar por 10 años y revivirse dentro de los 2 años siguientes, así que la exposición dura mucho más de lo que la gente cree.
¿Qué es un seguro paraguas y qué cubre?
El seguro paraguas es cobertura de responsabilidad civil que paga después de que se agotan los límites de tu póliza de auto, casa o inquilino. El Departamento de Seguros de Texas explica que cubre a todos los miembros de tu hogar y alcanza reclamos que una póliza normal excluye, como arresto falso, difamación y calumnia. Paga las lesiones y los daños de los que eres responsable, más tu defensa legal. Texas no lo exige.
¿Cuánto seguro paraguas necesito en Texas?
Mide el límite contra lo que Texas no protege, no contra todo tu patrimonio, porque tu casa y tus cuentas de retiro ya están exentas por ley. Suma lo que tienes en el banco, en inversiones y en propiedad de renta, más cualquier otra cosa del lado expuesto. El límite que importa es el que cubre lo que un acreedor sí puede alcanzar.
¿El seguro paraguas personal cubre mi negocio?
No. El paraguas personal se pone solo encima de tus pólizas de casa y auto. Los reclamos del negocio necesitan un paraguas comercial encima de tu responsabilidad civil general y tu auto comercial. Los dueños que traen cuadrilla o manejan por trabajo muchas veces necesitan los 2, y los contratistas que le entran a trabajos de apartamentos o de la ciudad casi siempre compran el comercial para cumplir un límite que les pone el contrato.
¿Una sentencia se convierte en gravamen sobre mi casa en Texas?
Sobre tu homestead, no. La Sección 52.001 del Código de Propiedad dice que el abstract of judgment se adhiere a los inmuebles que no estén exentos bajo el Capítulo 41, y tu homestead sí lo está. Lo que sí puede pasar es que el registro te ensucie el título hasta que presentes la declaración jurada que da la Sección 52.0012. Sobre un inmueble que no sea tu homestead, el gravamen sí se pega.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.