Reclamo por granizo en el techo en Texas
Sí, su póliza de casa en Texas cubre el daño de granizo en el techo, y aun así muchos reclamos terminan sin pago. No es porque la aseguradora haga trampa. Es porque 3 cosas que ya están escritas en su póliza deciden el cheque antes de que el ajustador se suba a la escalera: cuál póliza cubre el viento y el granizo en su dirección, si su póliza trae una exclusión de daño cosmético, y si usted pagó su deducible. Llevo 15 años colocando pólizas de vivienda en Texas, en español e inglés, y el reclamo por granizo que sale mal casi siempre se decidió meses antes de la tormenta.
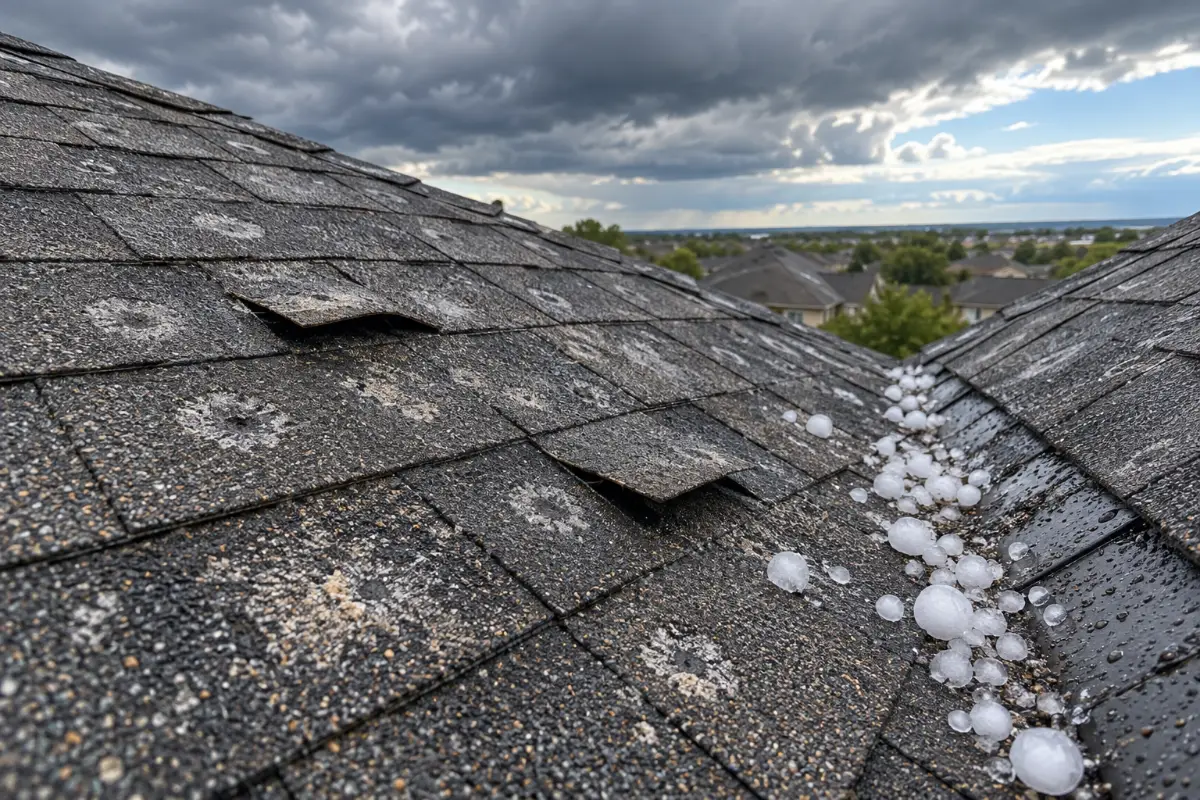
Un reclamo por granizo en el techo es la solicitud de pago que usted presenta a su aseguradora después de que el granizo daña su techo. La aseguradora inspecciona, separa el daño de la tormenta del desgaste por edad, aplica su deducible de viento y granizo, y paga lo que quede. La ley de Texas le pone plazos.
Esta guía es sobre el reclamo, no sobre el precio de su póliza. Si lo que quiere saber es por qué su cobertura cambió en la renovación, eso depende de la edad del techo y lo explicamos aparte en cómo la edad del techo cambia su seguro de casa.
¿El seguro de casa paga el daño de granizo en el techo en Texas?
Sí. El granizo es un peligro cubierto en las pólizas de seguro de casa estándar de Texas, y la cobertura alcanza al techo y al daño de agua adentro de la casa cuando el granizo abre el techo primero.
Lo que cambia el monto no es la cobertura. Son las condiciones. Su póliza puede pagar el techo a costo de reemplazo o a valor actual en efectivo, y en un techo viejo esa diferencia se come el cheque. Puede traer una exclusión de daño cosmético. Y el deducible de viento y granizo casi siempre es un porcentaje del valor asegurado de su casa, no del daño. Esos 3 puntos están en su página de declaraciones hoy, antes de que caiga nada.
En Houston, la primera pregunta es cuál póliza paga
Antes de preguntar cuánto paga su póliza, confirme si el viento y el granizo siguen en ella. En parte del condado de Harris no lo están.
La Asociación de Seguros contra Huracanes de Texas (TWIA) publica su territorio así: los 14 condados costeros de primera línea, «Aransas, Brazoria, Calhoun, Cameron, Chambers, Galveston, Jefferson, Kenedy, Kleberg, Matagorda, Nueces, Refugio, San Patricio and Willacy», y las partes del condado de Harris al este de la carretera 146.
Si su casa está en Baytown, La Porte, Deer Park, Seabrook o Channelview, hay una posibilidad real de que su cobertura de viento y granizo no esté en su póliza de casa sino en una póliza aparte de TWIA, con su propio deducible. TWIA además exige que la propiedad esté certificada con un WPI-8, WPI-8-E o WPI-8-C, con excepciones limitadas. Si usted reemplazó el techo sin ese certificado, ese problema se resuelve antes de la tormenta y no después.
Al oeste de la 146, el granizo va en su póliza de casa y siguen las reglas normales.
La exclusión de daño cosmético, palabra por palabra
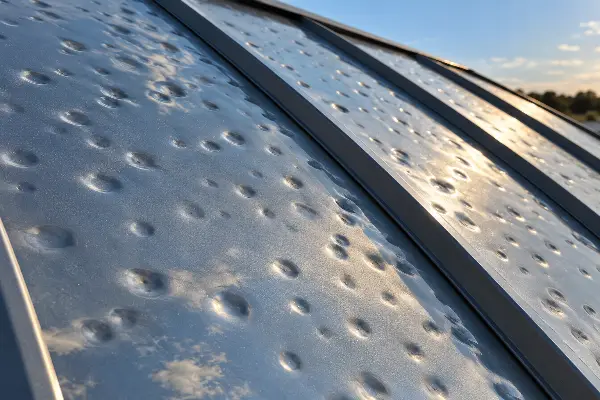
La exclusión de daño cosmético no dice «daño pequeño». Dice que el agua no pasó. Esa es toda la prueba, y es la razón número 1 por la que un techo lleno de abolladuras de granizo puede no pagar nada.
El formulario de exclusión que se usa en Texas, identificado como TWIC-420 04 15, define el daño cosmético como daño «that alters the physical appearance of the roof covering but does not result in damage that allows the penetration of water through the roof covering». En español: daño que cambia cómo se ve la cubierta del techo pero que no deja pasar agua a través de ella.
No dice pequeño. No dice leve. Dice agua. Por eso los techos de metal son donde más pelea hay: pueden quedar cubiertos de abolladuras, perder valor de reventa, y seguir siendo impermeables. Bajo esa exclusión, eso no se paga.
El detalle que casi nadie cuenta es de dónde salió. El Departamento de Seguros de Texas adoptó los endosos HO-145 y TDP-022 con vigencia del 2 de mayo de 1998, y los adoptó con condiciones. El boletín dice que el endoso aplica solo a pólizas con cubiertas de techo resistentes al impacto que reciben un crédito en la prima, que el techo debe cumplir con la Norma 2218 de U.L., y que el endoso «must be signed by the insured before attachment to a policy», o sea que debe ir firmado por el asegurado antes de pegarse a la póliza.
Nació como un trueque: usted pone un techo resistente al impacto, la compañía le baja la prima, y usted renuncia al daño cosmético. Si su póliza trae la exclusión, busque el crédito que se supone que viene con ella.
¿Cuánto tiempo tiene la aseguradora para responder?
La ley de Texas le pone reloj a su reclamo, y los plazos están en el Capítulo 542 del Código de Seguros. Estos son los números exactos para una aseguradora normal.
| Plazo | Qué debe hacer la aseguradora | Dónde dice |
|---|---|---|
| 15 días | Confirmar que recibió su reclamo, empezar la investigación y pedirle todo lo que va a necesitar de usted | Sección 542.055 |
| 15 días hábiles | Aceptar o rechazar el reclamo, contados desde que recibió de usted todo lo que pidió | Sección 542.056 |
| 45 días más | Si no puede decidir a tiempo, debe decirle por escrito por qué, y entonces tiene 45 días desde ese aviso | Sección 542.056 |
| 5 días hábiles | Pagar, contados desde el aviso de que aceptó el reclamo | Sección 542.057 |
| 15 días extra | Todos los plazos de arriba se extienden cuando el comisionado declara una catástrofe por clima o un desastre natural mayor | Sección 542.059(b) |
Guarde la fecha en que reportó. Ese es el día 1 y es lo primero que le van a pedir si el reclamo se atora.
Ahora la parte que casi todo el internet dice mal. Cuando la aseguradora se pasa de 60 días, debe intereses más los honorarios de abogado que usted pagó. Muchas páginas dicen que ese interés es 18% al año. Para un reclamo de granizo presentado hoy eso ya no es correcto. La Sección 542.060(a) sí fija 18%, pero la Sección 542.060(c) aplica una tasa distinta a los reclamos del Capítulo 542A, y el Capítulo 542A cubre expresamente los daños por fuerzas de la naturaleza incluyendo el granizo. Esa tasa se calcula sumando 5 puntos a la tasa de interés judicial de Texas, que sigue la tasa preferencial de la Reserva Federal con un piso de 5% y un techo de 15%. Haga la suma y el resultado cae entre 10% y 20% al año según la tasa preferencial del momento, no en 18% fijo.
No es un detalle de abogados. Es la diferencia entre citar la ley que aplica a su caso y una que ya no.
Quién paga el deducible, y por qué es delito que el techador lo absorba
Usted paga su deducible. No el techador. En Texas eso no es una recomendación, es ley penal.
La Sección 707.006 del Código de Seguros dice que comete delito quien vende bienes o servicios y «pay, waive, absorb, or otherwise decline to charge or collect the amount of the insured’s deductible», es decir, paga, exime, absorbe o de otro modo se niega a cobrar el deducible del asegurado. La ley clasifica esa ofensa como delito menor Clase A. La regla entró en vigor el 1 de septiembre de 2019 con el proyecto de ley HB 2102.
La misma sección le pone la otra mitad a usted: el asegurado tampoco puede aceptar a sabiendas un arreglo donde no paga su deducible.
Y la aseguradora tiene con qué revisarlo. La Sección 707.005(b) dice que una aseguradora con cobertura de costo de reemplazo «may refuse to pay a claim for replacement cost under the policy until the insurer receives reasonable proof of payment by the policyholder», o sea que puede retener la parte de costo de reemplazo hasta que usted compruebe que pagó.
Cuando un techador le ofrece «yo le cubro el deducible», le está ofreciendo 2 cosas: un delito y un reclamo que se puede quedar a medio pagar. Cuánto es su deducible y cómo se calcula lo explicamos en la guía de la edad del techo.
Cómo presentar su reclamo por granizo: los primeros 7 días
El orden importa más que la velocidad.
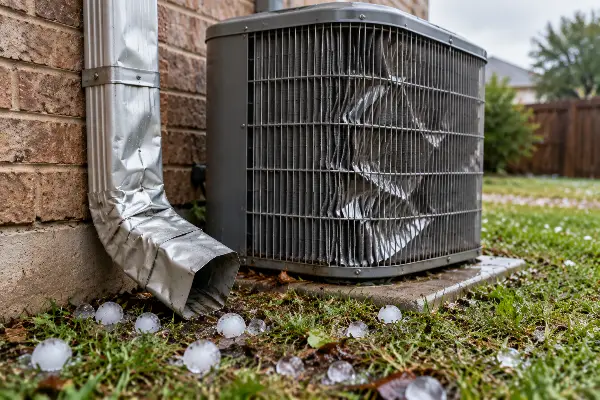
- Tome fotos y video antes de tocar nada. El techo, las canaletas, los protectores de ventilación, el aire acondicionado y las mallas de las ventanas. Esos metales suaves prueban el tamaño del granizo mejor que las tejas.
- Cubra lo que esté abierto. Su póliza le exige proteger la casa de más daño. Guarde los recibos de la lona, porque eso se reclama aparte.
- Reporte y anote la fecha. Ese día arranca el reloj de la Sección 542.055.
- Saque su página de declaraciones y busque 3 renglones: el deducible de viento y granizo, si el techo está a costo de reemplazo o a valor actual en efectivo, y la lista de endosos. La exclusión cosmética aparece como un número de formulario, no como una frase en español.
- Pida por escrito todo lo que la aseguradora necesita de usted. El plazo de 15 días hábiles no empieza a correr hasta que usted entrega todo.
- Esté presente cuando venga el ajustador. Pida el reporte de inspección y el estimado por escrito.
- No firme nada que ceda sus beneficios de la póliza sin leerlo con calma o con su agente.
El Departamento de Seguros de Texas publica sus propios pasos en español para daños por granizo en su vivienda o su auto. Si el granizo también le pegó al carro, ese es otro reclamo y otra cobertura, y lo vemos en cobertura por tormentas y granizo en el auto.
Si no hay acuerdo en el monto, existe la tasación
La tasación no es para pelear si el daño está cubierto. Es para pelear cuánto vale.
Casi todas las pólizas de propietario en Texas traen una cláusula de tasación. Usted nombra un tasador, la aseguradora nombra el suyo, los 2 escogen un árbitro, y lo que acuerden 2 de los 3 fija el monto. Es más rápido y más barato que demandar.
Lo que la tasación no resuelve: si la exclusión cosmética aplica, si el daño fue por la tormenta o por la edad del techo, o si la póliza cubre el evento. Esas son disputas de cobertura, no de monto. Si le negaron el reclamo completo, eso es una negación y va por otro camino, que vemos en qué hacer si le deniegan el seguro de vivienda.
¿El seguro paga todo el techo si ya no venden mi teja?
Texas no tiene una ley que obligue a su aseguradora a igualar el techo entero. Esa es la respuesta corta y es la que menos gusta.
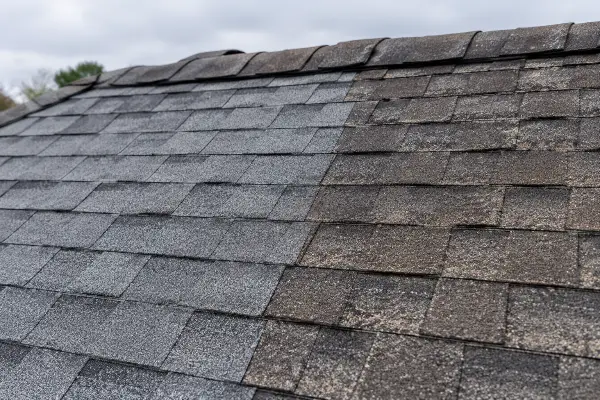
Cuando el granizo daña una parte del techo y su teja ya no se fabrica en ese color, la póliza generalmente paga la parte dañada, no el techo completo. Algunas compañías venden un endoso de igualación de líneas y material, y se compra antes, no después.
Si su techo tiene más de 10 años, dé por hecho que su teja exacta ya cambió de tono o salió del catálogo. Pregunte por ese endoso en la próxima renovación, junto con lo demás que conviene revisar cuando la inflación mueve el costo de reconstruir su casa.
¿Le pueden no renovar la póliza por reclamar granizo en 2026?
Por un reclamo de granizo solo, no. Y la ley les pone una condición que casi nadie conoce.
La Sección 551.107 del Código de Seguros permite que una compañía se niegue a renovar por historial de reclamos solo cuando hay 3 o más reclamos en un periodo de 3 años. Pero la misma sección excluye del conteo los reclamos por causas naturales, y el granizo es una causa natural.
La parte que nadie escribe viene después. Esa sección también permite un recargo en la prima cuando hay 2 o más reclamos en los 3 años de póliza anteriores. Y exige que, después del segundo reclamo, la compañía le mande un aviso por escrito que liste los reclamos anteriores y use el lenguaje que la ley marca. Si nunca le mandaron ese aviso, la compañía no puede negarse a renovar por el historial de reclamos.
Guarde sus avisos de renovación. Son la prueba.
Esa protección aplica a pólizas estándar de incendio, de propietario y de rancho. No aplica a su póliza de auto.
Lo que vale la pena revisar esta semana
No espere a la próxima granizada. Saque su página de declaraciones y conteste estas 3 preguntas. Si no puede contestarlas en 10 minutos, no es culpa suya, esas páginas están escritas para que no se entiendan.
| Qué buscar en su póliza | Qué significa si dice que sí | Cuándo le pega |
|---|---|---|
| ¿El viento y el granizo están en esta póliza o en una de TWIA? | Si están en TWIA, su granizo tiene otro deducible y otro proceso de reclamo | El día que reporta, si llama a la compañía equivocada |
| ¿Hay un endoso de exclusión cosmética en la lista? | El granizo que no deja pasar agua no se paga, por muchas abolladuras que haya | El día de la inspección |
| ¿El techo está a costo de reemplazo o a valor actual en efectivo? | A valor actual en efectivo le descuentan la depreciación por edad | El día que llega el cheque |
Mándenos su página de declaraciones y la lista de endosos y se la leemos renglón por renglón, en español o inglés, sin que tenga que cambiar de compañía. Saber esas 3 respuestas antes de la tormenta es lo que decide su reclamo por granizo después.
En Paga Menos Insurance somos una agencia independiente y trabajamos en los 2 idiomas. Aseguramos casas en todo Texas y también negocios. Si quiere comparar, le cotizamos o nos llama a la oficina el mismo día.
Preguntas frecuentes
¿Cuánto tiempo tengo para presentar un reclamo por granizo en Texas?
Repórtelo lo antes posible. Su póliza le exige avisar con prontitud, y entre más tiempo pase, más difícil es separar el daño de esa tormenta del desgaste normal. La ley de Texas le pone plazos a la aseguradora, no a usted, pero un reporte tardío le da a la compañía un argumento para reducir o negar el pago.
¿Qué es la exclusión de daño cosmético en un reclamo por granizo?
Es un endoso que saca de la cobertura el daño de granizo que cambia cómo se ve la cubierta del techo pero que no deja pasar agua. El formulario TWIC-420 04 15 lo define con esas palabras. No depende de que el daño sea pequeño, sino de si el agua penetra la cubierta.
¿Puede mi techador pagar mi deducible?
No. La Sección 707.006 del Código de Seguros de Texas lo clasifica como delito menor Clase A desde el 1 de septiembre de 2019. Además, la Sección 707.005(b) permite que la aseguradora retenga la parte de costo de reemplazo hasta recibir prueba razonable de que usted pagó el deducible.
¿Cuántos días tiene la aseguradora para pagar un reclamo por granizo en el techo?
Tiene 15 días para confirmar el reclamo y pedirle documentos, 15 días hábiles para aceptarlo o rechazarlo una vez que usted entregó todo, y 5 días hábiles para pagar después de avisarle que lo aceptó. Cuando el comisionado declara una catástrofe por clima, todos esos plazos se extienden 15 días más.
¿Mi póliza de casa cubre el granizo si vivo en el condado de Harris?
Depende de dónde exactamente. TWIA cubre viento y granizo en los 14 condados costeros de primera línea y en las partes del condado de Harris al este de la carretera 146. En esas zonas su cobertura de granizo puede vivir en una póliza aparte con su propio deducible.
¿El seguro paga por cambiar todo el techo si ya no venden mi teja?
Generalmente no. Texas no obliga a las aseguradoras a igualar el techo completo, así que la póliza suele pagar la parte dañada. Algunas compañías venden un endoso de igualación de líneas y material, y se compra antes de la tormenta.
¿Me pueden subir la prima o cancelarme por un reclamo de granizo?
Por un solo reclamo de granizo no pueden negarse a renovar, porque la Sección 551.107 excluye del conteo los reclamos por causas naturales. Esa misma sección permite un recargo con 2 o más reclamos en los 3 años anteriores, y exige que la compañía le avise por escrito después del segundo.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.