Seguro mínimo requerido en Texas: qué significa 30/60/25
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 2 de octubre de 2026
El seguro mínimo requerido en Texas es 30/60/25: treinta mil dólares por lesiones a una persona, sesenta mil por las lesiones de todos en un accidente, y veinticinco mil por daños a la propiedad ajena. Son los límites más bajos que puedes tener y seguir manejando legalmente. No cubren tu carro ni tus lesiones.
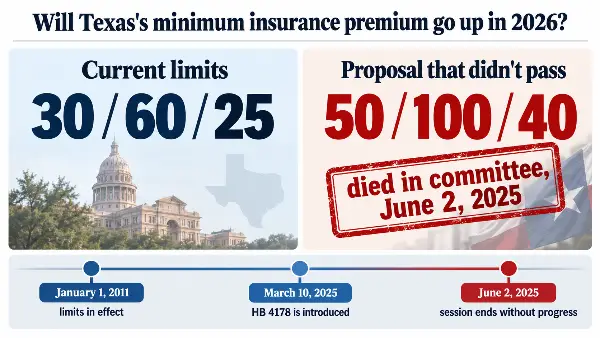
Esos 3 números no se han movido desde el 1 de enero de 2011. En 2025 hubo 2 intentos de subirlos en la legislatura y los 2 murieron en comité. Abajo te explico qué paga cada número, qué pasa si manejas sin seguro, y cómo sacar una póliza que cumpla aunque no tengas licencia de Texas.
Llevo 15 años escribiendo pólizas personales y comerciales en Houston. La pregunta que más me hacen en la oficina no es cuánto cuesta. Es si pueden asegurar un carro sin licencia.
¿Qué es el seguro mínimo requerido en Texas?
El seguro mínimo requerido en Texas es una póliza de responsabilidad civil con límites 30/60/25: $30,000 por lesiones a una persona, $60,000 por lesiones a 2 o más personas en un solo choque, y $25,000 por daños a la propiedad ajena. Lo exige el Código de Transporte de Texas, sección 601.072.
Esos límites los fija el estado, no tu aseguradora. Ninguna compañía en Texas te puede vender menos. A los 3 números juntos se les dice límite dividido, porque el dinero se reparte en 3 bolsas separadas: una por persona lesionada, una por el accidente completo, y una por la propiedad.
Es el piso legal. No es una recomendación.
Qué significa 30/60/25, número por número
Cada número es un tope distinto y ninguno se presta con otro. Si agotas la bolsa de propiedad, no puedes sacar del resto.
- 30 son $30,000, el máximo que tu póliza paga por las lesiones de una sola persona que tú chocaste.
- 60 son $60,000, el máximo por todas las personas lesionadas en ese mismo accidente, sumadas.
- 25 son $25,000, el máximo por el carro del otro y por cosas como un cerco, un buzón o un poste de luz.
Lo que pase de ahí lo pagas tú. La otra persona te puede demandar por la diferencia y perseguir tu sueldo.
¿Va a subir el seguro mínimo de Texas en 2026?
No. El mínimo en Texas sigue en 30/60/25 durante todo 2026. Hubo 2 proyectos de ley en 2025 para subirlo y ninguno de los 2 salió de comité.
El proyecto HB 4178, presentado por el representante Marc LaHood el 10 de marzo de 2025, proponía subir los límites a $50,000, $100,000 y $40,000 para toda póliza emitida o renovada a partir del 1 de enero de 2026. Su proyecto gemelo en el senado, el SB 1674 del senador José Menéndez, proponía exactamente lo mismo. El HB 4178 se mandó al comité de seguros de la cámara el 31 de marzo de 2025 y ahí se quedó. La sesión regular número 89 terminó el 2 de junio de 2025 sin que ninguno avanzara.
| Cobertura | Mínimo actual, vigente hoy | Lo que proponían HB 4178 y SB 1674 |
|---|---|---|
| Lesiones, por persona | $30,000 | $50,000 |
| Lesiones, por accidente | $60,000 | $100,000 |
| Daños a la propiedad | $25,000 | $40,000 |
| Estado | Vigente desde el 1 de enero de 2011 | Murió en comité el 2 de junio de 2025 |
Te lo digo porque en la oficina ya llegó gente preguntando si tiene que subir su póliza este año. No tienes que hacer nada. Y si alguien te dice que el mínimo va a cambiar en 2026, está adivinando.
Lo que el seguro mínimo no cubre
Una póliza 30/60/25 le paga al otro, y nada más que al otro. Sin coberturas adicionales, estas 5 cosas quedan fuera:
- tus lesiones y las de tus pasajeros
- tu carro, sin importar quién tuvo la culpa
- robo, incendio, granizo, inundación o vandalismo
- un carro rentado mientras arreglan el tuyo
- grúa y asistencia en el camino
Cada una se puede agregar por separado. No tienes que brincar a cobertura amplia para tener algunas.
¿Es lo mismo el seguro mínimo que la cobertura amplia?
No. El mínimo es responsabilidad civil solamente y le paga a la otra persona cuando tú tienes la culpa. La cobertura amplia agrega colisión y cobertura integral, que sí pagan tu carro después de un choque, un robo o una granizada. Las 2 cumplen con la ley de Texas, pero solo una hace algo por tu vehículo.
La diferencia práctica cabe en una línea: con el mínimo, si tú chocas, tu carro se queda como quedó. Si quieres el desglose lado a lado de las 2 opciones, lo tenemos en la guía de cobertura amplia y responsabilidad civil.
Y si tu carro está financiado o en lease, el banco casi siempre exige colisión y cobertura integral. El mínimo no le alcanza al préstamo, aunque sí le alcance al estado.
Las 2 coberturas que tu aseguradora está obligada a ofrecerte
La ley de Texas obliga a toda aseguradora a ponerte 2 coberturas enfrente, y solo las puedes rechazar por escrito. En una póliza mínima son las únicas partes que te pagarían a ti en vez de al otro conductor.
Protección contra lesiones personales (PIP). Paga cuentas médicas y parte del ingreso que pierdas, para ti y tus pasajeros, sin importar quién causó el choque. El Código de Seguros de Texas, sección 1952.152, dice que viene incluida salvo que la rechaces por escrito. La sección 1952.153 aclara que la aseguradora no está obligada a darte más de $2,500 por persona, así que ese es el nivel base.
Cobertura de conductor sin seguro o con seguro insuficiente (UM/UIM). Paga tus lesiones y las de tus pasajeros cuando el culpable no trae seguro o no trae suficiente. La sección 1952.101 también exige la oferta y también exige rechazo por escrito. La guía del seguro de auto del Departamento de Seguros de Texas explica las 2 en lenguaje sencillo.
Esto importa más de lo que parece. Según el Departamento de Vehículos Motorizados de Texas, alrededor del 11.87 por ciento de los conductores de Texas andaban sin seguro en septiembre de 2025. Si te choca uno de ellos y tú rechazaste UM, no hay de dónde cobrar.
Firma el rechazo solo después de preguntar cuánto cuesta agregarlas. La mayoría de la gente firma sin preguntar.
¿Puedo sacar seguro en Texas sin licencia de manejo?
Sí. En Texas puedes comprar una póliza de auto sin licencia de Texas, y esa póliza puede cumplir con el mínimo de 30/60/25 igual que cualquier otra. Es la pregunta número 1 que me hacen y la respuesta sorprende a casi todos.
Lo que las compañías piden normalmente es una forma de identificarte y los datos del vehículo. Muchos de nuestros clientes se aseguran con licencia de otro país, con pasaporte, con matrícula consular o con número ITIN. Cuando la persona que va a manejar no tiene licencia, la póliza se arma con el dueño del vehículo como asegurado nombrado, y el conductor se lista o se excluye según el caso. No todas las compañías lo manejan igual, y ahí es donde ayuda una agencia independiente: podemos mover el mismo perfil entre varias compañías en vez de una sola.
Tuve un cliente en construcción que llevaba años pagándole a la compañía donde trabajaba por un seguro que ni era suyo. Creía que no podía sacar su propia póliza porque no habla inglés con fluidez. La sacó el mismo día. Si estás en esa situación, la guía de seguro de auto sin licencia en Texas entra en más detalle, y el trámite de cambio de título de vehículo explica la parte del registro, que es donde se atora la mayoría.
Qué acepta Texas como prueba de seguro
La sección 601.053 del Código de Transporte lista 7 formas válidas de comprobar tu responsabilidad financiera. Las que usa la gente normal son 3: la póliza o una copia, la tarjeta estándar que aprueba el Departamento de Seguros de Texas, y la imagen en tu celular.
Sí, la foto en el teléfono cuenta. La ley lo dice con todas sus letras. Y aclara algo que poca gente sabe: enseñar esa imagen no le da permiso al oficial de revisar el resto de tu teléfono.
Aparte de lo que traes contigo, el estado revisa por su cuenta. El programa TexasSure es una base de datos conjunta del departamento de vehículos motorizados, el de seguros, el de seguridad pública y el de recursos de información, y cruza los registros de vehículos contra los registros de las aseguradoras. Si quieres el detalle de qué aceptan hoy, está en nuestra nota sobre qué aceptan como prueba de seguro digital.
Multas por manejar sin seguro en Texas
Manejar sin seguro de responsabilidad civil en Texas cuesta entre $175 y $350 la primera vez, y entre $350 y $1,000 de la segunda condena en adelante. Las 2 cifras salen de la sección 601.191 del Código de Transporte.
| Situación | Consecuencia |
|---|---|
| Primera condena | Multa de $175 a $350 |
| Segunda condena o más | Multa de $350 a $1,000, más embargo del vehículo |
| Ya estabas obligado a mantener prueba de responsabilidad financiera | Multa hasta $500, hasta 6 meses de cárcel del condado, o las 2 |
| Chocaste sin seguro | Suspensión de licencia y de registro del vehículo |
Hay una salida para el primer caso. Si la corte determina que una persona sin condenas previas no puede pagar la multa, puede bajarla de $175. Está en la misma sección, inciso (d).
El renglón más caro de esa tabla es el último. Si chocas sin seguro, el Departamento de Seguridad Pública de Texas tiene que suspender tu licencia y el registro de tu vehículo cuando determina que hay probabilidad razonable de que te dicten un fallo en contra. Eso viene de la sección 601.152, y la palabra que usa la ley es «deberá», no «podrá».
¿Cuándo te pueden quitar el carro?
A la segunda condena por manejar sin seguro, la corte está obligada a ordenar el embargo del vehículo, y el embargo dura 180 días. Lo dicen las secciones 601.261 y 601.262.
Aplica solo si eras dueño del carro cuando te pararon y sigues siendo dueño el día de la condena. Para sacarlo tienes que pedirlo a la corte y comprobar seguro que cubra los 2 años siguientes a esa solicitud. La corte puede aceptar la prueba por bloques, pero nunca menores a 6 meses. La grúa y el almacenaje corren por tu cuenta, aparte de la multa.
Si necesitas un SR-22 en Texas
Un SR-22 no es un seguro. Es un certificado que tu aseguradora le manda al Departamento de Seguridad Pública de Texas para comprobar que traes por lo menos el mínimo de 30/60/25.
Según el Departamento de Seguridad Pública, tienes que mantener la cobertura 2 años contados desde la fecha de la condena que lo exige, o 2 años desde la fecha en que se dictó el fallo si viene de un choque. El archivo tiene que estar continuo. Si tu aseguradora cancela y no hay reemplazo antes de que termine la póliza, la aseguradora le avisa al departamento sola, y tu licencia y tu registro se pueden suspender otra vez.
Nosotros hacemos el archivo electrónico. El proceso completo está en la guía de SR-22 en Texas.
Cuándo el mínimo sí alcanza y cuándo no
Aquí voy a decir algo que la mayoría de los sitios grandes no dice: para cierto conductor, la póliza mínima es la compra correcta, y empujarlo a cobertura amplia es venderle algo que no necesita.
Si tu carro está pagado, ya vale poco, no tiene banco detrás, y no tienes bienes grandes que un demandante pueda perseguir, 30/60/25 más PIP es una decisión defendible. Pagar colisión sobre un carro viejo casi nunca sale a cuenta, porque el deducible se come buena parte del cheque.
El problema del mínimo no es tu carro. Es el carro del otro. El límite de propiedad son $25,000 y no se ha movido en 15 años. Kelley Blue Book, de Cox Automotive, reportó que el precio promedio de un vehículo nuevo en Estados Unidos llegó a $50,089 en agosto de 2026. Si chocas una camioneta nueva en la 610 y la pérdida es total, tu límite cubre la mitad y el resto te lo cobran a ti.
Entonces la pregunta real no es «mínimo o amplia». Es si tienes algo que perder en una demanda. Si la respuesta es sí, sube los límites antes de agregar coberturas para tu propio carro. Si tu carro está financiado o en lease, la decisión ya la tomó el banco.
Qué mueve el precio de una póliza 30/60/25 en Houston
Dos personas con la misma cobertura mínima pueden recibir precios muy distintos. Lo que más mueve una cotización en Texas:
- tu historial de manejo, sobre todo choques con culpa y multas de los últimos 3 años
- si has tenido cobertura continua, y cuánto duró cualquier hueco
- el código postal donde guardas el carro, no donde trabajas
- el vehículo: año, valor y qué tan caro es repararlo
- cuánto pagas de enganche contra cuánto repartes en mensualidades
- si necesitas un SR-22 archivado
Como somos agencia independiente, corremos el mismo perfil con varias compañías en lugar de una. Donde más se abre la diferencia entre compañías es justo con quien trae un hueco de cobertura, una multa reciente o un SR-22. Si andas comparando, revisa también cuándo bajan las tarifas del seguro de coche, que explica los plazos con los que trabajan las compañías.
Cómo sacar tu póliza mínima hoy en Houston
Estamos en el 5901 Bellaire Blvd, Suite C, Houston TX 77081. Abrimos de lunes a viernes de 9:00am a 6:00pm y sábados de 10:00am a 4:00pm. Se atiende en español y en inglés.
La tarjeta de seguro de auto sale el mismo día, siempre. Manejamos mensualidades, pago automático y ACH. Puedes cotizar por WhatsApp, por teléfono, o llegando a la oficina, y si prefieres que te busquemos nosotros, aquí puedes escribirle a la agencia.
Trae identificación, los datos del vehículo y la dirección donde lo guardas. Si no tienes licencia de Texas, trae lo que sí tengas: licencia de tu país, pasaporte, matrícula o ITIN. Atendemos todo Texas, no nada más Houston. Nuestra página de seguro para autos en Houston desglosa cobertura por cobertura, tenemos oficina para clientes en Dallas, y en la agencia de seguros en Houston verás que también manejamos casa, vida y negocio si quieres juntar todo en un solo lugar.
El seguro mínimo requerido en Texas te mantiene legal. Si te alcanza o no depende de qué tienes que perder, y esa conversación dura 10 minutos en la oficina.
Preguntas frecuentes
¿Cuál es el seguro mínimo requerido en Texas?
Texas exige límites de responsabilidad civil 30/60/25. Esos 3 números cubren lesiones a una persona, lesiones a todas las personas en un mismo accidente, y daños a la propiedad ajena, siempre cuando tú tienes la culpa. Están en la sección 601.072 del Código de Transporte de Texas.
¿Va a cambiar el mínimo de Texas en 2026?
No. Los proyectos HB 4178 y SB 1674 proponían subir los 3 límites a partir del 1 de enero de 2026, pero los 2 murieron en comité cuando terminó la sesión legislativa el 2 de junio de 2025. El 30/60/25 sigue igual que desde el 1 de enero de 2011.
¿Puedo asegurar un carro en Texas sin licencia?
Sí. Se puede comprar una póliza que cumple con el seguro mínimo requerido en Texas usando licencia extranjera, pasaporte, matrícula consular o ITIN. La póliza se arma con el dueño del vehículo como asegurado nombrado y el conductor se lista o se excluye según el caso. No todas las compañías lo manejan igual.
¿Qué pasa si manejo sin seguro en Texas?
La primera condena es multa bajo la sección 601.191, y de la segunda en adelante la multa sube y la corte además tiene que ordenar el embargo del carro por 180 días. Si eres primerizo y la corte determina que no puedes pagar, puede reducir la multa. Y si chocas sin seguro, el DPS puede suspender tu licencia y tu registro.
¿Cuánto dura el embargo del carro por no tener seguro?
180 días, según la sección 601.262. Solo aplica a la segunda condena o más, y solo si eras dueño del vehículo cuando te pararon y sigues siéndolo el día de la condena. Para recuperarlo hay que pedirlo a la corte y comprobar seguro que cubra los 2 años siguientes.
¿Me alcanza el mínimo si mi carro está financiado?
No. El banco o la financiera casi siempre exige colisión y cobertura integral, que el mínimo no incluye. La póliza 30/60/25 cumple con el estado, pero no cumple con tu contrato de préstamo, y el banco puede comprarte una póliza más cara y cobrártela a ti.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.