Seguro para techadores en Houston: por qué le niegan la póliza y qué le excluyen
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 11 de octubre de 2026
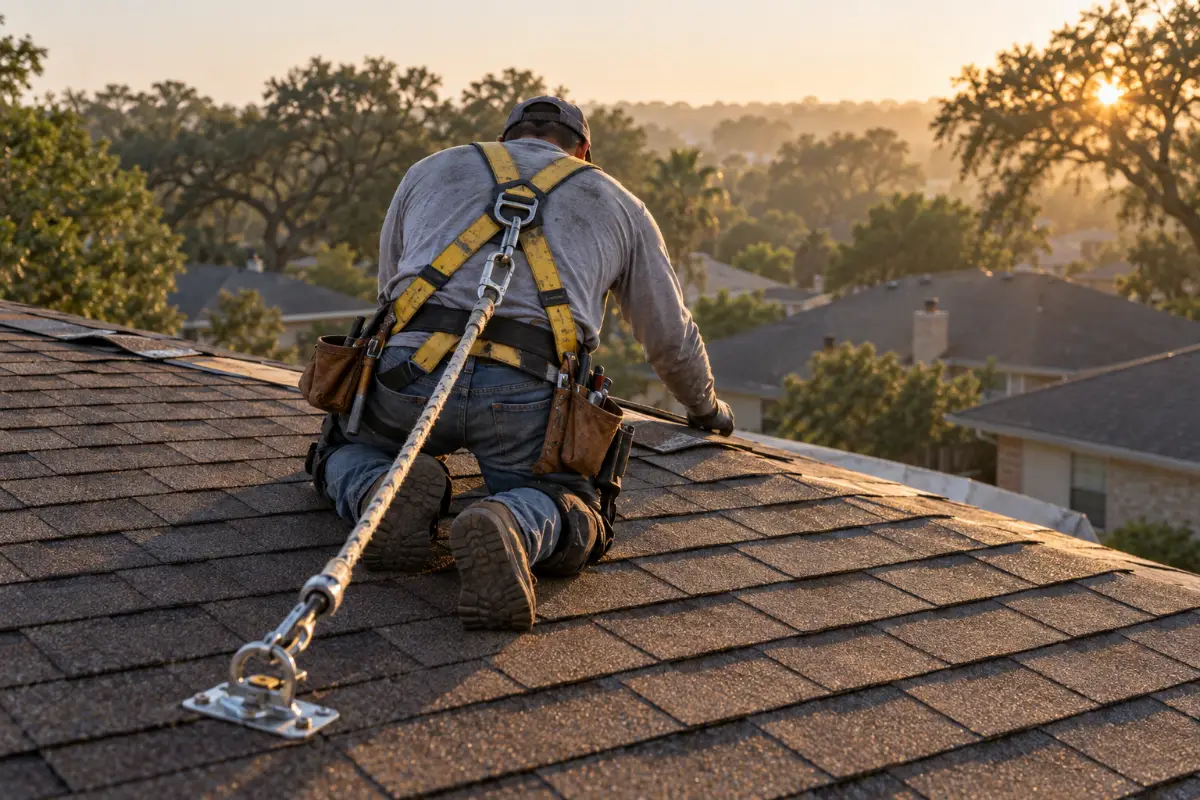
El seguro para techadores en Houston es el más difícil de conseguir de todos los oficios de construcción, y no es por el precio. Es por el riesgo de altura. Alrededor del 95% de la responsabilidad civil general de techos en Estados Unidos se coloca en el mercado de líneas excedentes, según la Universidad Virtual de la Big «I», la asociación nacional de agentes independientes. O sea que la mayoría de las aseguradoras normales no escriben techos. La póliza que sí consigue viene en un formulario que no es estándar, y ahí adentro están las exclusiones que deciden si le pagan un reclamo o no. Texas no le pide licencia ni seguro a un techador. Su cliente sí, y la ciudad de Houston también si quiere salir en su lista.
Aquí está lo que casi nadie explica: usted no está comparando 5 precios del mismo producto. Está comparando 5 formularios distintos, y el más barato casi siempre es el que excluye más.
El seguro para techadores no es una sola póliza. Son 4 piezas que se compran por separado: responsabilidad civil general, compensación laboral, auto comercial y cobertura de herramientas y equipo. En techos se agregan 2 que en otros oficios no hacen falta: operaciones terminadas con límite propio y, si hay trabajo con calor, una póliza sin exclusión de soplete.
Y hay 2 cosas que va a leer en casi toda página sobre este tema y que son falsas. Que usted tiene 15 días para avisarle a su aseguradora de un reclamo. Y que el mínimo de responsabilidad civil general para licenciarse con RCAT es de $1 millón. Las 2 están más abajo, con el estatuto y con la página de RCAT para que lo revise usted mismo.
¿Exige Texas que un techador tenga seguro?
No. Texas es el único estado grande sin licencia estatal de techador, y sin licencia no hay requisito de seguro pegado a ella. La Legislatura lo ha intentado varias veces. El intento más reciente, el proyecto HB 3344 de la sesión de 2025, se murió en la cámara el 8 de mayo de 2025.
La compensación laboral tampoco se la exige el estado a un patrón privado. Texas deja escoger, y es el único estado que lo hace.
Pero hay 3 lugares donde el requisito sí existe y donde el campo entero se queda callado.
El trabajo de gobierno
La Sección 406.096 del Código Laboral de Texas obliga a la entidad pública que firma un contrato de construcción a exigirle al contratista que certifique por escrito que carga compensación laboral por cada empleado que trabaje en el proyecto. Y cada subcontratista entrega su propio certificado al contratista general, que se lo pasa a la entidad. Si usted anda tras un techo de una escuela, de una ciudad o de un condado, ahí sí hay ley, y no hay forma de rodearla.
La ciudad de Houston
Houston mantiene una lista pública de contratistas de techos registrados, que publica Public Works de la ciudad. El registro es voluntario y pide, entre otras cosas, prueba de responsabilidad civil general que cubra operaciones de techado. No le da a usted una licencia y no le quita ninguna obligación. Lo que le da es aparecer en la lista que consulta el dueño de casa que sí revisa antes de contratar, y eso en un mercado sin licencia estatal vale más de lo que parece. Los requisitos exactos los confirma la ciudad, porque los puede mover sin aviso.
La licencia voluntaria de RCAT
Aquí está la corrección que importa. Va a leer en varias páginas que RCAT pide $1 millón por ocurrencia. No es cierto. La página de licencias de la Asociación de Contratistas de Techos de Texas pide $500,000 de límite único combinado de responsabilidad civil general para el licenciado comercial, o $300,000 para el residencial, o prueba de que su empresa puede obtener una fianza de $100,000. Y además de eso pide compensación laboral o un plan equivalente. No es una cosa o la otra. Son las dos. También pide ser principal de una empresa de techos domiciliada en Texas por 2 años seguidos y pasar 3 exámenes con 70% mínimo.
Si le interesa qué significa de verdad el letrero de «con licencia, fianza y seguro» que usan sus competidores, lo desarmamos en este post sobre licencias y fianzas en Texas.
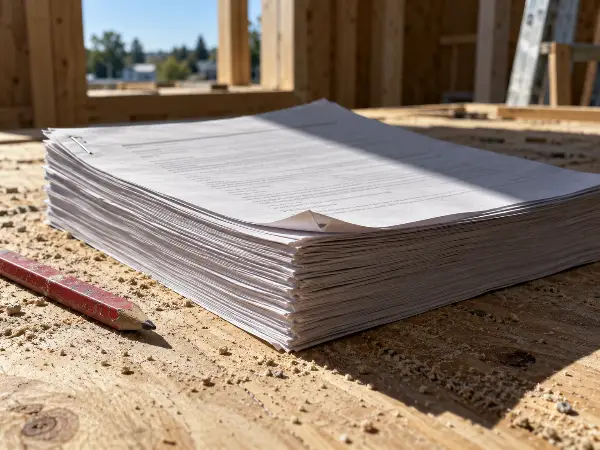
Por qué a los techadores les cuesta tanto conseguir póliza
Porque el riesgo de altura saca a los techos del mercado normal. La Big «I» lo dice sin rodeos en su Universidad Virtual: cerca del 95% de la responsabilidad civil general de techos va a líneas excedentes. La compensación laboral se consigue más fácil, pero también con selección.
Eso cambia todo lo que usted creía saber de cómo se compra un seguro.
Una aseguradora admitida usa formularios presentados ante el estado y está respaldada por el fondo de garantía de Texas. Una de líneas excedentes no presenta su formulario ante el estado y no entra al fondo de garantía. Puede escribir el riesgo que quiera, con las exclusiones que quiera, y por eso es la que le dice que sí a un techador cuando las demás le dijeron que no.
Nada de eso es malo por sí solo. Es el mercado que existe para su oficio. Lo malo es no saberlo, porque entonces usted compara precios como si compara gasolina, y no es gasolina.
La Big «I» lo advierte en la misma página: en formularios que no son estándar, las exclusiones pueden dejar la póliza sin servir, y eso no se ve en la hoja de declaraciones. Se ve en los endosos, que es el fajo de hojas que nadie lee.
Aquí va la postura contraria de este artículo, y va con fuente. «Cotice con varios» es mal consejo para un techador. Sirve cuando 5 compañías venden el mismo producto. No sirve cuando cada una vende un formulario distinto. Si 3 cotizaciones llegan con diferencias grandes entre ellas, la más barata casi siempre excluye algo que las otras 2 sí cubren. La pregunta correcta no es cuánto cuesta. Es qué exclusiones trae, y esa pregunta hay que hacerla por escrito.
Las 5 exclusiones que deciden si le pagan
Estas 5 son las que la Big «I» identifica como las trampas del ramo, y son las que hay que buscar en los endosos antes de firmar. Ninguna aparece en las páginas en español que hablan de este tema.
1. La exclusión de techo abierto
Si dejó el techo abierto y entró agua, el daño por agua no se paga. Ese es, con diferencia, el reclamo más común de un techador. Es la exclusión que más duele y la que menos gente revisa.
2. La exclusión de trabajo con calor o de soplete
El techo plano con material de torch-down se instala con flama abierta. Varias pólizas lo excluyen completo. Las que sí lo cubren normalmente le ponen condiciones: rondas de vigilancia contra incendio después de terminar, y a veces monitoreo de calor. Si no cumple la condición, el incendio no se paga aunque la exclusión no aplique.
3. El límite de altura
Muchos formularios cortan la cobertura en 2 o 3 pisos. No es una recomendación. Es un corte. El día que acepte un edificio de 4 pisos porque pagaba bien, trabajó sin seguro y no se enteró.
4. Residencial contra comercial
Hay pólizas que solo cubren techo residencial y otras que solo cubren comercial. Un techador residencial que toma un trabajo comercial de vez en cuando puede estar descubierto justo en el trabajo más grande del año.
5. La condición del subcontratista
Esta es la que se lleva las empresas enteras. Su póliza puede exigir que cada subcontratista traiga su propio seguro con límites mínimos, con usted nombrado como additional insured, y con certificado archivado. Si el sub no cumple y pasa algo, la aseguradora puede negar el reclamo completo, no solo la parte del sub. Guarde el certificado de cada sub desde el primer día. Y en la auditoría de fin de año, la mano de obra sin certificado le cuenta a usted como nómina propia.
Hay más de lo que no cubre una póliza de responsabilidad civil general, y lo tenemos aparte en qué no cubre la responsabilidad civil general.
¿Cuánto cuesta el seguro para techadores en Houston en 2026?
Nadie puede darle un precio honesto de responsabilidad civil general, porque Texas no publica tarifas de esa línea. Lo que sí publica el estado, y lo que sí le sirve, es la tabla de costos de pérdida de compensación laboral por código de clase.
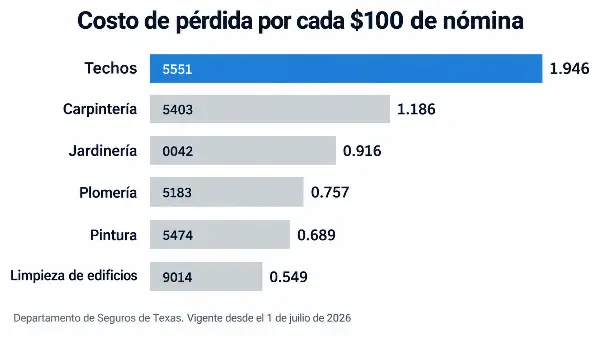
Los techos son el código 5551. Su costo de pérdida vigente desde el 1 de julio de 2026 es de 1.946 por cada $100 de nómina, según el documento de costos de pérdida del Departamento de Seguros de Texas.
Ponga ese número al lado de los otros oficios que aseguramos todos los días y se entiende el problema de un solo vistazo.
| Oficio | Código de clase | Costo de pérdida por cada $100 de nómina |
|---|---|---|
| Techos | 5551 | 1.946 |
| Carpintería | 5403 | 1.186 |
| Jardinería | 0042 | 0.916 |
| Plomería | 5183 | 0.757 |
| Pintura | 5474 | 0.689 |
| Limpieza de edificios | 9014 | 0.549 |
Vigente desde el 1 de julio de 2026, según el Departamento de Seguros de Texas.
Un techador paga por compensación laboral casi 3 veces lo que paga un pintor con la misma nómina, y 3 veces y media lo que paga una compañía de limpieza. Eso no es la aseguradora abusando. Es el costo de las lesiones que el oficio genera de verdad, calculado por el estado.
Y ese número todavía no es su tarifa. Cada compañía presenta ante TDI un multiplicador propio, y su tarifa sale de multiplicar el costo de pérdida por ese multiplicador. Por eso 2 aseguradoras le dan 2 números distintos con el mismo código.
Lo que sí mueve su cuenta, en orden de peso:
- Su nómina, y si la reporta bien o no
- El porcentaje de trabajo comercial contra residencial
- Si hace trabajo con calor o solo teja asfáltica
- La altura máxima que acepta
- Su historial de reclamos de los últimos 3 a 5 años
- La mano de obra subcontratada sin certificado
Para obra pública le van a pedir fianzas además del seguro, que es otro trámite y otro costo. La única forma de saber su número real es cotizar con su código de clase, su nómina y los límites del contrato en la mano. Podemos cotizar por teléfono, por WhatsApp o en la oficina de Bellaire, en español.
La ley del deducible: donde más techadores se meten en problemas
En Texas es delito que un techador le pague, le rebaje o le perdone el deducible a un cliente. La regla está en la Sección 27.02 del Código de Negocios y Comercio de Texas, no en el Código de Seguros, que es donde casi todo el mundo la busca mal.
Lo que dice, en corto: si usted vende un bien o un servicio y espera cobrar, en todo o en parte, del dinero de un reclamo de seguro de propiedad, no puede permitir a sabiendas que el asegurado deje de pagar su deducible, ni ayudarle a no pagarlo. Es un delito menor Clase B.
Y hay una obligación de contrato que se pasa por alto todo el tiempo. En un contrato de $1,000 o más que se vaya a pagar con dinero del seguro, usted tiene que incluir el aviso escrito, en negritas de 12 puntos o más, diciendo que la ley de Texas obliga al asegurado a pagar su deducible. Fíjese en el monto: es de $1,000 o más, no «más de $1,000». Un contrato de exactamente $1,000 ya entra.
La segunda regla es la que más se rompe sin mala intención. La Sección 4102.163 del Código de Seguros de Texas dice que un contratista de techos no puede actuar como ajustador público, ni anunciar que ajusta reclamos, para una propiedad a la que le está dando o le podría dar servicio de techado. Tenga o no tenga licencia de ajustador. O sea: usted puede reparar el techo, o puede manejar el reclamo del dueño, pero no las 2 cosas en la misma casa. «Yo me encargo de todo con su aseguradora» es la frase que mete en problemas.
¿Cuánto tiempo tiene su aseguradora para responderle un reclamo?
15 días para acusar recibo y 15 días hábiles para aceptar o rechazar, contados desde que recibe todos los documentos que pidió. Ese reloj corre contra la aseguradora, no contra usted.
Esto importa porque hay páginas sobre seguro de techadores que lo cuentan al revés. Dicen que usted tiene 15 días para reportar el reclamo «según la ley de Texas». No existe esa ley. Su obligación de aviso viene de su póliza, y casi todas dicen «aviso pronto», sin número de días. Reportar rápido sigue siendo lo correcto. Pero si alguien le dice que perdió el reclamo por reportarlo al día 16, le están citando una regla que no existe.
El Capítulo 542 del Código de Seguros de Texas es donde viven los plazos reales. Si la aseguradora no puede cumplir, tiene que avisarle y entonces le quedan 45 días. Y cuando el Comisionado declara una catástrofe por clima o un desastre natural, la Sección 542.059 le agrega 15 días más a todos esos plazos. Después de un huracán en Houston, esa extensión es automática.
El certificado de seguro es lo que abre la reja
El certificado es el documento que decide si usted trabaja mañana, y sale el mismo día cuando la póliza ya está emitida y usted trae la información del proyecto completa. Lo que detiene el trámite casi nunca es la aseguradora. Es un dato que falta.
Lo que se necesita para emitirlo:
- El nombre legal exacto del contratista general o del dueño del proyecto, como aparece en el contrato y no como le dicen en la obra
- La dirección del proyecto
- Los límites que exige el contrato, y el contrato mismo si menciona endosos
- Si piden additional insured, y si es por proyecto o general
- Si piden renuncia de subrogación
El que más atrasa es el primero. El nombre legal de un contratista general casi nunca es el nombre con el que todos lo conocen, y un certificado con el nombre equivocado se rechaza en la caseta.
Si su negocio también hace obra general además de techos, la página de seguro para compañías de construcción explica cómo se arma el paquete completo, y seguro para contratistas independientes en Texas cubre lo que pasa cuando usted trabaja por su cuenta. Si además hace remodelación, el paquete de contratistas de remodelación es el que le queda.
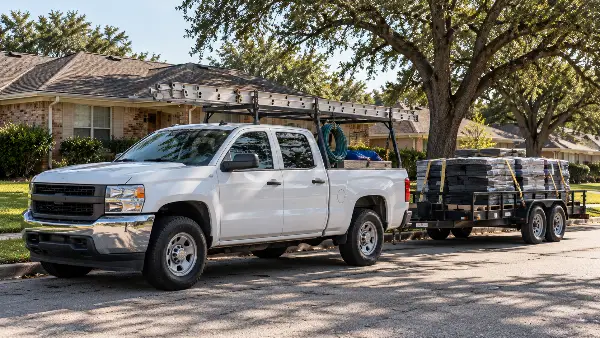
Las trocas y las herramientas
Su póliza de responsabilidad civil general no paga por su troca ni por lo que trae adentro. Son 2 coberturas aparte y las 2 se olvidan seguido.
La troca va en auto comercial cuando está titulada a nombre de la empresa, cuando pasa de 10,000 libras de peso bruto, o cuando la manejan sus empleados. Con remolque cargado de teja, el peso sube más rápido de lo que la gente cree.
Las herramientas y el equipo van en una cobertura que en la póliza aparece como inland marine o contractor’s equipment. Cubre el equipo donde sea que ande: en la troca, en la obra, en la bodega. Su seguro de casa sí cubre herramientas de trabajo, pero con un tope tan bajo que un solo robo de batea se lo acaba. Lo desarmamos en seguro de maquinaria y equipo.
Y una cobertura que en Houston vale más que en Dallas: la interrupción de negocio. Un huracán no le tumba el almacén todos los años, pero sí le para la obra semanas enteras. Cómo responde el seguro comercial cuando el clima para el trabajo está en seguro de negocio y desastres naturales en Texas.
¿Puede asegurar su negocio de techos sin licencia de conducir?
Sí. En Texas se puede comprar seguro comercial a nombre del negocio con ITIN, sin número de seguro social y sin licencia de conducir estadounidense. Es la pregunta que más nos hacen en el mostrador de Bellaire, y casi ninguna página del ramo la contesta.
Lo que cambia de una aseguradora a otra no es si se puede. Es qué papeles pide cada una.
Tuvimos un cliente de construcción que llevaba años dejando que la empresa para la que trabajaba le descontara el seguro del cheque. Creía que sacar su propia póliza no era posible para él porque no habla inglés con fluidez. No era cierto, y hoy tiene su póliza a su nombre. Ese descuento en el cheque no le daba certificado propio, no lo seguía al siguiente trabajo y no le construía historial con ninguna aseguradora. Cuando quiso cotizar por su cuenta, llegó sin nada que mostrar.
Si el tema es el lado del auto, ya está escrito: seguro de auto sin licencia en Texas explica qué documentos sirven.
Qué llevar a la primera cita
Con esto en mano la conversación es corta y la cotización sale bien:
- Su ITIN o número de seguro social, y una identificación con foto
- El registro de su negocio con el condado o con el estado, si ya lo tiene
- Su nómina anual estimada, separando techos de cualquier otro trabajo
- El porcentaje de trabajo residencial contra comercial
- Si hace trabajo con calor o soplete, y en qué proporción
- La altura máxima de los edificios que acepta
- El contrato que le está pidiendo el seguro, con los límites que exige
- Los certificados de sus subcontratistas, si ya trabaja con ellos
- Su historial de reclamos de los últimos 3 a 5 años, si lo tiene
Los 3 que más cambian la cotización son la nómina, el trabajo con calor y la altura. Si los trae, la póliza sale al precio que le toca. Si los adivina, el ajuste llega en la auditoría y llega caro.
Para ver todas las coberturas comerciales ordenadas por tipo de negocio, empiece en nuestra agencia de seguros en Houston o vaya directo al catálogo completo de seguros. La explicación de la cobertura base está en responsabilidad civil general en Houston. Si usted contrata ayudantes, la guía de compensación laboral tiene lo que sigue y la sección de Workers Compensation explica cómo se cotiza.
Preguntas frecuentes
¿Necesita un techador seguro en Texas?
La ley estatal no se lo exige. Texas no tiene licencia de techador y deja opcional la compensación laboral para patrones privados. Lo que sí se lo exige es el contrato de su cliente, la Sección 406.096 del Código Laboral cuando el trabajo es de gobierno, y la ciudad de Houston si quiere entrar a su registro voluntario de techadores.
¿Cuánto cuesta el seguro para techadores en Texas?
Depende de su nómina, de su mezcla de trabajo comercial y residencial, y de los límites que le exija el contrato. Texas no publica tarifas de responsabilidad civil general, así que ninguna página puede darle un precio real. Lo que el estado sí publica es el costo de pérdida de compensación laboral por oficio, y los techos, código de clase 5551, salen casi 3 veces más caros que la pintura y 3 veces y media más caros que la limpieza.
¿Por qué me niegan el seguro para techadores?
Casi siempre por el riesgo de altura. Cerca del 95% de la responsabilidad civil general de techos se coloca en líneas excedentes, según la Big «I», porque la mayoría de las aseguradoras admitidas no escriben el oficio. Una negativa no significa que usted sea mal riesgo. Significa que hay que ir al mercado que sí escribe techos.
¿Qué exclusiones trae una póliza de techador?
Las 5 que más importan son la exclusión de techo abierto, la de trabajo con calor o soplete, el límite de altura en 2 o 3 pisos, la división entre trabajo residencial y comercial, y la condición de que sus subcontratistas traigan su propio seguro. Están en los endosos, no en la hoja de declaraciones.
¿Puede un techador pagar el deducible del cliente en Texas?
No. La Sección 27.02 del Código de Negocios y Comercio lo prohíbe y lo castiga como delito menor Clase B. En los contratos que pasan el umbral del estatuto y se pagan con dinero de un reclamo también hay que incluir un aviso escrito, en negritas de 12 puntos, diciendo que el asegurado debe pagar su deducible.
¿Puede un techador manejar el reclamo de seguro del dueño de casa?
No. La Sección 4102.163 del Código de Seguros de Texas prohíbe que un contratista de techos actúe como ajustador público, o anuncie que ajusta reclamos, para una propiedad a la que le da o le podría dar servicio de techado. Aplica tenga o no tenga licencia de ajustador.
¿Necesita licencia un techador en Houston?
Del estado no. Texas no tiene licencia de techador y los intentos de crearla se han muerto en la Legislatura, el más reciente en mayo de 2025. Hay 2 credenciales voluntarias: la licencia de RCAT, que pide seguro, 2 años como principal de una empresa de techos en Texas y 3 exámenes con 70% mínimo, y el registro de contratistas de techos de la ciudad de Houston, que pide prueba de responsabilidad civil general.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.