¿Vale la pena el seguro de vida entera en Texas?
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 6 de octubre de 2026
Para la mayoría de las familias que atendemos en Houston, no. Para algunas sí, y son un grupo bastante específico.
Si está tratando de decidir si vale la pena el seguro de vida entera, empiece por separar dos cosas. Casi siempre se las venden juntas: la protección para su familia y el ahorro. La protección la puede comprar barata y por los años que la necesita. El ahorro dentro de una póliza tarda mucho más en servir de lo que le explicaron, y sacarlo antes de tiempo le puede costar la cobertura completa. Esa es la decisión de verdad. No es «temporal contra permanente». Es cuántos años necesita que el dinero esté ahí, y qué tan pronto va a querer tocarlo.
Abajo le explico las dos partes, con lo que dicen el Departamento de Seguros de Texas y el IRS. Y le digo cuándo sí compraría yo una póliza permanente.
¿Qué es el seguro de vida entera y por qué se vende tanto en Houston?
El seguro de vida entera es una póliza permanente que no vence mientras usted pague la prima, y que además acumula un valor en efectivo que le pertenece. Ese valor crece con los años y usted lo puede retirar, pedir prestado o cobrar si cancela. El seguro a término, en cambio, cubre un plazo fijo y no acumula nada.
Se vende tanto por dos razones, y una de las dos está basada en un error de cálculo.
La primera razón es que la gente cree que el seguro a término es carísimo. No lo es. El estudio Insurance Barometer 2025 de LIMRA midió ese error. Los adultos de 30 años o menos calculan el precio de una póliza a término de $250,000 a 20 años entre 10 y 12 veces por encima de lo real. Piénselo un segundo. Si cree que algo cuesta diez veces más de lo que cuesta, lo descarta antes de pedir una cotización. Y termina escuchando la otra oferta.
La segunda razón es la frase que más oigo en el mostrador: «es que ese dinero me regresa». Esa parte sí es cierta. Lo que casi nunca le explican es cuándo.
| Seguro a término | Vida entera | |
|---|---|---|
| Cuánto dura | Un plazo fijo, normalmente de 10 a 30 años | Toda la vida, mientras pague |
| Valor en efectivo | No acumula | Sí acumula, lento al principio |
| Prima | Más baja para la misma cobertura | Más alta para la misma cobertura |
| Si deja de pagar | La cobertura termina | Puede usar el valor acumulado, según la póliza |
| Si cancela | No hay cargo | Puede haber cobro de rescate |
| Al final del plazo | Se acaba o se renueva más caro | No se acaba |
| Para quién es | Años con deudas, hijos o hipoteca | Necesidades que no se terminan |
Si quiere ver las tres opciones que manejamos, término, entera y universal, están explicadas en la página de una póliza de vida entera con los requisitos de cada una.
El valor en efectivo tarda más de lo que le dijeron
El valor en efectivo de una póliza de vida entera crece muy poco en los primeros años y se acelera después. No es una cuenta de ahorros con otro nombre.
La guía del comprador de la Asociación Nacional de Comisionados de Seguros lo dice así: «In some cash value policies, the values are low in the early years but build later on». En español, los valores son bajos los primeros años y crecen más tarde. Esa misma guía describe el seguro a término como el producto pensado para dar cobertura a menor costo por un periodo determinado.
Hay una segunda parte que casi nadie menciona. Si usted saca todo el valor en efectivo, se puede quedar sin póliza. El Departamento de Seguros de Texas lo advierte así en su guía de seguro de vida: «Si retira el valor en efectivo completo, la compañía podría cancelar su póliza. Si esto sucede, la cobertura finalizará».
Entonces el dinero sí regresa, pero no es dinero libre. Es dinero que está sosteniendo la cobertura. Sacarlo tiene consecuencias que no tiene sacar dinero del banco.
¿Qué pasa si cancelo mi póliza de vida entera?
Si cancela, recibe el valor de rescate, y puede que le descuenten un cargo. Lo que casi todos entienden mal es la parte de los impuestos.
El Departamento de Seguros de Texas advierte que «usted podría tener que pagar un cobro de rescate (surrender fee, por su nombre en inglés), si retira el dinero antes de tiempo». Ese cargo suele ser más alto mientras más pronto cancele.
Sobre los impuestos hay mucha información equivocada circulando, incluso en páginas grandes en inglés. La regla real está en la Publicación 525 del IRS: «If you surrender a life insurance policy for cash, you include in income the amount you receive that is more than your cost (or investment in the contract)». Traducido: solo paga impuestos sobre lo que reciba por encima de lo que usted puso. No sobre todo el cheque.
Y en la práctica eso cambia mucho el cálculo. Si cancela en los primeros años, el valor de rescate casi siempre es menor a lo que pagó en primas. Si recibe menos de lo que puso, no hay ganancia, y no hay impuesto que pagar. La pérdida es real, pero la factura de impuestos que muchos temen no existe.
¿Ya tiene una póliza y está pensando en soltarla? El paso a paso está en cómo cancelar una póliza de vida entera. Ahí también están las alternativas antes de perder la cobertura.
El error que más corrijo en el mostrador
La gente no compra vida entera porque quiera una póliza permanente. La compra porque le dijeron que el dinero regresa, y casi nunca le pusieron una fecha a esa promesa.
Cuando alguien llega a la oficina pidiendo «un seguro que ahorra», le hago tres preguntas antes de cotizar nada. ¿Cuántos años le faltan de hipoteca? ¿Qué edad tiene el hijo más chico? ¿Cuánto puede pagar cada mes sin que le apriete? Con esas tres respuestas casi siempre queda claro si lo que necesita es cobertura por un plazo, cobertura para siempre, o las dos cosas en pólizas separadas.
Lo que pasa cuando nadie hace esas preguntas se ve en los números del sector. El estudio de caducidad y rescate 2015-2022 de la Society of Actuaries, hecho con LIMRA, incluyó unos 135.9 millones de pólizas y contó 5.4 millones de cancelaciones y caducidades. El mismo estudio observa algo útil si tiene una póliza a término. Las tasas de caducidad empiezan a subir uno o dos años antes de que termine el plazo nivelado. Mucha gente la suelta justo antes del momento en que más le iba a servir.
Cuándo la vida entera sí vale la pena en 2026
La vida entera vale la pena cuando la necesidad no se termina nunca. Ese es el filtro, y es corto.
Compraría una póliza permanente en estos casos:
- Tiene un hijo o un familiar con una discapacidad que va a necesitar apoyo toda la vida.
- Quiere dejar el funeral pagado, sin importar a qué edad ocurra. Aquí muchas veces conviene más una póliza de gastos finales, que es más pequeña y más fácil de calificar.
- Tiene un negocio con socios y necesitan dinero disponible cuando falte uno de ustedes.
- Ya tiene cubierto lo demás, y la prima permanente no le quita nada a la casa, al carro ni al ahorro de emergencia.
Y no la compraría como plan de ahorro en tres casos. Si todavía está pagando deudas. Si los hijos están chicos. O si la prima permanente le obliga a comprar menos cobertura de la que su familia necesita. En esos casos una póliza a término grande cuida mejor a su familia hoy, y el ahorro puede ir a otro lado.
El Departamento de Seguros de Texas lo resume sin adornos: «Las primas de seguro de vida permanente son más altas que las primas de seguro de vida a término». Por el mismo dinero, la permanente compra menos cobertura. Esa es la letra chica de toda esta conversación.
Si no está seguro de cuánto necesita, empiece por cuánta cobertura necesita su familia antes de escoger el tipo de póliza. Y si le preocupa el examen médico, hay opciones sin examen médico que se resuelven con preguntas de salud.
¿Qué puede hacer antes de firmar?
Tiene más tiempo y más derechos de los que cree, y casi todos se pierden por no preguntar.
Primero, en Texas las pólizas traen un periodo de prueba gratis. El Departamento de Seguros de Texas dice que es «de por lo menos 10 a 20 días». En esos días puede cancelar y le devuelven lo que pagó. Léase la póliza completa en ese plazo, no el folleto.
Segundo, conteste la solicitud con calma y con la verdad. Las pólizas de vida en Texas traen un periodo de contestabilidad de dos años. Durante esos dos años la aseguradora puede revisar su solicitud si hay un reclamo. Un dato mal puesto, aunque sea sin querer, se puede convertir en un problema para su familia.
Tercero, pida que le coticen las dos opciones el mismo día, con la misma cobertura, y que se lo pongan por escrito. Cuando ve los dos precios juntos la decisión se toma sola. En una agencia de seguros en Houston que trabaja con varias compañías, comparar es parte del trabajo, no un favor que hay que pedir.
Y una cosa más, aunque no tenga que ver con la vida entera: revise que el resto de su protección esté al día. De nada sirve una póliza permanente impecable si el seguro de su casa está corto.
Lo que se pierde una familia que no compra nada
El peor resultado de esta conversación no es comprar el producto equivocado. Es salir confundido y no comprar nada.
Los datos del Insurance Barometer 2025 de LIMRA muestran que la cobertura de vida entre los hispanos en Estados Unidos bajó once puntos porcentuales, de 51% en 2021 a 40%. La mitad de los adultos hispanos, cerca de 20 millones de personas, dice que no tiene suficiente cobertura. El 41% cree que el seguro de vida es demasiado caro, y solo el 27% se considera bien informado sobre el tema.
Esas cuatro cifras cuentan la misma historia. Nos venden mal, entendemos poco, calculamos mal el precio y terminamos sin nada. Una póliza a término bien medida, comprada hoy, protege más que una póliza permanente perfecta que nunca se firmó.
Cuando quiera números reales para su edad y su situación, puede pedir una cotización y comparamos las dos opciones lado a lado. Si después de ver los dos precios decide que sí le conviene, entonces el seguro de vida entera vale la pena para usted, y lo compró sabiendo por qué. Y si quiere entender cuándo deja de tener sentido la cobertura, esa conversación también la tenemos.
Preguntas frecuentes
¿Vale la pena el seguro de vida entera si ya tengo seguro por el trabajo?
Casi nunca, al menos no como primer paso. El seguro del trabajo se pierde cuando deja el empleo y suele ser una cobertura pequeña comparada con lo que una familia necesita. Primero conviene cerrar ese hueco con una póliza propia y después evaluar si necesita algo permanente.
¿El valor en efectivo se lo queda la aseguradora cuando fallezco?
Su familia recibe el beneficio por fallecimiento según lo que diga el contrato. En la mayoría de las pólizas de vida entera el beneficio por muerte y el valor en efectivo no se pagan por separado, así que es importante leer esa parte de la póliza antes de firmar y preguntar qué recibe exactamente el beneficiario.
¿Pago impuestos si cancelo mi seguro de vida entera?
Solo sobre lo que reciba por encima de lo que usted puso en la póliza. La Publicación 525 del IRS lo dice así: se incluye en los ingresos la cantidad que reciba que sea mayor a su costo en el contrato. Si cancela en los primeros años y recibe menos de lo que pagó, no hay ganancia y no hay impuesto.
¿Cuánto tiempo tengo para arrepentirme después de firmar?
El Departamento de Seguros de Texas indica que las pólizas en el estado dan un periodo de prueba gratis de por lo menos 10 a 20 días. Si cancela dentro de ese plazo le devuelven lo que pagó. Ese es el momento para leer la póliza completa, no el folleto de la venta.
¿Por qué el seguro de vida entera vale la pena para unos y para otros no?
Porque depende de cuántos años necesita la cobertura. Si la necesidad se termina cuando los hijos crezcan y la hipoteca quede pagada, una póliza a término cubre eso mejor y deja dinero libre. Si la necesidad no se acaba nunca, la permanente tiene sentido.
¿Puedo cambiar de una póliza a término a una permanente después?
Muchas pólizas a término traen la opción de convertirse en permanentes sin examen médico nuevo, pero ese derecho tiene fecha de vencimiento y suele terminar bastante antes de que se acabe el plazo. Pregunte por escrito hasta qué año puede convertir antes de firmar, porque esa fecha no siempre viene en el folleto.
¿Qué pasa con mi póliza a término cuando se termina el plazo?
La cobertura se acaba, y renovarla cuesta bastante más porque usted ya tiene más años. El estudio de caducidad de la Society of Actuaries y LIMRA observó que mucha gente suelta la póliza uno o dos años antes de que termine el plazo nivelado, justo cuando la edad hace más difícil reemplazarla.
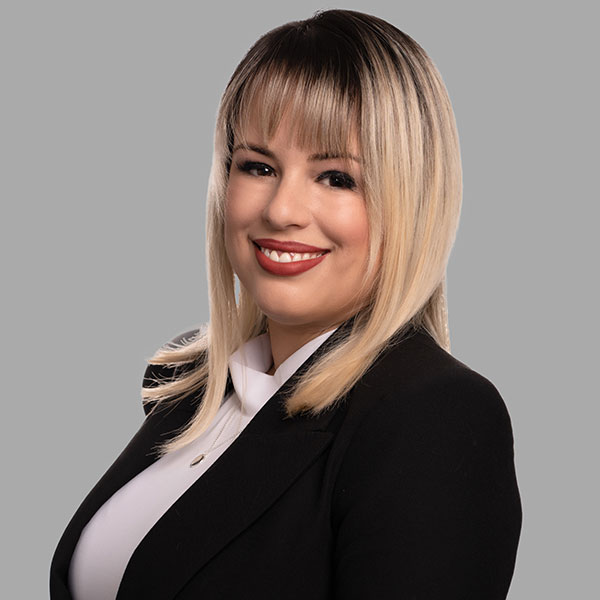
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.