¿Su seguro cubre un carro rentado en Texas?
Depende de lo que usted traiga en su póliza, y la respuesta corta parte a los conductores de Texas en 2 grupos. Si su póliza trae cobertura amplia y cobertura de choque, esas 2 casi siempre se extienden al carro rentado y usted paga su mismo deducible. Si su póliza es solo de responsabilidad civil, no hay nada que extender: los daños al carro rentado los paga usted de su bolsa.
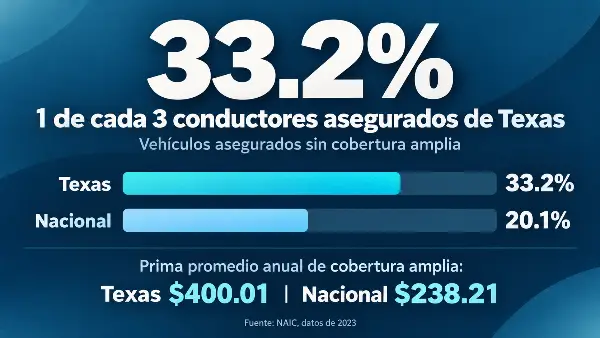
Y ese segundo grupo es enorme aquí. En Texas, 33.2% de los vehículos asegurados no traen cobertura amplia. A nivel nacional son 20.1%. Uno de cada 3 conductores asegurados de Texas llega al mostrador sin nada que proteja el carro que está a punto de manejar.
El seguro para carro rentado son las coberturas que la agencia de renta le vende en el mostrador para el tiempo que usted trae el carro. Técnicamente la principal no es un seguro, es una renuncia: la agencia acepta no cobrarle los daños a su vehículo. Se compran por día y se pueden duplicar con lo que usted ya paga.
¿Qué cubre su póliza de Texas cuando maneja un carro rentado?
Se extiende lo mismo que usted ya compró, y nada más. Su póliza personal de Texas trata el carro rentado como un vehículo que usted no es dueño pero que maneja para uso personal, así que las coberturas viajan con usted y aplican los mismos límites y los mismos deducibles.
| Lo que trae su póliza | ¿Se extiende al carro rentado? | Qué paga en la práctica |
|---|---|---|
| Responsabilidad civil | Sí | Daños al otro carro y a las otras personas. Nada de su carro rentado |
| Cobertura de choque | Sí, si la tiene | El daño al carro rentado cuando usted choca, menos su deducible |
| Cobertura amplia | Sí, si la tiene | Robo, granizo, incendio y vandalismo del carro rentado, menos su deducible |
| Cobertura médica o PIP | Sí, si no la rechazó por escrito | Sus lesiones y las de sus pasajeros |
| Conductor sin seguro | Sí, si la tiene | Cuando el culpable no tiene póliza |
| Asistencia en el camino | Casi siempre | Grúa y llanta ponchada |
El Departamento de Seguros de Texas lo resume en una línea en su página sobre el alquiler de autos: «Las pólizas varían, pero algunas cubren los daños al auto alquilado después de un choque o robo. Recuerde que, si usa su póliza, tendrá que cubrir su deducible.»
Las 2 palabras que importan de esa frase son «algunas» y «deducible». Si no sabe cuál de las 2 le toca a usted, revise su seguro para autos en Houston antes del viaje, no en la fila del mostrador.
Nuestro post sobre si el seguro sigue al auto o al conductor explica por qué el carro rentado y el carro prestado del compadre no funcionan igual.
Las 5 coberturas que le venden en el mostrador
Son 5 productos y se cobran por día. El Insurance Information Institute los agrupa así, y la columna de la derecha es la que casi nadie le explica.
| Producto del mostrador | Qué hace | Qué se lo puede estar duplicando |
|---|---|---|
| CDW o LDW, la renuncia por daños | La agencia no le cobra el daño a su propio vehículo | Su cobertura amplia y su cobertura de choque |
| Responsabilidad suplementaria | Sube sus límites de responsabilidad | Sus propios límites, si no anda en el mínimo de Texas |
| Accidente personal (PAI) | Lesiones suyas y de sus pasajeros | Su PIP o su cobertura médica |
| Efectos personales (PEC) | Cosas suyas robadas del carro | Su póliza de inquilino o de casa |
| Asistencia en el camino | Grúa, llaves perdidas | La asistencia que ya trae su póliza |
Lea la columna de la derecha de arriba abajo. De los 5 productos, 4 pueden estar duplicando algo que usted ya paga todos los meses. Solo 1 puede quedarse sin nada detrás, y es el primero de la lista.
¿Cuáles de esas 5 ya las tiene por ley en Texas?
2 de ellas. Están en un documento que su aseguradora le entregó cuando abrió la póliza y que casi nadie vuelve a abrir. La Declaración de Derechos del Consumidor para el Seguro Personal de Automóvil, que publica el Departamento de Seguros de Texas, lo dice sin rodeos: «Insurance companies must offer you Uninsured/Underinsured Motorist (UM/UIM) and Personal Injury Protection (PIP) coverage on a new policy. If you decline them, it must be in writing.»
Traducido: la aseguradora está obligada a ofrecerle cobertura médica PIP y cobertura de conductor sin seguro en toda póliza nueva, y solo se las pudo quitar si usted las rechazó por escrito y firmó. El mínimo de PIP en Texas es de $2,500 por persona.
Entonces el accidente personal que le ofrecen en el mostrador duplica una cobertura que usted probablemente trae desde el primer día. Nuestro post sobre la cobertura médica del seguro de auto en Texas explica cómo confirmarlo en su declaración de póliza en 2 minutos.
Lo mismo pasa con los efectos personales. TDI lo responde directo: «¿Tiene usted seguro de vivienda o seguro para inquilinos? Esas pólizas podrían cubrir la propiedad personal que le robaron del auto. Tendrá que hacer una denuncia con la policía y cubrir el deducible.» Si ya paga un seguro para inquilinos en Houston, está a punto de comprar por segunda vez algo que ya tiene.
Si solo tiene responsabilidad civil, el carro rentado lo paga usted
Aquí es donde el consejo de internet se rompe. Todas las páginas de este tema le dicen que su póliza «probablemente» se extiende al carro rentado. Para 1 de cada 3 conductores asegurados de Texas eso es falso, y no es un matiz.
La Asociación Nacional de Comisionados de Seguros publica cuántos vehículos asegurados traen cada cobertura. Con datos de 2023, el año más reciente publicado, así queda Texas contra el país:
| Cobertura | Vehículos asegurados de Texas que la traen | A nivel nacional | Texas sin esa cobertura |
|---|---|---|---|
| Cobertura amplia | 66.8% | 79.9% | 33.2% |
| Cobertura de choque | 68.8% | 76.5% | 31.2% |
Son 7.2 millones de vehículos asegurados en Texas sin cobertura amplia. Un conductor de Texas tiene 1.65 veces más probabilidad que el promedio nacional de no traer nada que proteja un carro rentado.
La razón es el precio. La prima promedio de cobertura amplia en Texas es de $400.01 al año contra $238.21 nacional, un 67.9% más cara, según las mismas tablas de NAIC. Mucha gente en Houston la soltó a propósito y tenía sus motivos. Lo que casi nadie hizo fue acordarse de eso antes de firmar un contrato de renta.
Si su póliza es solo de responsabilidad civil, la renuncia del mostrador no es un extra: es la única cobertura que va a haber sobre ese carro. Cómprela.
Para ver qué le toca a cada quién, nuestro post de cobertura amplia contra responsabilidad civil compara las 2 opciones, y el de qué cubre el seguro de colisión en Texas explica la otra mitad de la cobertura física.
¿Su tarjeta de crédito cubre el carro rentado?
Casi siempre sí, casi siempre como cobertura secundaria, y esa palabra decide quién paga primero. TDI lo explica así: «La tarjeta de crédito que usó para alquilar el auto probablemente provea cierto tipo de cobertura. Esta es considerada como cobertura secundaria, así que tendrá que usar su póliza de seguro de auto primero.»
Secundaria quiere decir que usted reclama con su aseguradora, paga su deducible, y la tarjeta le reembolsa después lo que quedó fuera. Su reclamo queda en su historial de todas formas.
Hay una excepción que vale la pena buscar. Algunas tarjetas dan cobertura primaria, que responde sin tocar su póliza ni su deducible, y varias de esas cubren además los 2 cargos que su póliza normalmente pelea: el cobro por el tiempo que el carro no se pudo rentar y los cargos administrativos.
Cómo saber cuál tiene, sin adivinar: busque en la guía de beneficios de su tarjeta las palabras «primary» o «primaria» junto a «Auto Rental Collision Damage Waiver». Si no aparece la palabra, es secundaria. Y llame al número de atrás de la tarjeta para que le confirmen si la cobertura es primaria y cuál es el tope. Las 2 cosas cambian de tarjeta a tarjeta y los emisores las ajustan sin avisarle.
Ojo con un hueco: la cobertura de tarjeta casi nunca incluye responsabilidad civil. Responde por el carro rentado, no por los daños que usted le cause a otra persona.
Lo que su póliza probablemente no le va a pagar
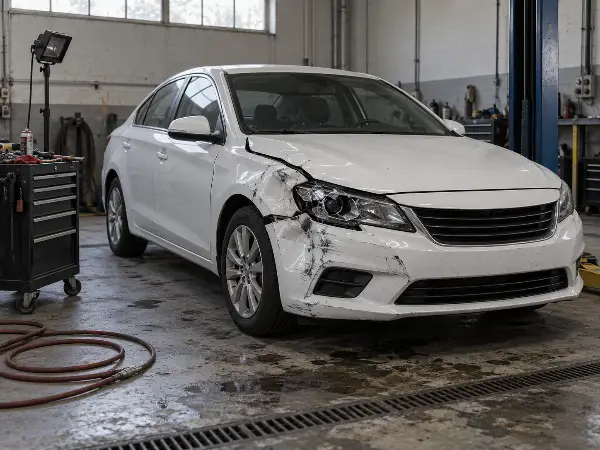
Hay 3 cargos que la agencia de renta le puede facturar después de un choque y que nadie le menciona en el mostrador.
El primero se llama pérdida de uso: la agencia le cobra por los días que ese carro estuvo en el taller sin poderse rentar. El segundo es el valor disminuido, o sea lo que el carro perdió de valor por haber sido chocado. El tercero son los cargos administrativos por procesar el daño.
Ese primer cargo aparece mal nombrado en varias páginas de aseguradoras nacionales, escrito como «loss of income coverage». Ese nombre no existe en una póliza personal. El término correcto, el que usa el Insurance Information Institute y el que va a ver escrito en el contrato de renta, es «loss of use». Si le facturan algo con ese nombre, no es un error de la agencia.
Si su póliza los paga y hasta cuánto depende de la compañía y del formulario exacto que usted firmó. En Texas cada aseguradora usa su propio formulario de póliza, así que no hay una póliza estándar que responda igual para todos. Es una de las preguntas que conviene hacerle a su agente antes de rentar, no después.
En Texas la compañía de renta no es su seguro
Casi todas las páginas de este tema abren diciendo que la compañía de renta ya tiene seguro para su carro, así que usted solo está decidiendo si le pone algo encima. En Texas hay una resolución judicial que dice lo contrario.
Las grandes agencias de renta en Texas operan como autoaseguradas, no con una póliza comprada. En 1999, la Tercera Corte de Apelaciones de Texas, en Austin, resolvió el caso Hertz Corp. v. Robineau, 6 S.W.3d 332. El fallo dice: «In the absence of contract terms to the contrary, a self-insurer simply does not provide ‘other valid and collectible insurance’ to the drivers of its cars as the term is used in auto liability insurance policies.»
Lo que pasó en la práctica: la corte resolvió que la aseguradora personal del conductor, y no la compañía de renta, cargaba con el acuerdo de $11,421.49.
Lea la primera frase del fallo otra vez, porque ahí está el matiz: «a falta de términos contractuales en contra». El contrato de renta que usted firma sí puede cambiar el resultado, y por eso hay que leerlo. Pero la idea de que la agencia de renta trae un seguro que lo protege a usted por default no es como funciona aquí.
Texas tampoco tiene una ley de consumidor que regule esa renuncia por daños en carros de pasajeros. El único capítulo del Código de Negocios y Comercio de Texas que regula renuncias por daños en rentas aplica a equipo pesado de construcción, no a automóviles. O sea que lo que dice el contrato de renta es lo que hay.
¿Puede rentar un carro en Texas sin licencia de conducir?
No. Y esta es la pregunta que más nos hacen en el mostrador de Bellaire, así que vale la pena decirlo claro aunque la respuesta no guste.
En Texas usted sí puede comprar una póliza de auto sin licencia de conducir estadounidense. Nuestro post sobre el seguro de auto sin licencia en Texas explica qué documentos sirven. Rentar un carro es otra cosa: las agencias de renta piden una licencia de conducir vigente, con foto, emitida por un gobierno, y esa regla es de ellas, no del estado.
Lo que sí aceptan las agencias grandes:
- La licencia de su país de origen, vigente, sin vencer y con fotografía.
- Un permiso internacional de conducir junto con esa licencia. Lo piden cuando la licencia está en un alfabeto que no es latino y lo recomiendan en los demás casos.
- Una traducción profesional escrita si no consiguió el permiso internacional.
Lo que le pueden rechazar: las licencias digitales en el celular, y las licencias temporales de papel cuando el mostrador no puede verificar su identidad.
Si usted maneja en Texas sin ser dueño de un carro, hay una figura hecha para eso. TDI la recomienda por su nombre: «puede comprar cobertura para vehículos de los que no es dueño (se llama seguro de auto de no propietario). De esta manera no tendrá que comprar una nueva póliza cada vez que vaya a alquilar un auto.» Nuestro post sobre el seguro de auto para no propietarios en Houston explica qué cubre y qué no, porque no repara el carro rentado.
Las 4 preguntas antes de llegar al mostrador en 2026
Conteste estas 4 con su declaración de póliza en la mano y va a saber exactamente qué comprar antes de que se lo pregunten en la fila.
- ¿Su póliza dice «comprehensive» y «collision»? Si las 2 aparecen, la renuncia del mostrador le duplica lo que ya paga, menos su deducible. Si falta alguna, compre la renuncia. Esa sola respuesta decide el producto más caro de los 5.
- ¿Sus límites de responsabilidad son 30/60/25? Ese es el mínimo que exige Texas. Si anda en el mínimo y va a manejar en carretera con la familia, la responsabilidad suplementaria del mostrador es la única de las 5 que tiene sentido comprar aunque traiga cobertura completa.
- ¿Rechazó el PIP por escrito cuando abrió la póliza? Si no lo rechazó, trae por lo menos $2,500 de cobertura médica y el accidente personal del mostrador le sobra.
- ¿Tiene póliza de inquilino o de casa? Si sí, los efectos personales del mostrador le sobran, con denuncia policial y su deducible de por medio.
Y una más que no cabe en la lista porque no está en su póliza: llame a su tarjeta de crédito y pregunte si la cobertura es primaria o secundaria. Esa llamada dura 3 minutos y cambia quién paga su deducible.
Si no tiene la declaración a la mano o no entiende qué dicen las líneas, tráiganos la póliza a la agencia de seguros en Houston y la revisamos renglón por renglón. Nadie debería enterarse de qué cubre su seguro para un carro rentado en Texas parado en la fila del mostrador. Si lo que necesita es agregar cobertura amplia y de choque antes del viaje, podemos cotizarlo en la misma llamada. Y si además busca casa, vida o negocio, aquí están todos nuestros seguros en Houston.
Preguntas frecuentes
¿Mi seguro de auto cubre un carro rentado en Texas?
Se extiende lo que usted ya compró y nada más. La responsabilidad civil viaja con usted, pero no paga nada del carro rentado. Los daños al carro rentado solo se cubren si su póliza trae cobertura amplia y cobertura de choque, y aplica su mismo deducible. En Texas, 33.2% de los vehículos asegurados no traen cobertura amplia, según las tablas de NAIC con datos de 2023.
¿Necesito comprar el seguro que me ofrecen en el mostrador?
Depende de una sola cosa: si su póliza trae cobertura amplia y de choque. Si las trae, la renuncia por daños le duplica lo que ya paga. Si no las trae, esa renuncia es la única cobertura que va a haber sobre el carro rentado. Los otros 4 productos del mostrador suelen duplicar coberturas que usted ya tiene.
¿Qué es el CDW o LDW de la agencia de renta?
Es la renuncia por daños. Técnicamente no es un seguro: la agencia acepta no cobrarle los daños a su propio vehículo durante el tiempo de la renta. Cubre choque, vandalismo y robo del carro rentado. Es el único de los 5 productos del mostrador que puede quedarse sin nada detrás si su póliza es solo de responsabilidad civil.
¿Aplica mi deducible si choco un carro rentado?
Sí. Cuando usted reclama con su propia póliza, el deducible de su cobertura de choque o de cobertura amplia aplica igual que si fuera su carro. El Departamento de Seguros de Texas lo advierte directo: si usa su póliza, tendrá que cubrir su deducible.
¿La cobertura de mi tarjeta de crédito es primaria o secundaria?
Casi siempre es secundaria, que quiere decir que usted reclama primero con su aseguradora y la tarjeta le reembolsa después. Algunas tarjetas dan cobertura primaria y responden sin tocar su póliza ni su deducible. Busque la palabra «primary» en la guía de beneficios de su tarjeta o llame al número de atrás para confirmarlo.
¿Puedo rentar un carro en Texas sin licencia de conducir?
No. Las agencias de renta piden una licencia vigente con foto emitida por un gobierno, y aceptan la licencia de su país de origen, en varios casos junto con un permiso internacional de conducir. Eso es distinto de comprar seguro: en Texas usted sí puede asegurar un vehículo sin licencia de conducir estadounidense.
¿Me conviene una póliza de no propietario si rento seguido?
Puede convenirle si usted maneja pero no es dueño de un carro. TDI recomienda esa póliza por su nombre para no comprar cobertura nueva en cada renta. Cubre su responsabilidad civil cuando maneja un carro que no es suyo, pero no repara el carro rentado, así que la renuncia del mostrador sigue siendo una decisión aparte.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.