¿El seguro sigue al auto o al conductor en Texas?
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 12 de septiembre de 2026
En Texas el seguro sigue al auto. Si usted le presta su carro a alguien y esa persona choca, la póliza del dueño paga primero, no la del conductor. Eso lo confirma el Departamento de Seguros de Texas en su guía del seguro de auto.
Ahora la parte que casi nadie le dice. El TDI no pone una condición, pone 3: la persona tiene que tener su permiso, tener licencia de manejar, y no pedirle el carro prestado con regularidad. Las primeras 2 casi todos las cumplen. La tercera se rompe, y se rompe justo en las casas donde un solo carro lo manejan 3 o 4 personas.
Soy Janeth López. Llevo 15 años escribiendo pólizas personales y comerciales en Houston. Esta pregunta la contesto en el mostrador casi todas las semanas, y casi siempre llega tarde: después del choque.
¿Qué significa que el seguro «siga al auto»?
Significa que la póliza está ligada al vehículo, no a la persona.
Que el seguro siga al auto quiere decir que la póliza está amarrada al vehículo, no a quien lo maneja. Cuando alguien con permiso del dueño maneja el carro y causa un choque, la aseguradora del dueño responde primero por los daños, hasta los límites de esa póliza. La póliza del conductor entra después, solo si hace falta.
A eso se le llama uso permitido, o permissive use. Es la regla general en Texas y es la que aplica en la mayoría de los casos del día a día. Por eso, cuando alguien me pregunta de quién es el seguro que responde, la respuesta corta casi siempre es: el del carro.
La respuesta larga es la que le conviene leer.
Las 3 condiciones del TDI que casi nadie le explica
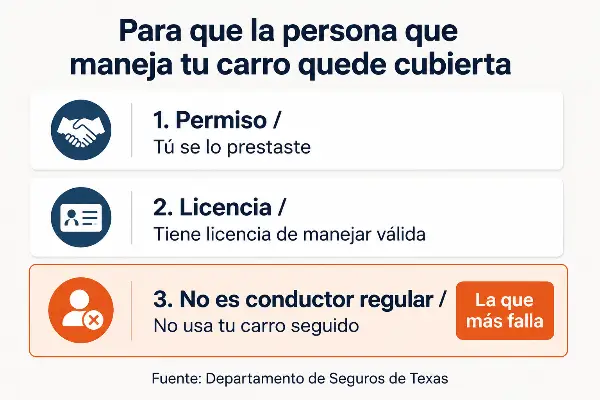
El TDI condiciona la cobertura a 3 cosas, no a una.
En sus preguntas frecuentes sobre seguro de auto, el Departamento de Seguros de Texas dice que su amiga queda cubierta si tiene su permiso, si tiene licencia de manejar, y si no toma prestado su carro con regularidad.
Léalo otra vez. Son 3 filtros:
- Permiso. Usted se lo prestó. No lo agarró sin avisar.
- Licencia. La persona tiene licencia de manejar válida.
- No es un conductor regular. No usa su carro seguido.
El primero y el segundo son fáciles de cumplir. El tercero es el que manda la mayoría de los reclamos negados que me llegan a revisar.
Aquí está el problema práctico. Si su cuñado usa su carro para ir a trabajar 3 veces por semana, usted cree que se lo está prestando. La aseguradora lo ve distinto: para ellos es un conductor regular que nunca fue declarado en la póliza. Y una aseguradora que descubre un conductor regular no declarado después de un choque tiene un argumento para pagar menos o no pagar.
No hay un número mágico de veces por semana. No existe en la ley y no lo voy a inventar. Lo que sí existe es un criterio simple que uso con mis clientes: si esa persona podría manejar su carro sin pedirle permiso, ya no es alguien a quien le presta el carro. Es un conductor de la casa. Y los conductores de la casa van en la póliza. Así se arma una póliza de auto familiar: declarando a quien maneja, no al que paga.
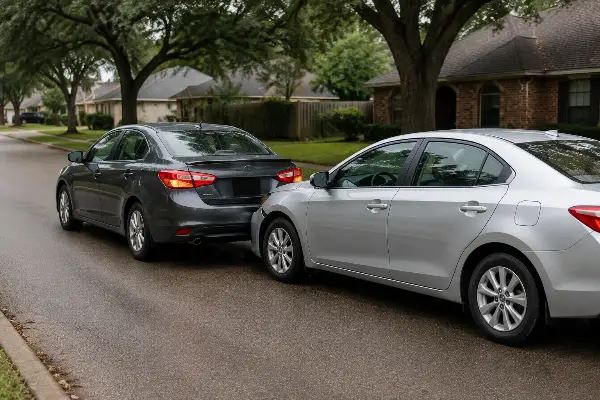
¿Quién paga si presto mi carro y lo chocan?
Normalmente responde primero la póliza del dueño del carro si el conductor tenía permiso para usarlo. Si esa cobertura no alcanza, la póliza del conductor puede entrar dependiendo de sus términos y condiciones.va con usted: lo cubre en su carro, en el carro que le prestaron y en un carro rentado.
Así queda el orden en la práctica:
- Primero la póliza del dueño, hasta sus límites. En Texas el mínimo legal es 30/60/25: $30,000 por lesiones a una persona, $60,000 por lesiones en un choque, y $25,000 por daños a propiedad ajena.
- Después la póliza del conductor, si el daño pasó de esos límites. Aquí entra como cobertura secundaria.
- Después el bolsillo del conductor y a veces el del dueño, si ninguna póliza alcanza.
Ese orden no lo inventó Texas. Sale de una cláusula que traen casi todas las pólizas de auto, no de una ley estatal. Lo digo porque hay páginas que lo presentan como si fuera ley.
Y ojo con los mínimos. $25,000 de daño a propiedad suena a mucho hasta que choca una camioneta nueva. Todo lo que pase de ese límite lo paga alguien, y ese alguien puede ser el dueño del carro.
Si el choque ya pasó, lo que haga en las primeras horas después de un accidente en Texas pesa en cómo responde la aseguradora.
Qué cobertura sigue al carro y cuál le sigue a usted
| Cobertura | ¿Sigue al carro o a usted? | ¿Quién paga primero? | Regla en Texas |
|---|---|---|---|
| Responsabilidad civil | Al carro | Póliza del dueño | Obligatoria, mínimo 30/60/25 |
| Colisión | Al carro | Póliza del dueño | Opcional |
| Cobertura amplia | Al carro | Póliza del dueño | Opcional |
| PIP (gastos médicos) | A usted | Su propia póliza, sin importar de quién fue la culpa | Va incluida salvo que la rechace por escrito |
| Conductor sin seguro (UM/UIM) | A usted | Su propia póliza | Se la deben ofrecer; quitarla exige su firma |
Lo que veo en el mostrador de Bellaire cada semana
La pregunta número 1 que me hacen no es sobre el choque. Es sobre la licencia.
La duda que más escucho en la oficina, en 5901 Bellaire Blvd, no es «¿quién paga si presto mi carro?». Es «¿me pueden asegurar si no tengo licencia?». La gente llega convencida de que la respuesta es no. En Texas la respuesta es sí, con condiciones, y esa creencia equivocada es cara: mucha gente maneja meses sin póliza porque nadie le dijo que sí se podía.
Las 2 dudas están conectadas más de lo que parece. Cuando el titular de la póliza no maneja, todo el peso de la cobertura recae en quién sí maneja y en cómo quedó declarado en el papel. Ahí la pregunta de si el seguro sigue al carro o al conductor deja de ser teoría.
Lo otro que veo seguido: pólizas que el cliente compró en otra agencia y traen una exclusión de conductor que el cliente no sabía que había firmado. Se dan cuenta cuando ya chocaron. Por eso vale la pena que un agente de seguros de autos le lea el papel en voz alta antes de que firme.
Por eso, cuando alguien saca una póliza de auto con nosotros, la tarjeta del seguro sale el mismo día, siempre. No es un favor, es lo mínimo: manejar sin comprobante en Texas lo expone a una multa de $175 a $350 la primera vez, y de $350 a $1,000 las siguientes.
Conductor excluido: la firma que lo puede dejar sin cobertura en 2026
Un conductor excluido es alguien que su póliza dice, por escrito, que no está cubierto.
Si esa persona maneja su carro y choca, su póliza no responde por ella. Punto. Y aquí es donde la ley de Texas sí le da una protección concreta que casi nadie publica.
El Código de Seguros de Texas, sección 1952.353, prohíbe las pólizas de conductor nombrado en Texas y solo permite una exclusión de conductor si la exclusión nombra a cada conductor excluido de forma individual, no a una categoría de personas, y el asegurado la acepta por escrito.
Eso significa 2 cosas para usted:
- Una exclusión que dice algo como «todos los conductores no listados» no cumple con lo que exige la ley.
- Si nadie le explicó lo que firmaba, sigue siendo su firma, pero tiene derecho a saber qué dice el papel.
Saque su página de declaraciones esta semana y busque las palabras «excluded driver» o «named driver exclusion». Si aparece un nombre, ese nombre no está cubierto manejando su carro. Si es alguien que vive con usted, tiene un problema que se arregla antes del choque y no después.
Ese mismo cuidado aplica cuando la póliza está a nombre de otra persona, porque ahí la diferencia entre titular y conductor principal cambia quién responde.
¿Qué coberturas le siguen a usted y no al carro?
El PIP y la cobertura contra conductores sin seguro le siguen a usted, no al vehículo.
Esta es la mitad de la respuesta que el resto de las páginas se salta.El PIP normalmente protege al asegurado y a ciertos ocupantes según los términos de la póliza, incluso en algunas situaciones fuera del vehículo asegurado.
El Código de Seguros de Texas 1952.152 obliga a las aseguradoras a incluir PIP en toda póliza de auto en Texas, salvo que el asegurado lo rechace por escrito. La ley solo las obliga a ofrecer hasta $2,500 por persona; arriba de eso depende de la compañía.
Revise su declaración. Si no ve PIP, es porque alguien firmó un rechazo. Casi siempre se firma para bajar la prima un poco.
La cobertura contra conductores sin seguro funciona igual: se la tienen que ofrecer y quitarla exige su firma. Cuál de estas coberturas le conviene depende de cuánto maneja y con quién comparte el carro, y eso lo repasamos una por una al armar un seguro de autos en Houston. Si quiere el detalle de qué paga cada cobertura médica, lo desglosamos en cobertura médica del seguro de auto en Texas.
Carros rentados y carros prestados no son lo mismo
Un carro rentado se rige por su póliza y por el contrato de renta, no por el dueño particular del vehículo.
Cuando renta no hay un dueño con póliza personal detrás. En el mostrador le ofrecen la cobertura de la renta, y a veces ya la trae. Antes de rentar, pregúntele a su agente 2 cosas: si su póliza cubre daño o robo del carro rentado, y cuál es su deducible. El TDI lo dice claro: algunas pólizas lo cubren, y si usa la suya paga su deducible igual.
Esa llamada dura 3 minutos.
¿Puede asegurar un carro en Texas si no tiene licencia?
Sí. En Texas usted puede ser el titular de una póliza de auto sin tener licencia de Texas.
Trabajamos con aseguradoras que aceptan licencia de otro país, matrícula consular o ITIN. No toda compañía lo acepta. Lo que sí hacemos es buscar la que sí, de forma legal.
La estructura normal es esta: usted es el titular de la póliza y alguien con licencia válida queda como conductor principal. En algunos casos el titular se excluye a sí mismo como conductor, lo que quiere decir que declara por escrito que no va a manejar ese carro.
Aquí es donde las 3 condiciones del TDI y la exclusión de conductor se juntan, y donde más gente se equivoca sola. Si usted es el titular pero se excluyó, y un día maneja el carro y choca, su propia póliza no lo cubre a usted. Lo explicamos completo en seguro de auto sin licencia en Texas y en la guía para conductores indocumentados.
Revise esto en su póliza esta semana
Saque su página de declaraciones y busque 5 cosas. Le toma 10 minutos.
- ¿Quién aparece como conductor listado? Compare esa lista con quién realmente maneja el carro. Si falta alguien de su casa, agréguelo.
- ¿Dice «excluded driver» en algún lado? Si aparece un nombre, esa persona no está cubierta.
- ¿Aparece PIP? Si no, alguien firmó un rechazo por escrito.
- ¿Aparece cobertura contra conductores sin seguro? Mismo caso.
- ¿Sus límites siguen en 30/60/25? Es el mínimo legal, no es una recomendación.
Si algo de esa lista le sorprende, no espere al choque para arreglarlo. Traer su declaración es el primer paso para saber si su aseguranza de carro hace lo que cree que hace.
Antes de prestar el carro, revise la póliza
Si comparte carro con alguien de su casa, esa persona va en la póliza. No es un trámite, es lo que separa un reclamo pagado de uno negado.
En Paga-Menos Insurance revisamos su declaración con usted y le decimos en voz alta qué dice, en español. Si necesita una póliza nueva, la tarjeta del seguro sale el mismo día. Estamos en 5901 Bellaire Blvd, Suite C, Houston, TX 77081, de lunes a viernes de 9:00 a.m. a 6:00 p.m. y sábados de 10:00 a.m. a 4:00 p.m.
Llame al (832) 804-9286 o pida su cotización aquí. Llegue con su declaración en la mano y en 10 minutos le digo quién está listado, qué cubre su póliza y si en su caso el seguro sigue al auto o al conductor. También puede ver todas las coberturas en nuestra página de seguro para autos en Houston.
Preguntas frecuentes
¿El seguro sigue al auto o al conductor en Texas?
Al auto, en la mayoría de los casos. La póliza del dueño del vehículo paga primero cuando alguien con su permiso causa un choque. La póliza del conductor entra después como cobertura secundaria si el daño supera los límites del dueño. Las excepciones son el PIP y la cobertura contra conductores sin seguro, que le siguen a usted a cualquier vehículo.
Si le presto mi carro a un amigo y choca, ¿sube mi prima?
Puede subir, porque el reclamo se paga con su póliza y queda en su historial, no en el de su amigo. Esa es la parte que sorprende a la gente: el seguro sigue al auto, y las consecuencias del reclamo también.
¿Está cubierta una persona que no aparece en mi póliza?
Normalmente sí, si cumple las 3 condiciones del TDI: tiene su permiso, tiene licencia de manejar y no toma prestado su carro con regularidad. Si esa persona maneja su carro seguido, la aseguradora la puede tratar como conductor regular no declarado.
¿Son legales las pólizas de conductor nombrado en Texas?
No. El Código de Seguros de Texas 1952.353 prohíbe que una aseguradora emita o renueve una póliza de conductor nombrado. Sí permite una exclusión de conductor, pero solo si nombra a cada conductor excluido de forma individual y el asegurado la acepta por escrito.
¿Qué pasa si alguien maneja mi carro sin mi permiso?
Sin permiso no hay uso permitido, y la póliza del dueño puede negar la cobertura. Ahí la responsabilidad se mueve hacia el conductor y su propia póliza, si tiene. Si el carro fue robado, se reporta a la policía y el caso se maneja distinto.
¿Mi PIP me cubre si voy de pasajero en el carro de otra persona?
Sí. El PIP le sigue a usted, no al vehículo, y paga gastos médicos sin importar quién tuvo la culpa. En Texas viene incluido en toda póliza de auto salvo que lo haya rechazado por escrito, según el Código de Seguros de Texas 1952.152.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.