Certificado de seguro (COI) en Texas: qué es y qué no te pueden exigir
Escrito por: Janeth López, CEO y Fundadora de Paga-Menos Insurance Group
Revisado por: Ingrid López, Agente de Seguros con Licencia Estatal
Última revisión: 29 de septiembre de 2026
Un certificado de seguro, o COI por sus siglas en inglés, es la hoja que comprueba que tu negocio tiene una póliza activa. No es la póliza. No crea cobertura. Pero en Texas sí comprueba algo legalmente: que la póliza se emitió o que la cobertura ya está en firme.
Lo que casi nadie te dice es que la ley de Texas también limita lo que un contratista general, un dueño de local o un cliente corporativo te puede exigir en ese papel. El Código de Seguros de Texas, Capítulo 1811, prohíbe varias de las cosas que en Houston te piden todos los días. Si tu agente se niega a escribir cierto texto en el certificado, no te está fallando. Está cumpliendo la ley.
Abajo está lo que dice la ley, lo que sí puedes pedir, y por qué un certificado que debería salir hoy a veces no sale.
¿Qué es un certificado de seguro?
Un certificado de seguro (COI) es un documento de una página que emite tu aseguradora o tu agente. Resume tu cobertura: nombre del asegurado, aseguradora, tipos de cobertura, números de póliza, fechas de vigencia y límites. No es la póliza y no modifica la cobertura. Solo informa lo que la póliza ya dice.
La mayoría se emite en un formulario estándar llamado ACORD 25. En Texas ese formulario tiene reglas propias, y las vemos en un minuto.
Ojo con algo. En España y en México, «certificado de seguro» puede referirse a otro documento por completo, como el registro de contratos de seguro de cobertura de fallecimiento. Si tu cliente en Houston te pide un certificado, casi siempre habla del ACORD 25 comercial. Si tu negocio ya está registrado como LLC, el documento es el mismo, y aquí explicamos aparte el certificado de seguro de una LLC.
Por qué todos te lo piden
Te lo piden por transferencia de riesgo. Quien te lo pide quiere saber que si algo sale mal mientras trabajas con él, responde tu póliza y no la suya.
Los 4 casos que vemos más seguido en la oficina de Bellaire:
- El contratista general. No te deja pisar la obra sin el certificado, y casi siempre quiere compensación laboral incluida.
- El dueño del local. Quiere responsabilidad civil general antes de entregarte las llaves de tu oficina, bodega o local.
- El cliente corporativo. Su departamento de compras no te puede emitir la orden de compra hasta que el certificado esté en el sistema.
- El organizador del evento o el comisario. Si manejas una taquería móvil o un food truck, te piden el comprobante antes de que llegues.
Ninguno te está haciendo la vida difícil por gusto. Siguen una regla de su propia aseguradora, su banco o su abogado. Entre más rápido sale tu certificado, más rápido te pagan.
¿Qué dice la ley de Texas sobre los certificados de seguro?
Texas es uno de los pocos estados con una ley dedicada solo a los certificados de seguro, y casi ninguna página en internet la menciona. Es el Capítulo 1811 del Código de Seguros de Texas, agregado por la S.B. 425 de la Legislatura 82 y vigente desde el 1 de septiembre de 2011.
Cuatro reglas que te sirven hoy.
1. El certificado no puede cambiar tu póliza. La Sección 1811.152 lo dice así: un certificado «no es una póliza de seguro y no enmienda, extiende ni altera la cobertura» de la póliza mencionada. La Sección 1811.153 agrega que no puede darle al portador derechos más allá de lo que la póliza o un endoso ya firmado le dan.
2. Pero tampoco es un papel sin valor. Aquí es donde casi todos se equivocan. La Sección 1811.151 dice que un certificado aprobado, ejecutado y emitido correctamente «constituye una confirmación de que la póliza se emitió o de que la cobertura está en firme», y que eso aplica aunque el papel traiga impresa la frase «solo para fines informativos». Comprueba que la póliza existe. Lo que no hace es crearla.
3. La ley alcanza cualquier riesgo ubicado en Texas. La Sección 1811.002 aplica sin importar dónde estén el portador, el asegurado, la aseguradora o el agente. Un contratista general de Georgia que pide un certificado para una obra en Houston sigue dentro de la ley de Texas.
4. La multa existe, pero es chica. La Sección 1811.203 fija una multa civil de hasta $1,000 por cada violación, y solo cuando la violación es intencional. Te lo decimos completo para que sepas lo que de verdad tienes en la mano. Es un buen argumento para una conversación, no una demanda.
Nada de esto es asesoría legal. Es lo que dice la ley y lo que vemos en el mostrador.
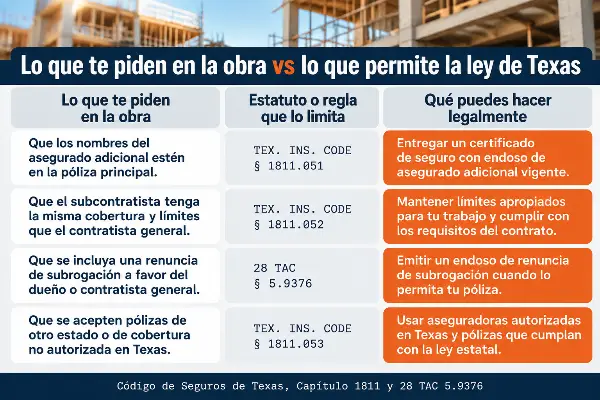
Las 4 exigencias de tu contratista que la ley de Texas restringe
Esta es la parte que nadie publica, y es la que te va a ahorrar más discusiones. Cada una de estas 4 peticiones es común en Houston, y cada una choca con una regla escrita.
| Lo que te piden | La regla que lo restringe | Lo que sí se puede hacer |
|---|---|---|
| Escribir el texto de tu contrato en la caja de Description of Operations | Sec. 1811.154 y 28 TAC 5.9376 | Poner el número de obra o de contrato, solo para identificar el trabajo |
| Marcar la casilla de additional insured cuando tu póliza solo trae endoso general | Posición publicada del TDI, Sec. 1811.051 | Anotar que existe el endoso general, o pedir un endoso con nombre |
| Firmar el cuestionario o la declaración jurada de seguro del contratista | Sec. 1811.055 y la respuesta del TDI | Entregar el certificado aprobado, y nada más |
| Exigir aviso de cancelación de 30 días en el certificado | Sec. 1811.155 y 28 TAC 5.9376 | Pedir que te nombren dentro de la póliza o en un endoso |
1. El texto de tu contrato en el certificado. La Sección 1811.154 es directa: un certificado «no puede contener referencia a un requisito legal o de seguro contenido en un contrato distinto al contrato de seguro subyacente, incluido un contrato de construcción o de servicios». La regla 28 TAC 5.9376 lo confirma: la información explicativa en un certificado se limita al texto de la póliza y sus endosos firmados.
Traducción: ese bloque que tu contratista quiere en la caja de «Description of Operations», el que lo nombra a él como additional insured, primary and non-contributory y con waiver of subrogation según el contrato que firmaste, no se puede emitir así en Texas. El Departamento de Seguros de Texas sí permite el número de obra o de contrato, pero solo para identificar el trabajo, nunca para decir que la cobertura sigue los términos del contrato.
2. La casilla de additional insured con endoso general. Muchas pólizas traen un endoso «blanket» que agrega automáticamente a quien tenga contrato escrito contigo. En las preguntas frecuentes del TDI sobre certificados, el estado dice que en ese caso el agente puede anotar que el endoso general existe, pero no puede nombrar al portador en el campo de additional insured. Lo mismo aplica al waiver of subrogation.
Por eso el contratista rechaza el certificado y tu agente no lo puede arreglar marcando la casilla. La solución real es un endoso con nombre, no una casilla.
3. El formulario propio del contratista. El TDI responde que no a 2 cosas por separado: los cuestionarios suplementarios de seguro y las declaraciones juradas de seguro. Su texto: «El Capítulo 1811 solo permite certificados de seguro aprobados por el TDI». La Sección 1811.052 va más lejos y dice que una persona no puede emitir «ni exigir la emisión» de un certificado en un formulario que no esté archivado y aprobado. Esa frase, «ni exigir», cae del lado del contratista, no del tuyo. Es la misma pelea que ya conocen los contratistas independientes en Texas.
4. El aviso de cancelación de 30 días. Aparecer en la casilla de certificate holder te da una copia, no una llamada. La Sección 1811.155 dice que una persona tiene derecho a aviso de cancelación, no renovación o cambio material solo si está nombrada dentro de la póliza o en un endoso, y además la póliza, el endoso o la ley exigen ese aviso. La regla 28 TAC 5.9376 agrega que un certificado no puede crear un deber nuevo de notificar.
El propio ACORD 25 ya no promete nada. Su caja de cancelación solo dice que el aviso «será entregado de acuerdo con las disposiciones de la póliza».
Certificate holder y additional insured: ¿cuál es la diferencia?
Un certificate holder solo recibe el papel. Un additional insured recibe protección bajo tu póliza, y eso requiere un endoso, no una línea en el certificado.
| Certificate holder | Additional insured | |
|---|---|---|
| Qué recibe | Una copia del certificado | Cobertura bajo tu póliza |
| Cómo se crea | Tu agente lo escribe en el certificado | Un endoso en tu póliza, por ejemplo CG 20 10 o CG 20 37 |
| Aviso de cancelación | Solo si está nombrado en la póliza o en un endoso (Sec. 1811.155) | Según lo que digan el endoso y la póliza |
| Si tu obra causa el daño | No tiene cobertura | Su reclamo puede ir contra tu póliza |
| Qué pasa si lo confundes | El contratista cree que está cubierto y no lo está | Ninguno, es la figura correcta |
El propio formulario ACORD 25 lo pone en su párrafo de advertencia: «Una declaración en este certificado no confiere derechos al portador en lugar de dicho endoso». Es el emisor del formulario diciéndote que la línea en el papel no hace nada sola.
Dos endosos que se confunden todo el tiempo:
- CG 20 10 cubre al contratista general mientras tú estás trabajando (ongoing operations).
- CG 20 37 lo cubre después de que terminaste (completed operations).
En drywall, pintura, aislamiento y techos, los reclamos casi siempre salen después de que el trabajo terminó. Si solo entregas el CG 20 10, el contratista se queda sin cobertura justo donde está el riesgo. Si tu contrato pide los 2, tienes que pedir los 2, y vale la pena entender cómo funcionan los endosos de tu póliza antes de firmar. La misma lógica aplica cuando el que causa el daño no eres tú, sino uno de los trabajadores que tú contratas.
El ACORD 25 cambió: qué revisar en 2026
ACORD publicó una edición nueva del formulario, la 2025/12, y trae una frase que no estaba antes. Vale la pena leerla 2 veces.
La edición 2025/12 del ACORD 25 dice, en su bloque de certificación: «LOS LÍMITES MOSTRADOS INCLUYEN LOS MONTOS SOLICITADOS POR EL PORTADOR DEL CERTIFICADO Y PUEDEN NO REFLEJAR LOS MONTOS DE LÍMITE DE LA PÓLIZA QUE EXCEDAN LOS SOLICITADOS».
O sea: el número impreso en un certificado puede ser el límite que el cliente pidió, no el límite real de la póliza. Si tú estás del lado que recibe certificados de tus propios subcontratistas, esa frase cambia cómo los revisas. Es el mismo reflejo que aplica al verificar a un contratista que se anuncia con licencia, fianza y seguro: pide el papel al agente, no al contratista.
Sobre las ediciones aprobadas en Texas hay un detalle que conviene saber. La lista pública de formularios aprobados del TDI muestra el ACORD 25 en 3 ediciones, la más reciente de 2014. La ley resuelve el desfase: la Sección 1811.103 dice que los formularios estándar de ACORD, AAIS e ISO quedan aprobados el mismo día en que se archivan con el departamento. La lista va atrás. El formulario nuevo no es ilegal en Texas.
Lo que atrasa un certificado que debería salir hoy
Un certificado comercial sale el mismo día cuando la póliza ya está emitida y traes los datos del proyecto completos. Si trabajas por contrato, el checklist exacto de documentos está en nuestra guía de seguro para contratistas independientes en Texas.
Lo que casi ninguna página menciona son los 2 frenos que no dependen de ti.
El primero es el nombramiento del agente. Según las preguntas frecuentes del TDI, un agente de propiedad y responsabilidad civil debe tener nombramiento con el MGA o la aseguradora que emite la póliza para poder entregarte el certificado. Si tu agente no lo tiene, el certificado tiene que salir de alguien que sí.
El segundo es la petición imposible. Cuando el contratista exige texto que la Sección 1811.154 no permite, tu agente no puede emitirlo tal como lo piden. Esa discusión se resuelve mostrando la regla, no esperando.
Y no, no hay ninguna ley en Texas que obligue a un agente a emitir un certificado en cierto plazo. Revisamos el Capítulo 1811 y las reglas 28 TAC 5.9370 a 5.9376 completas. No existe. El plazo es una promesa de servicio de tu agencia, no un derecho tuyo. Juzga a tu agente por eso.
Puedes pedir tu cotización por WhatsApp, por teléfono o en la oficina de 5901 Bellaire Blvd, suite C, y revisamos si tu seguro para negocios aguanta lo que tus contratos piden.
¿Qué pasa si editas un certificado viejo?
No lo hagas. Cambiar la fecha de un certificado vencido en un PDF no es un atajo, es falsificación.
En Texas el delito que aplica es falsificación, bajo la Sección 32.21 del Código Penal, que incluye alterar un documento para que parezca el acto de otra persona que no lo autorizó, con intención de defraudar o dañar. El grado depende de los hechos, así que no te vamos a decir que es un delito grave automático. Lo que sí te decimos es que no es un tema menor, y que tu contratista lo puede usar para sacarte de la obra y demandarte.
Vale la pena aclarar algo que muchos blogs repiten mal. El fraude de seguros de la Sección 35.02 exige intención de engañar a una aseguradora, en apoyo de un reclamo o una solicitud. Quien edita un certificado para pasar un filtro de cumplimiento está engañando al contratista, no a la aseguradora. La figura correcta es falsificación.
Solo tu agente o tu aseguradora pueden emitir un certificado válido. El Capítulo 1811 define el certificado como un documento «ejecutado por una aseguradora o un agente». Un PDF que editaste tú no entra en esa definición.
Certificados para trabajos de la ciudad, el condado o el distrito escolar
Aquí sí hay plazos legales, y son los únicos plazos reales en todo este tema.
El Código Laboral de Texas, Sección 406.096, obliga a una entidad gubernamental que firma un contrato de construcción a exigir que el contratista certifique por escrito que tiene compensación laboral para cada empleado en la obra pública. Cada subcontratista le entrega su certificado al contratista general, y el contratista general se lo entrega a la entidad.
La regla 28 TAC 110.110 pone los plazos: certificado antes de empezar el trabajo, certificado nuevo antes de que termine el periodo de cobertura, 7 días para pasar hacia arriba el certificado renovado de un subcontratista, y 10 días para avisar por escrito de cualquier cambio que afecte la cobertura. La entidad guarda los registros 3 años.
Un detalle que casi nadie conoce. Esa misma regla exige que el aviso en la obra se publique «en inglés y en español y en cualquier otro idioma común entre la población trabajadora». El estado exige el aviso en español y no publica ni una sola página en español explicando los certificados de seguro. Por eso escribimos esta, desde una agencia de seguros en Houston que atiende en los dos idiomas.
Preguntas frecuentes
¿Un certificado de seguro es lo mismo que mi póliza?
No. La Sección 1811.152 del Código de Seguros de Texas dice que un certificado no es una póliza de seguro y no enmienda, extiende ni altera la cobertura. Resume lo que la póliza ya dice. Si el certificado y la póliza no coinciden, manda la póliza.
¿Mi contratista me puede obligar a llenar su propio formulario de seguro?
Según el Departamento de Seguros de Texas, no. El TDI responde que los cuestionarios suplementarios de seguro y las declaraciones juradas de seguro no están permitidos, porque el Capítulo 1811 solo permite certificados de seguro aprobados por el TDI. La Sección 1811.052 también prohíbe exigir la emisión de un certificado en un formulario no aprobado.
¿Puedo pedirle a mi agente que escriba lo que dice mi contrato en el certificado?
No en Texas. La Sección 1811.154 dice que un certificado no puede contener referencia a un requisito legal o de seguro contenido en un contrato distinto al contrato de seguro. La regla 28 TAC 5.9376 limita la información explicativa al texto de la póliza y sus endosos firmados. El número de obra sí se permite, solo para identificar el trabajo.
¿El certificate holder recibe aviso si cancelan mi póliza?
Casi nunca. La Sección 1811.155 dice que hay derecho a aviso solo si la persona está nombrada dentro de la póliza o en un endoso y además la póliza, el endoso o la ley exigen ese aviso. Estar en la casilla de certificate holder no cumple ninguna de las 2 condiciones.
¿Necesito un certificado de seguro distinto para cada cliente?
Sí, uno por cada quien lo pide, porque cada certificado lleva el nombre y la dirección de ese portador. Cuando tu póliza se renueva, todos tus portadores necesitan certificado nuevo.
¿Cuánto tiempo vale un certificado de seguro?
Vale mientras dure el periodo de póliza que aparece impreso en él. En cuanto la póliza se renueva o cambia, el certificado anterior queda viejo. En obra pública la regla 28 TAC 110.110 es más estricta todavía: el certificado nuevo tiene que entregarse antes de que termine el periodo de cobertura.
¿Qué pasa si el nombre de mi póliza no coincide con el del contrato?
El certificado se rechaza. Un nombre con «LLC» al final y el mismo nombre sin «LLC» no son la misma entidad para el departamento de compras del cliente. Revisa el nombre legal exacto, tal como aparece en el contrato, antes de que tu agente emita el certificado.
Janeth López puede asegurar a un conductor en Texas aunque no tenga licencia de conducir estadounidense, una póliza que muchas familias dan por imposible. Como agente en Paga Menos Insurance, una agencia de Houston que cubre todo el estado, atiende seguros personales y comerciales: desde casa, auto y vida hasta pólizas para taquerías, equipos de drywall y transportistas.